
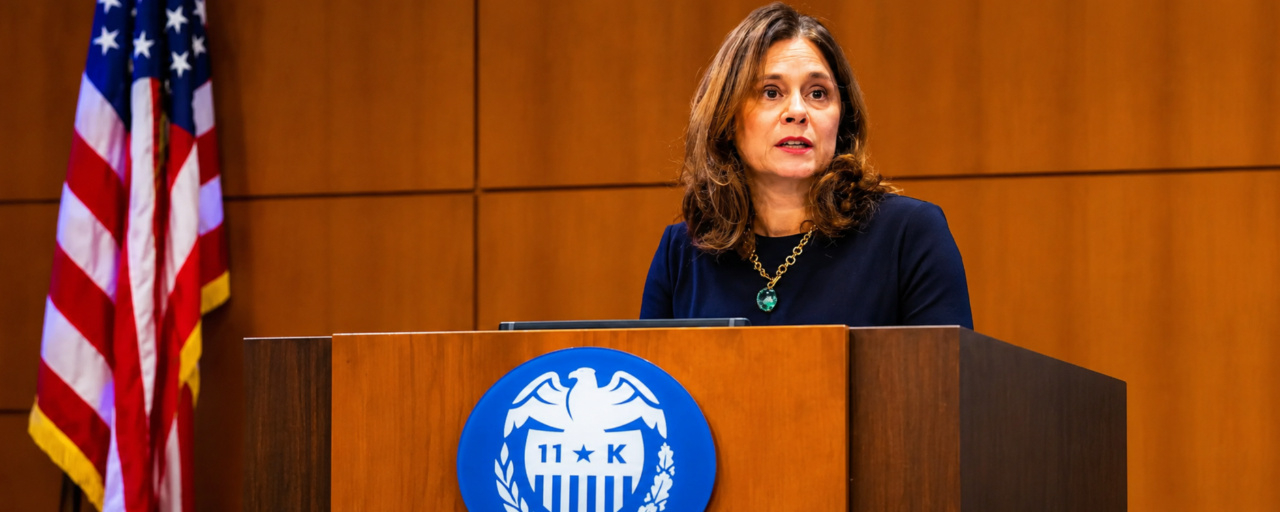
Lorie K. Logan, présidente de la Federal Reserve Bank of Dallas et membre votante du Federal Open Market Committee (FOMC) en 2026 grâce à un siège tournant réservé aux présidents régionaux, a plaidé en faveur d’un resserrement accru, affirmant qu’il est clair que la Fed doit relever ses taux d’au moins deux fois 25 points de base supplémentaires.
Elle est allée plus loin, évoquant un rythme plus rapide cet hiver que celui adopté jusqu’à présent par la banque centrale, et a déclaré qu’une fois ces deux hausses effectuées, une pause pour réévaluer la situation serait judicieuse. Les chiffres expliquent son sentiment d’urgence : selon elle, le taux directeur se situe au moins 50 points de base en dessous d’un niveau légèrement restrictif et, avec un taux réel des fonds fédéraux de seulement 78 points de base, la politique accommodante continue d’alimenter les pressions inflationnistes.
Elle a averti que l’inflation suivait une tendance nettement supérieure à l’objectif de 2 %, et s’inquiète du fait qu’un IPC supérieur aux attentes pourrait également entraîner une hausse de l’inflation mesurée par l’indice PCE. Elle a aussi souligné que les pressions sur les prix dépassent le seul cadre des droits de douane et que cette tendance générale devrait persister.
Passant à l’économie réelle, Logan a qualifié le marché du travail d’équilibré et même légèrement tendu, et décrit la croissance comme vigoureuse, avec une consommation solide et des dépenses des entreprises robustes.
Ce contexte plaide en faveur d’un resserrement de la politique monétaire. Pour conclure ses remarques, elle a interprété la hausse des taux sur le marché obligataire comme un signe que la politique monétaire a encore du travail à faire, et non comme un facteur favorable indépendant pour l’activité.
Citations clés :
Politique monétaire
La Fed doit relever ses taux d’au moins 25 points de base à deux reprises supplémentaires.
Il serait peut-être possible de relever les taux d’intérêt plus rapidement cet hiver que ne l’a fait jusqu’ici la banque centrale américaine.
Après deux autres hausses de taux, il serait judicieux de marquer une pause et d’évaluer quelles mesures supplémentaires pourraient être appropriées.
Un ajustement progressif de la politique monétaire peut réduire le risque que l’activité économique se détériore plus fortement que nécessaire.
Il est important de rétablir rapidement l’équilibre entre les perspectives d’inflation et celles de l’emploi.
Orientation de la politique monétaire
Le taux directeur de la Fed est inférieur d’au moins 50 points de base à un niveau légèrement restrictif.
Selon les données, une politique accommodante accentue les pressions inflationnistes ; le taux réel des fonds fédéraux est de 78 points de base.
Inflation
Une inflation excessive est inacceptable.
L’inflation suit une tendance nettement supérieure à l’objectif de 2 %.
Elle s’inquiète du fait qu’un IPC supérieur aux attentes pourrait entraîner une hausse de l’inflation mesurée par l’indice PCE.
Les perturbations énergétiques liées à la guerre ne sont pas la seule source de pressions sur les prix.
Les pressions sur les prix sont également plus générales que celles liées aux droits de douane, et cette tendance générale devrait persister.
Marché du travail
Le marché du travail est équilibré et même légèrement tendu.
Croissance et économie
La croissance économique est vigoureuse, la consommation solide et les dépenses des entreprises robustes.
Conditions financières
La hausse des taux sur le marché obligataire indique que la politique monétaire a encore du travail à faire, et non qu’elle constitue un facteur favorable indépendant pour l’activité.