


Points clés
L’ETH s’échange à 2 091,14 $ (−1,36 % sur 24 h), tandis que le ratio de staking grimpe à 36,32 % de l’offre totale
Le taux de staking d’Ethereum 2.0 a augmenté d’environ 4,32 % depuis mai, alors même que le cours de l’ETH est passé d’environ 2 800 $ en octobre, selon l’analyste de CryptoQuant PelinayPA
Les entrées totales dans le staking ont diminué de 40,11 % : les validateurs existants tiennent bon, mais l’activité de staking des nouveaux participants ralentit
Le signal du côté de l’offre ne devient un catalyseur du cours que si la demande parvient à absorber l’offre aux niveaux actuels
Ethereum s’échange à 2 091,14 $, en baisse de 1,36 % au cours des dernières 24 heures, tandis qu’une divergence on-chain se dessine discrètement sous le graphique des cours. Alors que l’ETH a reculé d’environ 2 800 $ en octobre jusqu’à son niveau actuel, la part de l’offre totale d’ETH engagée dans le staking a continué de grimper. Cette divergence n’est pas un signal haussier. Il s’agit d’une observation structurelle concernant l’offre, qui a des conséquences réelles sur le comportement de l’ETH liquide lorsque la demande finira par revenir.
Un analyste on-chain de CryptoQuant, qui publie sous le pseudonyme @PelinayPA, a relevé cette divergence dans une note Quicktake datée du 9 novembre 2026. Sa conclusion, citée directement par CryptoQuant : « Alors que les cours baissent, la participation au staking continue d’augmenter, ce qui suggère que les investisseurs n’ont pas réduit de manière significative leur engagement dans le staking. » Le rapport ne fixe aucun objectif de cours. Il décrit une situation structurelle — et cette distinction est importante.
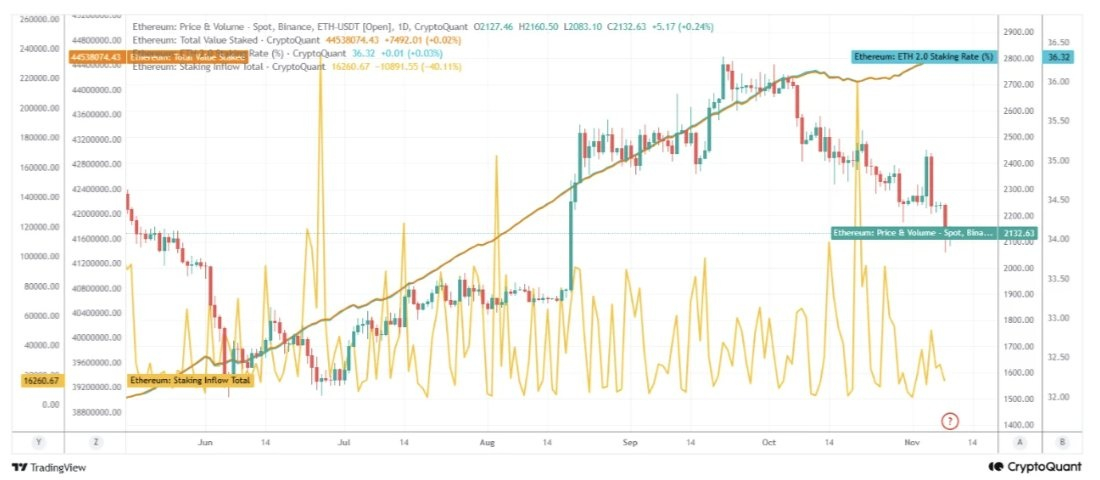
Analyse graphique du staking d’Ethereum 2.0 | Source : @cryptoquant_com (X)
La divergence — le taux de staking augmente tandis que le cours baisse
Selon l’analyse publiée par CryptoQuant, le taux de staking d’Ethereum 2.0 a augmenté d’environ 4,32 % depuis mai 2024. Au moment de la publication, environ 36,32 % de l’offre totale d’ETH est actuellement mise en staking — autrement dit, plus d’un tiers de tous les ETH existants sont bloqués dans des positions de validateurs et ne sont pas librement disponibles à la négociation. Sur une période de six mois, le taux de staking est passé d’environ 32 % en mai à son niveau actuel, poursuivant une progression régulière qui ne s’est pas interrompue lorsque le cours d’ETH sur Binance est passé d’environ 2 800 $ en octobre à 2 132 $ au moment du rapport.
Le graphique partagé par CryptoQuant l’illustre clairement. La courbe dorée du staking suit une tendance régulièrement haussière pendant toute la période allant de mai à la mi-novembre 2024, tandis que le cours de l’ETH a suivi une trajectoire ascendante, culminant à la fin septembre et au début octobre, avant d’enchaîner des sommets de plus en plus bas. Les deux courbes évoluent en sens opposés — le cours baisse, la participation au staking augmente — créant la divergence que l’analyste désigne comme le constat central.
Sur le plan structurel, cela signifie qu’une part plus importante de l’offre totale d’ETH engagée dans le staking réduit la quantité d’ETH disponible à la vente sur le marché libre. Comme le souligne l’analyste, « une participation plus élevée au staking peut réduire la quantité d’ETH liquide disponible à la vente, ce qui pourrait soutenir les cours lorsque la demande reste forte ». Le terme « pourrait » est important ici : l’analyste décrit une situation, il ne prédit pas un résultat.
Ce que révèlent réellement les données de staking — et ce qu’elles ne révèlent pas
Le rapport de CryptoQuant établit une distinction importante que la plupart des commentaires sur les données de staking négligent. Les entrées totales en staking ont diminué de 40,11 % — ce qui signifie que le rythme quotidien d’arrivée de nouveaux ETH dans les contrats de staking a fortement ralenti, même si le total cumulé mis en staking continue d’augmenter. L’analyste le souligne directement : « Cela met en évidence l’importance de distinguer la croissance du staking à long terme des flux quotidiens. »
En termes simples : le stock d’ETH mis en staking augmente, mais le flux de nouveaux ETH vers le staking ralentit. Il s’agit de deux signaux distincts. Un rythme d’entrées en baisse, conjugué à une hausse du total des ETH mis en staking, signifie que les stakers actuels ne se retirent pas — mais que moins de nouveaux validateurs rejoignent le réseau. Cela témoigne de la conviction des détenteurs actuels, pas nécessairement d’une demande nouvelle croissante pour s’exposer à l’ETH.
L’analyste ajoute également une réserve essentielle à ne pas oublier : « les ETH mis en staking ne doivent pas être considérés comme bloqués de façon permanente, car les validateurs peuvent demander des retraits ». La réduction de l’offre est réelle, mais conditionnelle. Si le sentiment se dégrade fortement, la file d’attente des retraits de staking peut être résorbée, remettant ces ETH en circulation sur le marché. Le ratio de staking de 36,32 % constitue un frein à l’offre, pas un blocage permanent.
Cette nuance est importante pour quiconque interprète les données de staking comme un signal purement haussier. Ce n’est pas le cas. Il s’agit d’une observation du côté de l’offre, qui s’inscrit dans une perspective à moyen ou long terme, comme le conclut l’analyste : « À moyen et long terme, Ethereum conserve une dynamique potentiellement favorable du côté de l’offre. »
Il convient de noter que cela s’inscrit dans un contexte plus large où les flux institutionnels sont sous pression — les ETF Bitcoin et Ethereum ont enregistré 348,9 M$ de sorties nettes en une seule journée à la mi-octobre, ce qui montre que les vents contraires du côté de la demande restent bien réels, même si les données on-chain sur l’offre se renforcent.
Pourquoi ce signal dépend d’une condition précise pour se concrétiser
La conclusion de l’analyste est formulée avec prudence : « Si le marché parvient à absorber la pression vendeuse et à attirer une demande suffisante pendant cette correction, l’ETH pourrait poser les bases d’une tendance haussière plus forte. » Il s’agit d’une structure en « si… alors… », et ses deux éléments sont importants.
La condition du côté de l’offre est déjà remplie : 36,32 % des ETH sont mis en staking, les entrées diminuent mais le total mis en staking augmente, et les validateurs actuels ne se retirent pas. En revanche, l’absorption du côté de la demande n’est pas encore au rendez-vous. Le graphique des cours montre des sommets de plus en plus bas depuis octobre — le marché n’a pas encore démontré qu’il pouvait résister à la pression vendeuse évoquée par l’analyste.
Cette configuration n’est pas inhabituelle pour Ethereum. L’actif a déjà connu de longues périodes durant lesquelles les indicateurs d’offre on-chain se sont renforcés avant une reprise des cours, mais il a toujours été difficile de déterminer précisément le décalage entre ces deux phases. La note de CryptoQuant ne cherche pas à le faire ici, et cette honnêteté intellectuelle mérite d’être préservée dans toute interprétation de ces données.
Pour replacer la situation dans un contexte plus large et comprendre les signaux on-chain ainsi que les facteurs qui entraînent réellement les reprises, une analyse parallèle des échecs de rebond du Bitcoin constitue un point de référence utile — l’exigence de confirmation du côté de la demande est structurellement similaire.
La situation en bref
L’ETH s’échange à 2 091,14 $. Le ratio de staking s’établit à 36,32 %, en hausse d’environ 4,32 % depuis mai. Le total d’ETH mis en staking a atteint 44 538 074 ETH. Les entrées quotidiennes en staking ont reculé de 40,11 %, ce qui signifie que moins de nouveaux validateurs rejoignent le réseau, mais que les validateurs actuels conservent leurs positions. Le cours est passé d’environ 2 800 $ en octobre, tandis que chacun de ces indicateurs de staking évoluait en sens inverse.
L’analyste on-chain de CryptoQuant estime que cela témoigne du maintien de la confiance des investisseurs sur le plan structurel, malgré l’affaiblissement de leur conviction concernant le cours. La dynamique du côté de l’offre est favorable à moyen et long terme — mais elle ne devient un catalyseur pour les cours que si une absorption de l’offre par la demande se matérialise. Il faut surveiller la capacité de l’ETH à se maintenir à ses niveaux actuels et à inverser la tendance des sommets de plus en plus bas : c’est la confirmation du côté de la demande dont la thèse de l’analyste a besoin avant que la réduction de l’offre puisse soutenir les cours.
Avertissement : Les opinions et analyses présentées dans cet article sont fournies à titre informatif uniquement et reflètent le point de vue de leur auteur ; elles ne constituent pas des conseils financiers. Les figures techniques et les indicateurs évoqués sont soumis à la volatilité des marchés et peuvent ou non produire les résultats escomptés. Il est conseillé aux investisseurs de faire preuve de prudence, de mener leurs propres recherches et de prendre des décisions adaptées à leur tolérance individuelle au risque.