

1. Tendances statistiques générales (2017–2026, environ 116 publications)
• La volatilité augmente considérablement : la variation absolue médiane de la première heure est d’environ ±0,54 %, soit 1,6 fois celle d’une heure ordinaire ; 30 % des jours de publication de l’IPC se situent dans les 10 % de plus fortes variations quotidiennes du BTC. La variation absolue moyenne est d’environ 1,64 % sur 4 heures, 3,11 % sur 1 jour et 7,34 % sur 7 jours.
• Direction presque aléatoire : la probabilité d’une hausse est de 55 % après 1 heure et de 53 % après 1 jour ; le rendement médian n’est que de +0,06 %. Le rendement médian sur 7 jours est de +1,24 %, mais la variance est extrêmement élevée.
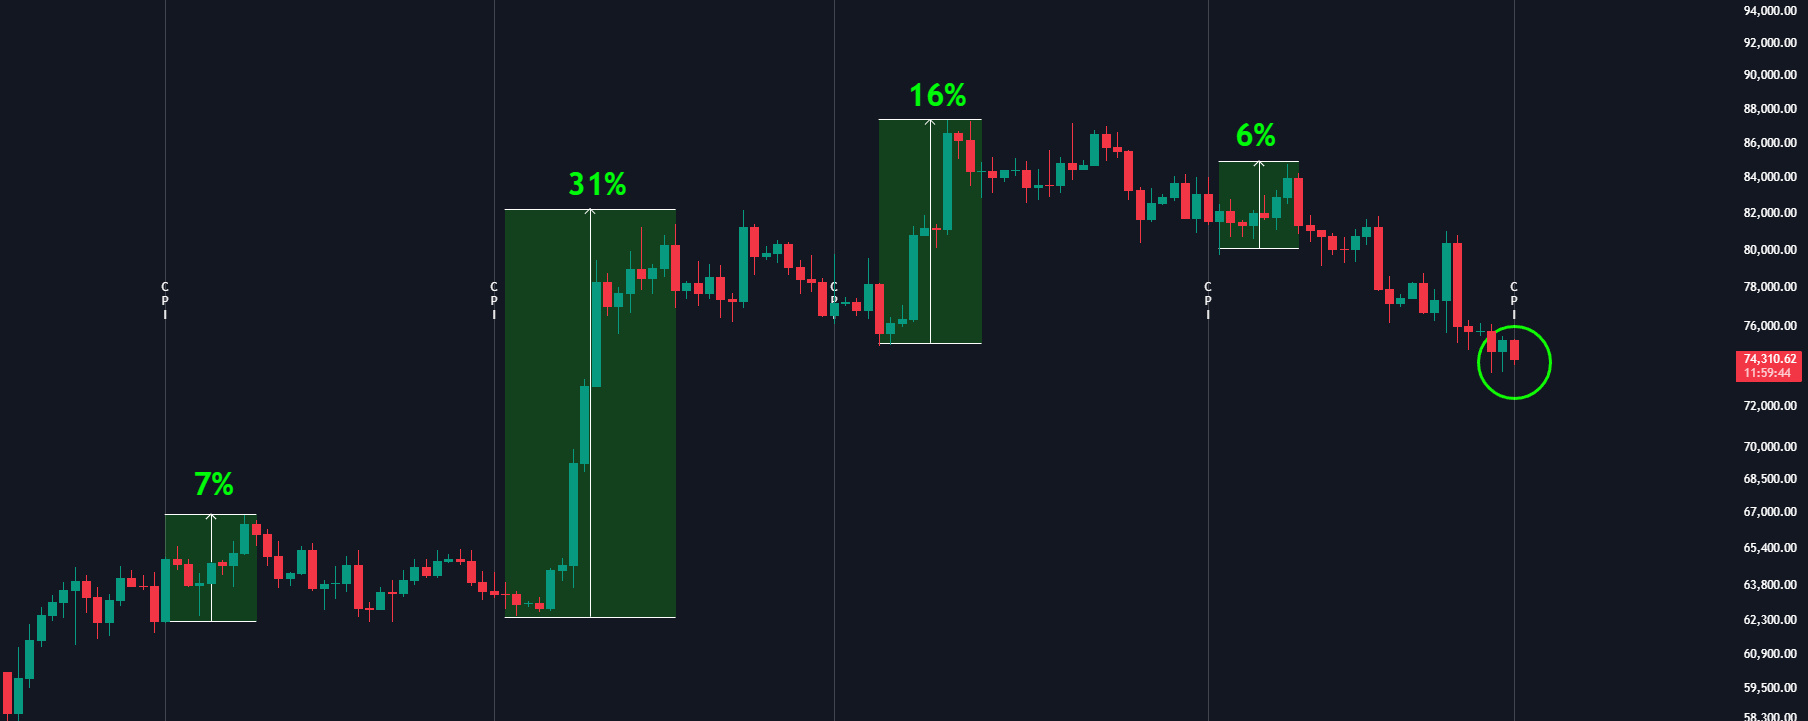
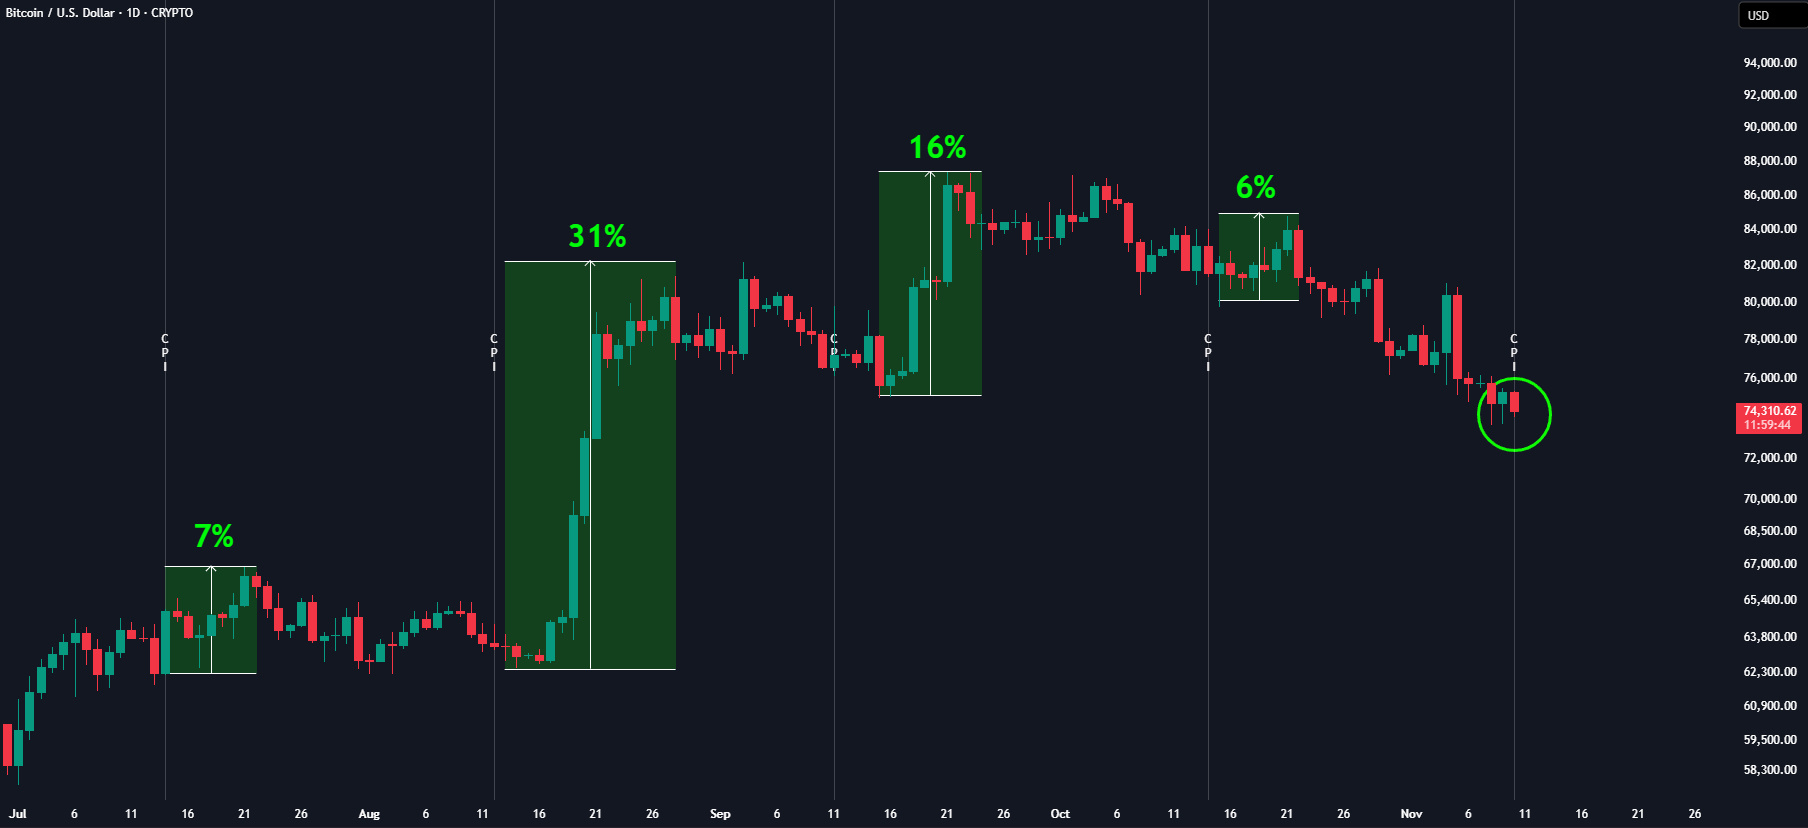
• Des cas extrêmes de fortes hausses existent bel et bien (par exemple, +6,5 % lors de la première heure du 10 novembre 2022), mais aussi de fortes baisses (-8,7 % en 4 heures le 13 septembre 2022). Les valeurs de 7 %, 31 %, 16 % et 6 % du graphique de la publication originale correspondent à des exemples positifs sélectionnés et ne représentent pas l’ensemble des observations.
Depuis 2021, l’amplitude des fluctuations sur 2 heures le jour de la publication du CPI est environ 1,8 fois supérieure à celle d’un jour ordinaire, avec un pic pendant le cycle de hausses des taux de 2022 (plus de 3 fois supérieure).
2. Le véritable facteur moteur : les surprises du CPI
Le marché valorise l’écart par rapport aux attentes, et non le chiffre absolu :
• Publication inférieure aux attentes (en particulier, CPI sous-jacent ≤0,2 %) : tendance à faire monter le BTC. Les données récentes montrent que lorsque le CPI sous-jacent est ≤0,2 %, le BTC a progressé pendant la première heure dans environ 10 cas sur 13, avec une hausse moyenne d’environ 0,45 %.
• Publication supérieure aux attentes : tendance à faire baisser le BTC.
• Étude de BitGo (108 publications du CPI sous-jacent) : après 2024, le rendement excédentaire 5 minutes après une publication supérieure aux attentes est d’environ -0,6 %, contre environ +0,5 % après une publication inférieure aux attentes. Cette relation a été la plus forte pendant le cycle de hausses des taux de 2022–2023 ; elle s’est atténuée depuis, mais reste significative (R² sur 5 minutes pouvant atteindre 36 %).
Le mécanisme de transmission est clair : CPI inférieur aux attentes → baisse des anticipations de hausse des taux / hausse des anticipations de baisse des taux → recul des taux réels et du dollar → soutien apporté par la liquidité aux actifs risqués (dont le BTC). Depuis 2020, le BTC est devenu fortement tributaire des facteurs macroéconomiques : son évolution n’est plus uniquement dictée par le récit de « l’or numérique ».
3. Différences selon les périodes et les régimes
• Au plus fort de 2022 : en période de forte inflation, la baisse du BTC après une publication supérieure aux attentes a été plus persistante.
• De 2024 à 2026 : la sensibilité a diminué par rapport à 2022. Certaines périodes ont même montré des signes de « décorrélation macroéconomique », mais elle reste globalement supérieure à celle de 2017–2020. Le BTC est devenu un instrument de trading macroéconomique pour les institutions et réagit plus rapidement à la liquidité en temps réel et à l’orientation de la politique monétaire.
• À long terme, le CPI en lui-même n’est pas un moteur de long terme du BTC (les rendements historiques du BTC dépassent de loin l’inflation), mais son effet à court terme sur les événements est très marqué.
4. Contexte actuel (CPI du 10 novembre 2026)
• Attentes du marché : indice global en hausse de +0,3 % sur un mois, indice sous-jacent en hausse de +0,2 % (ralentissement marqué par rapport aux chiffres précédents de 0,6 % / 0,3 %). Aucune donnée sur un an (en raison de la fermeture du gouvernement l’année dernière).
• Le BTC se situait alors autour de 74 000 $, et affichait une faiblesse relative ces derniers temps (environ -11 % sur 30 jours) ; le marché avait déjà intégré en partie la possibilité d’un nouveau resserrement de la politique de la Réserve fédérale.
• Si le CPI sous-jacent ressort à ≤0,2 % et correspond aux attentes ou leur est inférieur, les tendances historiques sont plutôt favorables. S’il dépasse les attentes (≥0,3 %), une pression vendeuse immédiate est plus probable.
Conclusion : le CPI est un catalyseur de forte volatilité, pas un catalyseur directionnel. L’affirmation du message original selon laquelle « ça monte à chaque fois » est infondée ; ce qui est réellement exploitable, c’est le sens de la surprise et la réaction macroéconomique immédiate (dollar, rendements, contrats à terme sur actions). Dans le contexte actuel, une publication inférieure aux attentes est plus susceptible d’apporter un soutien à court terme, mais il faut tenir compte des chiffres effectifs et de la réaction immédiate du marché, et non se fier uniquement aux tendances historiques. L’amplification de la volatilité est certaine ; la direction dépend des données elles-mêmes.