
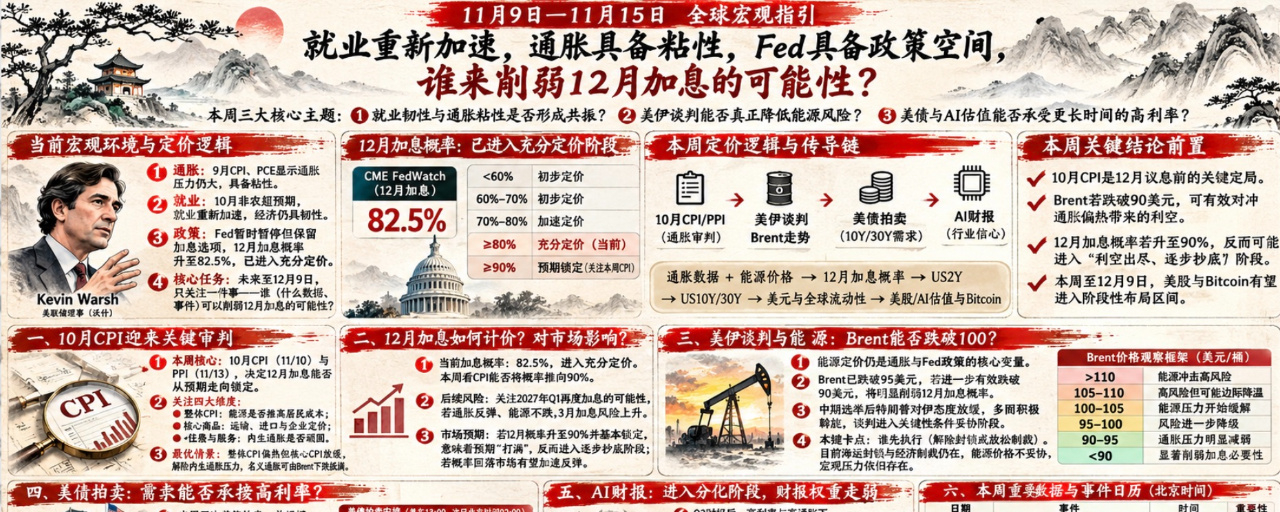
Perspectives macroéconomiques mondiales du 9 au 15 novembre : l’emploi accélère de nouveau, l’inflation persiste et la Fed dispose d’une marge de manœuvre. Qu’est-ce qui pourrait réduire la probabilité d’une hausse des taux en décembre ?
Les trois grands thèmes de la semaine :
a. La résilience de l’emploi et la persistance de l’inflation se renforcent-elles mutuellement ?
b. Les négociations entre les États-Unis et l’Iran peuvent-elles réellement réduire les risques liés à l’énergie ?
c. Les bons du Trésor américain et les valorisations de l’IA peuvent-ils résister à des taux élevés plus longtemps ?
Logique de valorisation de la semaine : dans quel contexte se trouve actuellement le marché macroéconomique ?
Les données de septembre sur l’IPC et l’indice PCE nous ont déjà montré que les pressions inflationnistes passées étaient très fortes. Parallèlement, la surchauffe de l’emploi en octobre indique que le marché du travail accélère de nouveau. Ensemble, ces deux éléments donnent à la Fed davantage de raisons et de possibilités de relever ses taux !
La probabilité d’une hausse des taux en décembre atteint désormais 80 %, ce qui correspond à une phase où cette hausse est pleinement intégrée dans les cours. Autrement dit, la volatilité actuelle des marchés financiers tient déjà compte d’une hausse très probable en décembre, ce qui pèse sur les actifs risqués. #CPI前瞻,12月利率走向迎关键考验
À partir de cette semaine et jusqu’à la réunion de la Fed du 9 décembre, il nous suffit de nous poser une question : quel événement ou quelle donnée pourrait réduire la probabilité d’une hausse des taux en décembre ?
Cette semaine seront publiés l’IPC d’octobre et l’IPP d’octobre ; le PCE d’octobre paraîtra le 25 novembre. Ce sont les quelques données dont le marché disposera avant la réunion de décembre de la Fed. L’inflation sera particulièrement scrutée. Même si la Fed accorde davantage d’importance au PCE, l’IPC donne suffisamment d’indications avancées sur l’inflation. Ainsi, l’IPC d’octobre pourrait être déterminant avant la réunion de cette semaine !
Bien sûr, l’IPC et le PCE reflètent l’inflation passée, tandis que le prix du Brent renseigne sur les anticipations d’inflation à venir. En plus de surveiller les données, si les tensions entre les États-Unis et l’Iran s’apaisent et que le Brent passe sous les 90 dollars, cela pourrait compenser efficacement l’effet négatif de mauvaises données d’inflation pour octobre.
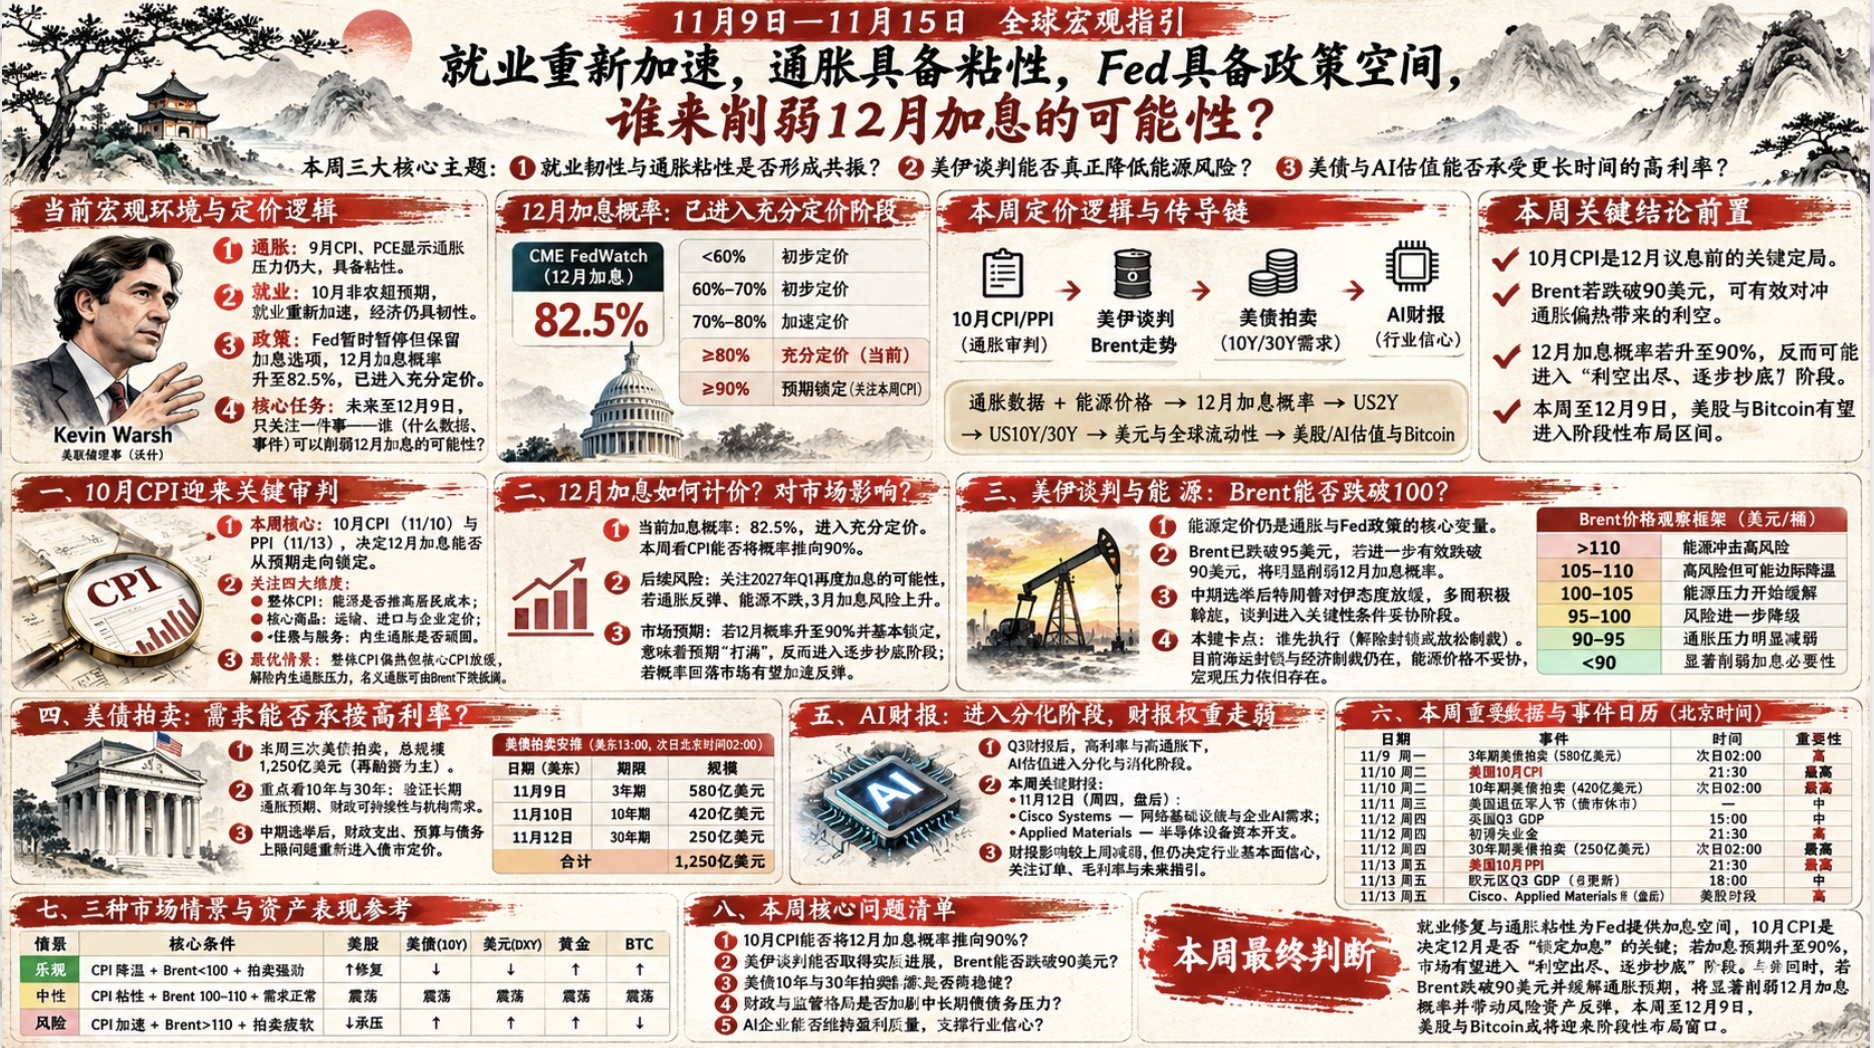
Premier axe : l’IPC d’octobre à l’épreuve du feu. La hausse des taux en décembre passera-t-elle du stade des anticipations à celui d’une certitude ?
1. Selon le CME, la probabilité d’une hausse des taux en décembre est actuellement de 82,5 %, ce qui correspond à une phase où elle est pleinement intégrée dans les cours. Cette semaine, il faudra voir si les données sur l’inflation la portent à 90 %, seuil auquel les anticipations seraient considérées comme verrouillées (sans que cela signifie pour autant que la hausse des taux soit certaine à 100 %).
2. Il faudra examiner l’ensemble des données sur l’inflation cette semaine. L’IPC permettra de voir si l’énergie fait augmenter le coût de la vie des ménages dans son ensemble. Pour les biens de base, il faudra observer si les coûts de transport et d’importation ainsi que les pressions sur les prix des entreprises se répercutent. Le logement et les services de base indiqueront si l’inflation sous-jacente reste persistante. Enfin, l’évolution mensuelle montrera si la dynamique récente de l’inflation s’accélère, au-delà des seuls effets de base.
3. Au vu des prévisions actuelles de l’IPC, le meilleur scénario serait une baisse généralisée des chiffres et un apaisement des pressions inflationnistes. Mais, compte tenu de l’évolution des prix du pétrole au cours des 19 derniers mois, cette possibilité est très faible. Le scénario le plus favorable et réaliste serait donc que l’IPC global reste élevé et persistant, tandis que l’IPC de base ralentit. Il suffirait alors de réduire les pressions inflationnistes sous-jacentes, les pressions sur l’inflation globale pouvant être compensées par la baisse du prix du Brent.
Deuxième axe : comment la hausse des taux en décembre est-elle intégrée dans les cours, et quelles seront ses conséquences pour les marchés ?
1. Selon les calculs du CME, la probabilité d’une hausse des taux en décembre est actuellement de 82,5 %, ce qui signifie qu’elle est pleinement intégrée dans les cours. En termes de probabilité, le seuil de 60 % marque le début de cette intégration, celui de 70 % son accélération, 80 % une intégration complète et 90 % des anticipations verrouillées. L’enjeu principal cette semaine est de voir si l’IPC peut faire passer la probabilité d’une hausse en décembre au stade des anticipations verrouillées.
2. Il faudra ensuite surveiller le risque d’une nouvelle hausse des taux au premier trimestre 2027. Une fois que la probabilité d’une hausse en décembre aura atteint son maximum, une reprise plus forte de l’inflation et l’absence de baisse des prix de l’énergie pourraient accroître la probabilité d’une prochaine hausse. Si les anticipations de hausses consécutives restent faibles, la probabilité d’une hausse en mars prochain sera plus élevée.
3. Cette semaine, la probabilité d’une hausse des taux en décembre entre dans une phase où elle est pleinement intégrée dans les cours, à 80 %, et les marchés financiers évoluent en conséquence. Si l’IPC de cette semaine la porte à 90 %, les anticipations seront verrouillées et il faudra alors commencer à acheter à bon compte. En effet, une fois les anticipations verrouillées et pleinement intégrées dans les cours, la confirmation d’une hausse des taux peut au contraire entraîner un rebond. Si la probabilité d’une hausse en décembre diminue, le marché rebondira plus rapidement.
Troisième axe : les négociations entre les États-Unis et l’Iran entrent dans une phase de négociation concrète des conditions. Le Brent peut-il réellement passer sous les 100 dollars ?
1. La valorisation de l’énergie reste au cœur des anticipations d’inflation actuelles, lesquelles influencent à leur tour les anticipations de politique de la Fed. Les prix de l’énergie restent donc un thème majeur.
2. Le Brent est actuellement passé sous les 95 dollars. Les pressions inflationnistes devraient s’atténuer à l’avenir ; s’il passe durablement sous les 90 dollars, il faudra surveiller l’effet de cette baisse sur la probabilité d’une hausse des taux en décembre.
3. Après les élections de mi-mandat, les républicains ont perdu du terrain et Donald Trump a nettement assoupli sa position à l’égard de l’Iran. Plusieurs pays médiateurs se rendent désormais à Téhéran pour favoriser activement les pourparlers. Les États-Unis et l’Iran sont entrés dans une phase décisive de négociation sur les conditions d’un compromis. Si un accord se concrétise, des signes de reprise des négociations entre les deux parties pourraient apparaître.
4. Le principal point de blocage est désormais de savoir qui fera le premier pas pour sortir de l’impasse et relancer les négociations. Parallèlement, même si Donald Trump a réduit la probabilité d’une frappe contre l’Iran, cette option reste sur la table. Le blocus maritime et économique visant l’Iran est toujours en place. Sans compromis sur les prix de l’énergie, les pressions macroéconomiques persisteront.
Quatrième axe : un thème secondaire, les adjudications de bons du Trésor américain !
1. Cette semaine, trois adjudications de bons du Trésor américain sont prévues les 9, 10 et 12 novembre, portant respectivement sur des échéances de 3, 10 et 30 ans, pour des montants de 58, 42 et 25 milliards de dollars.
2. Pourquoi suivre les adjudications de bons du Trésor américain cette semaine ? Depuis plusieurs semaines, nous nous demandons si les rendements élevés attireront davantage de capitaux vers les obligations du Trésor américain, ou si les investisseurs exigeront des rendements encore plus élevés en raison du déficit budgétaire, de la prime de terme et des risques inflationnistes.
3. Les adjudications de bons du Trésor américain à 10 et 30 ans cette semaine permettront de mesurer directement la réaction de la demande. Les obligations à 30 ans sont particulièrement sensibles aux anticipations d’inflation à long terme, à la viabilité des finances publiques et à la demande de duration des fonds de pension et des compagnies d’assurance.
4. Après les élections de mi-mandat, les contraintes budgétaires et le blocage politique réintègrent les paramètres de valorisation du marché obligataire. Les dépenses publiques, le budget fédéral, le plafond de la dette et la réglementation de l’IA auront tous une certaine influence sur ce marché.
Cinquième axe : les résultats financiers de l’IA entrent clairement dans une phase de divergence, où l’attention passe de la croissance de la demande à la rentabilité et à la qualité des flux de trésorerie. Leur influence s’affaiblit !
1. À ce stade de la saison des résultats du troisième trimestre, beaucoup d’entre vous ont déjà compris la logique de valorisation de ce trimestre. Dans un contexte de pressions macroéconomiques, les taux élevés, le choc énergétique et les fortes anticipations d’inflation amplifient les facteurs négatifs et accentuent les corrections de valorisation.
2. Peu de résultats importants sont attendus par la suite. Cette semaine, les publications clés seront celles de Cisco Systems et d’Applied Materials : la première permettra d’évaluer les infrastructures réseau et la demande des entreprises en matière d’IA, tandis que la seconde renseignera sur les dépenses d’investissement dans les équipements pour semi-conducteurs.
3. Cette semaine, les résultats financiers liés à l’IA entrent dans une phase de valorisation moins favorable. Leur poids dans les décisions de valorisation diminue, au profit des facteurs macroéconomiques. Toutefois, leur qualité continue de déterminer la confiance dans les fondamentaux du secteur.
Bilan de la semaine :
Cette semaine, la saison des résultats des entreprises américaines entre dans une phase moins favorable. L’attention se porte surtout sur la probabilité d’une hausse des taux en décembre, désormais pleinement intégrée dans les cours, à hauteur de 80 %. Si elle atteint 90 % et que les anticipations se figent, le marché pourra ensuite commencer à se détendre progressivement, ouvrant la voie à des achats à bon compte.
Les anticipations d’une hausse des taux en décembre étant pleinement intégrées dans les cours, une baisse ultérieure des prix de l’énergie sous les 90 dollars réduirait progressivement cette probabilité. Plus les prix de l’énergie baisseront, plus cette probabilité diminuera et plus le rebond sera rapide. En particulier, si les prix de l’énergie passent sous les 90 dollars avant la réunion de décembre de la Fed, le rebond pourrait être plus marqué.
D’un point de vue macroéconomique, de cette semaine jusqu’au 9 décembre, une belle fenêtre d’achat à bon compte pourrait s’ouvrir sur les actions américaines et le #Bitcoin !