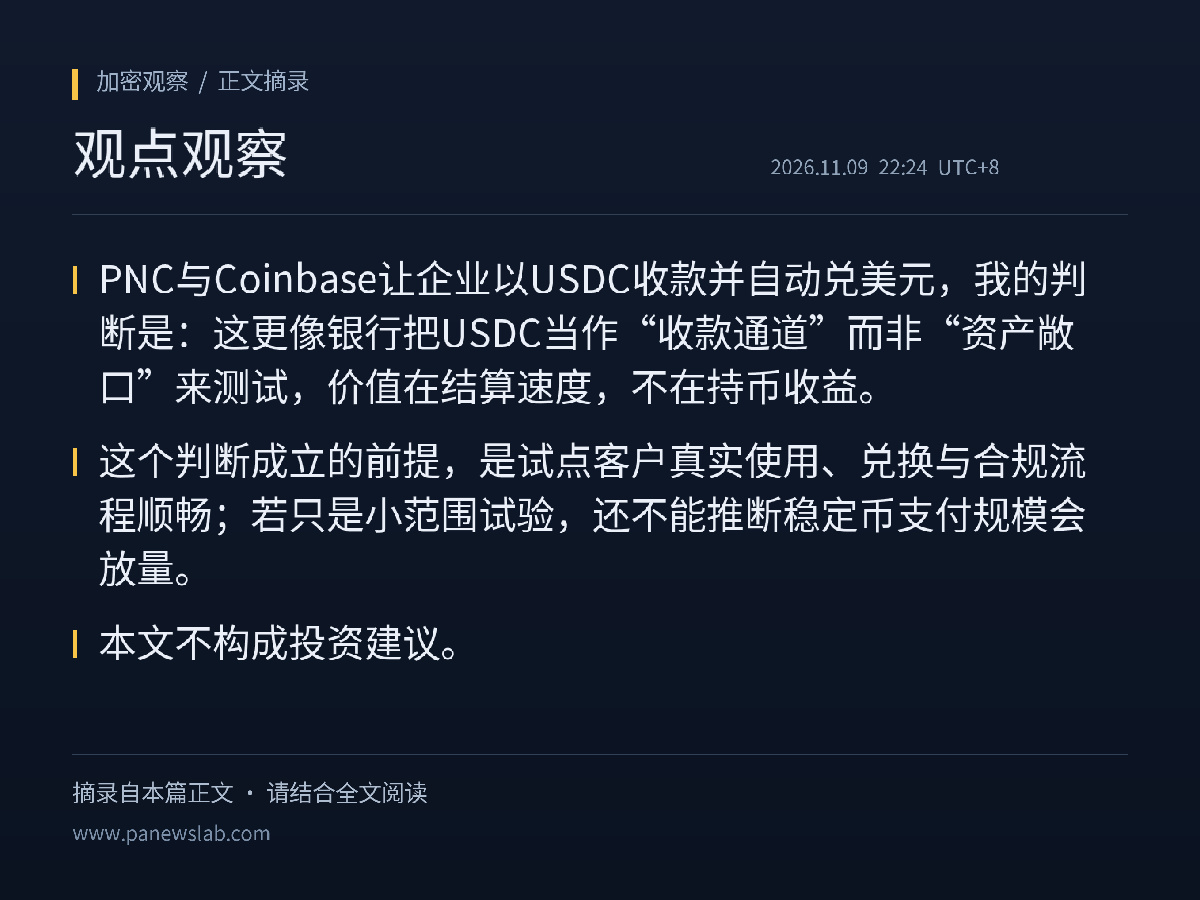
PNC et Coinbase permettent aux entreprises de recevoir des paiements en USDC, automatiquement convertis en dollars. Mon analyse : il s’agit davantage pour la banque de tester l’USDC comme « canal de paiement » que comme « exposition à un actif ». La valeur réside dans la rapidité du règlement, pas dans le rendement lié à la détention. Cette analyse suppose que les clients pilotes utilisent réellement le service et que les procédures de conversion et de conformité se déroulent sans heurts. S’il ne s’agit que d’une expérimentation à petite échelle, on ne peut pas encore en déduire que les paiements en stablecoins vont se généraliser.
Selon Reuters, cité par PANews, PNC a annoncé un partenariat avec Coinbase qui permet à ses entreprises et clients institutionnels éligibles de recevoir des paiements en USDC émis par Circle, les fonds étant automatiquement convertis en dollars une fois crédités. Les deux parties indiquent que le service peut aider les entreprises à recevoir leurs fonds plus rapidement et à accélérer les règlements transfrontaliers. Son lancement initial se fait à petite échelle, sous forme de projet pilote. Tom Lang, responsable des produits et des opérations de gestion de trésorerie chez PNC, a déclaré que l’objectif actuel était de tester avec les clients les fonctionnalités des stablecoins qui leur sont utiles. L’an dernier, PNC avait déjà proposé des transactions en cryptomonnaies via la plateforme « crypto-as-a-service » de Coinbase et fourni des services bancaires à Coinbase.
On peut en déduire que cette structure répartit clairement les rôles : la banque contrôle l’accès aux entreprises clientes, Coinbase prend en charge la conversion et la conservation, et l’USDC ne fait qu’une brève halte en cours de route. Pour les entreprises, la conversion en dollars dès la réception des fonds signifie qu’elles ne sont pas exposées aux fluctuations du cours et qu’elles n’inscrivent pas les stablecoins à leur bilan comme des actifs. Pour la banque, c’est une manière de tester le règlement sur la blockchain sans changer les pratiques comptables liées aux monnaies fiduciaires. À mon avis, cela explique pourquoi le choix s’est porté sur la « conversion automatique en dollars » plutôt que sur la détention d’USDC par les entreprises : réduire les frictions liées à la sensibilisation des clients et à la conformité est plus prioritaire que de mettre en avant les capacités propres à l’écosystème crypto.
Selon les scénarios, si le projet pilote s’étend et que les frais de conversion ainsi que les délais de réception sont communiqués et s’avèrent meilleurs que ceux des circuits transfrontaliers traditionnels, cette initiative pourrait être considérée comme une avancée concrète au niveau des infrastructures de paiement. Si elle reste durablement limitée à des tests avec quelques clients, sans transparence sur les frais et les délais, elle ne pourra être considérée que comme une validation du produit. Les indicateurs à suivre comprennent le nombre de clients pilotes, les frais de conversion, les délais de réception et les cas d’usage concernés. Ces informations ne figurent pas dans les éléments disponibles et doivent donc être considérées comme inconnues. Cet article ne constitue pas un conseil en investissement.
$USDC
#USDC #stablecoin
Sources :
PANews (publication originale le 11-09 à 22:12, heure de Pékin)
https://www.panewslab.com/zh/articles/01a1c0a6-e218-71b0-81c4-fb9cf85c9434
Selon Reuters, cité par PANews, PNC a annoncé un partenariat avec Coinbase qui permet à ses entreprises et clients institutionnels éligibles de recevoir des paiements en USDC émis par Circle, les fonds étant automatiquement convertis en dollars une fois crédités. Les deux parties indiquent que le service peut aider les entreprises à recevoir leurs fonds plus rapidement et à accélérer les règlements transfrontaliers. Son lancement initial se fait à petite échelle, sous forme de projet pilote. Tom Lang, responsable des produits et des opérations de gestion de trésorerie chez PNC, a déclaré que l’objectif actuel était de tester avec les clients les fonctionnalités des stablecoins qui leur sont utiles. L’an dernier, PNC avait déjà proposé des transactions en cryptomonnaies via la plateforme « crypto-as-a-service » de Coinbase et fourni des services bancaires à Coinbase.
On peut en déduire que cette structure répartit clairement les rôles : la banque contrôle l’accès aux entreprises clientes, Coinbase prend en charge la conversion et la conservation, et l’USDC ne fait qu’une brève halte en cours de route. Pour les entreprises, la conversion en dollars dès la réception des fonds signifie qu’elles ne sont pas exposées aux fluctuations du cours et qu’elles n’inscrivent pas les stablecoins à leur bilan comme des actifs. Pour la banque, c’est une manière de tester le règlement sur la blockchain sans changer les pratiques comptables liées aux monnaies fiduciaires. À mon avis, cela explique pourquoi le choix s’est porté sur la « conversion automatique en dollars » plutôt que sur la détention d’USDC par les entreprises : réduire les frictions liées à la sensibilisation des clients et à la conformité est plus prioritaire que de mettre en avant les capacités propres à l’écosystème crypto.
Selon les scénarios, si le projet pilote s’étend et que les frais de conversion ainsi que les délais de réception sont communiqués et s’avèrent meilleurs que ceux des circuits transfrontaliers traditionnels, cette initiative pourrait être considérée comme une avancée concrète au niveau des infrastructures de paiement. Si elle reste durablement limitée à des tests avec quelques clients, sans transparence sur les frais et les délais, elle ne pourra être considérée que comme une validation du produit. Les indicateurs à suivre comprennent le nombre de clients pilotes, les frais de conversion, les délais de réception et les cas d’usage concernés. Ces informations ne figurent pas dans les éléments disponibles et doivent donc être considérées comme inconnues. Cet article ne constitue pas un conseil en investissement.
$USDC
#USDC #stablecoin
Sources :
PANews (publication originale le 11-09 à 22:12, heure de Pékin)
https://www.panewslab.com/zh/articles/01a1c0a6-e218-71b0-81c4-fb9cf85c9434