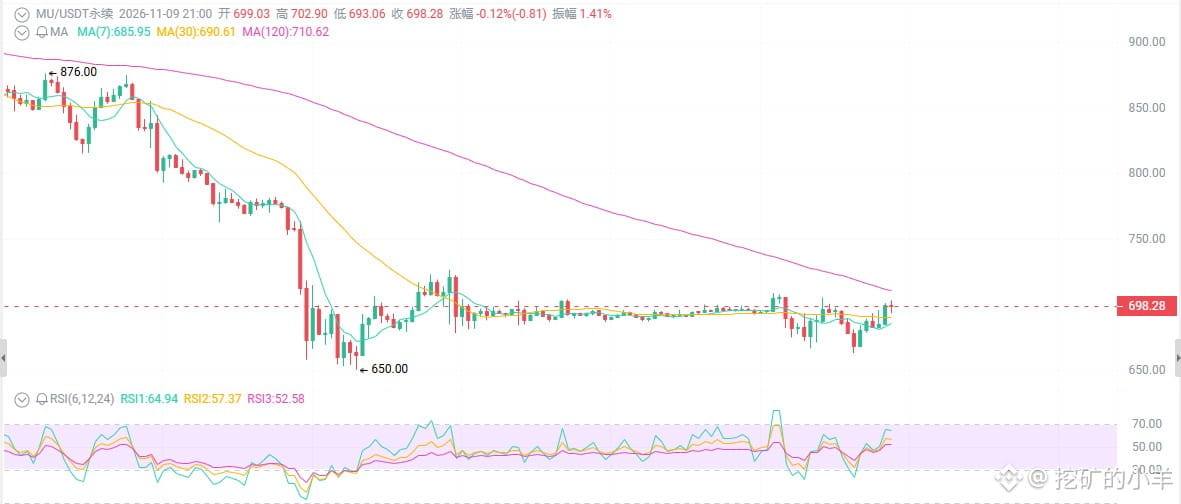
De 1 255 à 698 : Micron a-t-elle touché le fond ?
Des fondamentaux incroyables : chiffre d’affaires en hausse de 256 %, bénéfice net de 85 milliards, marge brute de 87 % — mais le cours a perdu 40 % depuis son sommet. À l’instant, à 698 dollars, plus de 80 % des comptes sont positionnés à la hausse, tous dans l’attente d’un rebond pour revenir à l’équilibre. Est-ce une occasion en or ou un piège où tout le monde va se faire prendre ?
Commençons par les apparences : une bonne entreprise, un cours désastreux.
Pour l’exercice 2026, le chiffre d’affaires de Micron atteint 133,2 milliards de dollars, en hausse de 256 % sur un an. Au quatrième trimestre, le chiffre d’affaires s’est élevé à 54,2 milliards, en hausse de 379 % sur un an, avec un BPA de 33,42 dollars et une marge brute de 87 %. Les prévisions pour le trimestre suivant s’établissent à 61,5 milliards ; la direction affirme que « ce sera le point bas de l’année ».
Avez-vous déjà vu une prévision pour un « point bas » supérieure au chiffre d’affaires annuel de concurrents ?
Et le cours ? Après avoir atteint un sommet historique de 1 255 dollars en juin, il a dégringolé jusqu’à 662 dollars. Il est maintenant à 698. Il a chuté de 33 % en un mois et de 18 % en une semaine.
Les fondamentaux sont au firmament, le cours est au plus bas.
Première chose : les mauvaises nouvelles ont été amplifiées, mais vous n’y croyez pas.
Les démocrates ont remporté les élections de mi-mandat. Qu’est-ce qui inquiète le marché ? Le durcissement des autorisations pour les centres de données, la réduction des dépenses d’investissement dans l’IA, ou encore le coût du financement par la dette qui pourrait écraser la construction de ces centres. À cela s’ajoutent les inquiétudes sur l’offre chinoise, amplifiées par les médias, et les valeurs des semi-conducteurs se sont effondrées en bloc.
Mais réfléchissez calmement : 150 milliards de dollars de RPO, c’est bien réel, et la plupart des accords à long terme avec les clients comportent un prix plancher. Les commandes sont passées, les prix sont verrouillés. Qu’est-ce qui vous inquiète ?
C’est le sentiment du marché. Il est passé du récit « l’IA n’a pas de limites » aux doutes sur « le coût du financement ». Dès qu’un tel changement de perspective s’opère, même les actions des bonnes entreprises peuvent être massacrées sans distinction.
Deuxième chose : la valorisation est incroyablement basse, mais vous n’osez pas acheter.
Sur la base des bénéfices déjà réalisés, le ratio cours/bénéfice de MU se situe entre un chiffre à un seul chiffre et un chiffre à peine supérieur à dix. En prévisionnel, il est encore plus bas. Le consensus des analystes est « Strong Buy », avec un objectif de cours supérieur à 1 500 dollars.
Acheter à 698 dollars une entreprise avec une marge brute de 87 %, une trésorerie nette abondante et un flux de trésorerie disponible explosif, est-ce cher ? Non. Mais vous avez peur que le cours baisse encore.
Vous savez que l’action est bon marché ; vous avez peur que les autres paniquent encore plus que vous après votre achat.
Troisième chose : les positions acheteuses sont trop encombrées — voilà le vrai danger.
L’intérêt ouvert (OI) tourne autour de 200 millions d’USDT, plus de 80 % des comptes sont acheteurs, et les meilleurs traders sont eux aussi majoritairement positionnés à la hausse. Mais les takers penchent pour la baisse et le taux de financement est légèrement positif.
Tout le monde se dit : « Après une telle chute, le rebond est forcément pour bientôt », et se retrouve massé du côté acheteur. Cette configuration redoute par-dessus tout une seule bougie baissière : elle déclenche tous les stop-loss, et le véritable creux n’arrive qu’ensuite.
Les positions acheteuses sont encombrées non pas parce que tout le monde a raison, mais parce que personne ne veut reconnaître sa défaite.
Des fondamentaux incroyables : chiffre d’affaires en hausse de 256 %, bénéfice net de 85 milliards, marge brute de 87 % — mais le cours a perdu 40 % depuis son sommet. À l’instant, à 698 dollars, plus de 80 % des comptes sont positionnés à la hausse, tous dans l’attente d’un rebond pour revenir à l’équilibre. Est-ce une occasion en or ou un piège où tout le monde va se faire prendre ?
Commençons par les apparences : une bonne entreprise, un cours désastreux.
Pour l’exercice 2026, le chiffre d’affaires de Micron atteint 133,2 milliards de dollars, en hausse de 256 % sur un an. Au quatrième trimestre, le chiffre d’affaires s’est élevé à 54,2 milliards, en hausse de 379 % sur un an, avec un BPA de 33,42 dollars et une marge brute de 87 %. Les prévisions pour le trimestre suivant s’établissent à 61,5 milliards ; la direction affirme que « ce sera le point bas de l’année ».
Avez-vous déjà vu une prévision pour un « point bas » supérieure au chiffre d’affaires annuel de concurrents ?
Et le cours ? Après avoir atteint un sommet historique de 1 255 dollars en juin, il a dégringolé jusqu’à 662 dollars. Il est maintenant à 698. Il a chuté de 33 % en un mois et de 18 % en une semaine.
Les fondamentaux sont au firmament, le cours est au plus bas.
Première chose : les mauvaises nouvelles ont été amplifiées, mais vous n’y croyez pas.
Les démocrates ont remporté les élections de mi-mandat. Qu’est-ce qui inquiète le marché ? Le durcissement des autorisations pour les centres de données, la réduction des dépenses d’investissement dans l’IA, ou encore le coût du financement par la dette qui pourrait écraser la construction de ces centres. À cela s’ajoutent les inquiétudes sur l’offre chinoise, amplifiées par les médias, et les valeurs des semi-conducteurs se sont effondrées en bloc.
Mais réfléchissez calmement : 150 milliards de dollars de RPO, c’est bien réel, et la plupart des accords à long terme avec les clients comportent un prix plancher. Les commandes sont passées, les prix sont verrouillés. Qu’est-ce qui vous inquiète ?
C’est le sentiment du marché. Il est passé du récit « l’IA n’a pas de limites » aux doutes sur « le coût du financement ». Dès qu’un tel changement de perspective s’opère, même les actions des bonnes entreprises peuvent être massacrées sans distinction.
Deuxième chose : la valorisation est incroyablement basse, mais vous n’osez pas acheter.
Sur la base des bénéfices déjà réalisés, le ratio cours/bénéfice de MU se situe entre un chiffre à un seul chiffre et un chiffre à peine supérieur à dix. En prévisionnel, il est encore plus bas. Le consensus des analystes est « Strong Buy », avec un objectif de cours supérieur à 1 500 dollars.
Acheter à 698 dollars une entreprise avec une marge brute de 87 %, une trésorerie nette abondante et un flux de trésorerie disponible explosif, est-ce cher ? Non. Mais vous avez peur que le cours baisse encore.
Vous savez que l’action est bon marché ; vous avez peur que les autres paniquent encore plus que vous après votre achat.
Troisième chose : les positions acheteuses sont trop encombrées — voilà le vrai danger.
L’intérêt ouvert (OI) tourne autour de 200 millions d’USDT, plus de 80 % des comptes sont acheteurs, et les meilleurs traders sont eux aussi majoritairement positionnés à la hausse. Mais les takers penchent pour la baisse et le taux de financement est légèrement positif.
Tout le monde se dit : « Après une telle chute, le rebond est forcément pour bientôt », et se retrouve massé du côté acheteur. Cette configuration redoute par-dessus tout une seule bougie baissière : elle déclenche tous les stop-loss, et le véritable creux n’arrive qu’ensuite.
Les positions acheteuses sont encombrées non pas parce que tout le monde a raison, mais parce que personne ne veut reconnaître sa défaite.