UNI à 6,75 $ : avez-vous vendu à perte ?
Le nombre d’adresses actives on-chain atteint un nouveau sommet en 2026, avec 13 000 nouvelles adresses en une journée, tandis que les baleines accumulent discrètement — mais le prix est passé de 7,5 à 6,75 $, en baisse de 22 % sur 30 jours. Tout le monde crie que « UNI est nul », alors que les revenus du protocole servent bel et bien à racheter et brûler des tokens. Est-ce le dernier nettoyage avant le rebond, ou un piège de valeur ?
Commençons par les apparences : l’activité on-chain est brûlante, mais le prix est glacial.
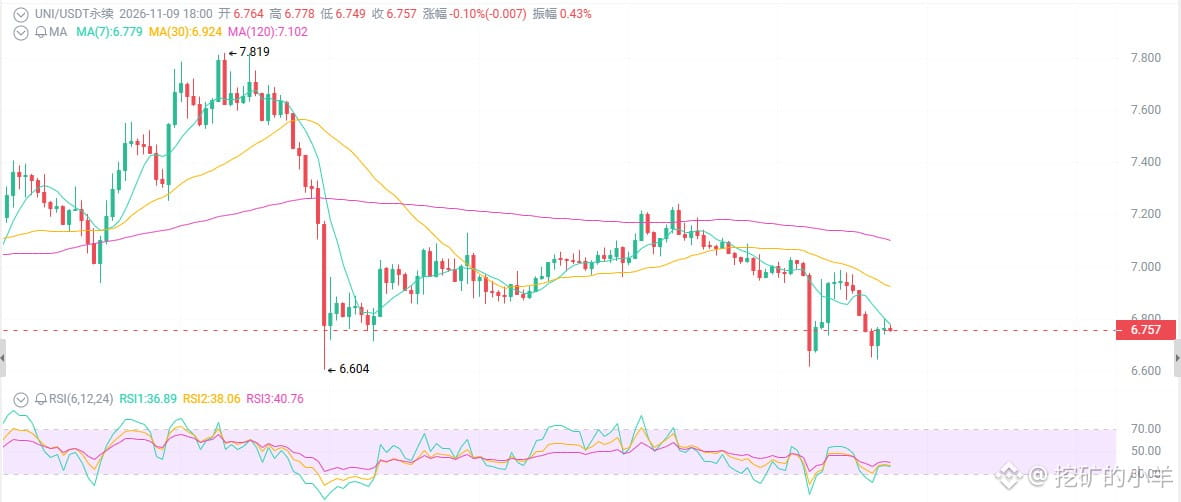
Le token a perdu 6 % en une semaine et 22 % en un mois, avec un volume d’échanges de 380 millions en 24 heures. Le BTC bute autour de 74 000, l’ETH est également faible et les altcoins se font laminer en bloc. Sur le graphique en chandeliers : le cours teste sans cesse la zone de support entre 6,6 et 6,8, le RSI évolue entre 40 et 45, neutre à faible, et le prix reste sous les moyennes mobiles à court terme.
Premier point : le nombre d’adresses actives atteint un sommet depuis le début de l’année, alors que le prix est en solde.
Environ 14 500 adresses actives par jour et plus de 13 000 nouvelles adresses en une seule journée : c’est le niveau le plus élevé de 2026.
V4 Hooks continue de se développer : frais dynamiques, Permissioned Pools prenant en charge les actifs du monde réel (RWA) et la tokenisation immobilière, et Aggregator Hooks connectant des sources de liquidité externes. Elysium (la solution L2 d’Hyperliquid) a également lancé V4 Hooks.
Uniswap passe du statut de « plateforme d’échange de tokens » à celui d’« infrastructure financière on-chain ». Actions tokenisées, immobilier, liquidité interchaînes : tous ces usages sont en train de migrer vers Uniswap.
Deuxième point : le mécanisme de frais est activé, et les UNI sont bel et bien détruits.
Fin 2025, la mise en œuvre d’UNIfication a officiellement activé le mécanisme de frais. Les revenus du protocole servent désormais à racheter et à brûler des UNI.
Une partie des revenus du protocole alimente désormais directement la demande : des UNI sont achetés sur le marché, puis brûlés. L’offre diminue et la demande augmente.
Bien sûr, la proportion brûlée reste encore faible au début (environ 9 % des frais de transaction), et les revenus du protocole demeurent modestes par rapport à une capitalisation de 4,1 milliards. Mais la direction est bonne ; le reste est une question de temps.
Troisième point : le contexte macroéconomique est le principal adversaire à court terme.
Le BTC bute autour de 74 000, sa dominance se situe entre 59 et 60 %, et la saison des altcoins n’est pas encore arrivée. Les taux de la Fed sont à 3,75-4,00 %, et le marché intègre même une probabilité non négligeable de hausse des taux en décembre. Les données de l’IPC sont une épée de Damoclès.
Un contexte macroéconomique restrictif et un resserrement de la liquidité : à court terme, les altcoins n’ont aucune chance.
Mais voyez les choses autrement : si l’IPC ralentit ou si le BTC se stabilise au-dessus de 75 000, quels seront les premiers altcoins à se redresser ? Ceux qui ont des revenus réels, un mécanisme déflationniste et un écosystème en expansion : UNI.
Le nombre d’adresses actives on-chain atteint un nouveau sommet en 2026, avec 13 000 nouvelles adresses en une journée, tandis que les baleines accumulent discrètement — mais le prix est passé de 7,5 à 6,75 $, en baisse de 22 % sur 30 jours. Tout le monde crie que « UNI est nul », alors que les revenus du protocole servent bel et bien à racheter et brûler des tokens. Est-ce le dernier nettoyage avant le rebond, ou un piège de valeur ?
Commençons par les apparences : l’activité on-chain est brûlante, mais le prix est glacial.
Le token a perdu 6 % en une semaine et 22 % en un mois, avec un volume d’échanges de 380 millions en 24 heures. Le BTC bute autour de 74 000, l’ETH est également faible et les altcoins se font laminer en bloc. Sur le graphique en chandeliers : le cours teste sans cesse la zone de support entre 6,6 et 6,8, le RSI évolue entre 40 et 45, neutre à faible, et le prix reste sous les moyennes mobiles à court terme.
Premier point : le nombre d’adresses actives atteint un sommet depuis le début de l’année, alors que le prix est en solde.
Environ 14 500 adresses actives par jour et plus de 13 000 nouvelles adresses en une seule journée : c’est le niveau le plus élevé de 2026.
V4 Hooks continue de se développer : frais dynamiques, Permissioned Pools prenant en charge les actifs du monde réel (RWA) et la tokenisation immobilière, et Aggregator Hooks connectant des sources de liquidité externes. Elysium (la solution L2 d’Hyperliquid) a également lancé V4 Hooks.
Uniswap passe du statut de « plateforme d’échange de tokens » à celui d’« infrastructure financière on-chain ». Actions tokenisées, immobilier, liquidité interchaînes : tous ces usages sont en train de migrer vers Uniswap.
Deuxième point : le mécanisme de frais est activé, et les UNI sont bel et bien détruits.
Fin 2025, la mise en œuvre d’UNIfication a officiellement activé le mécanisme de frais. Les revenus du protocole servent désormais à racheter et à brûler des UNI.
Une partie des revenus du protocole alimente désormais directement la demande : des UNI sont achetés sur le marché, puis brûlés. L’offre diminue et la demande augmente.
Bien sûr, la proportion brûlée reste encore faible au début (environ 9 % des frais de transaction), et les revenus du protocole demeurent modestes par rapport à une capitalisation de 4,1 milliards. Mais la direction est bonne ; le reste est une question de temps.
Troisième point : le contexte macroéconomique est le principal adversaire à court terme.
Le BTC bute autour de 74 000, sa dominance se situe entre 59 et 60 %, et la saison des altcoins n’est pas encore arrivée. Les taux de la Fed sont à 3,75-4,00 %, et le marché intègre même une probabilité non négligeable de hausse des taux en décembre. Les données de l’IPC sont une épée de Damoclès.
Un contexte macroéconomique restrictif et un resserrement de la liquidité : à court terme, les altcoins n’ont aucune chance.
Mais voyez les choses autrement : si l’IPC ralentit ou si le BTC se stabilise au-dessus de 75 000, quels seront les premiers altcoins à se redresser ? Ceux qui ont des revenus réels, un mécanisme déflationniste et un écosystème en expansion : UNI.