
Mastercard figure deux fois dans l’échantillon de ce livre.
La première fois, c’était en septembre 2021, lorsqu’elle a acquis CipherTrace, une société d’analyse des transactions sur blockchain. En mars 2024, CipherTrace a informé ses clients qu’elle allait mettre fin à plusieurs de ses produits phares, dont Armada, Inspector et Sentry.
La deuxième fois, c’était en mars 2026, lorsqu’elle a annoncé l’acquisition de BVNK, une société spécialisée dans les infrastructures pour stablecoins, pour un montant pouvant atteindre 1,8 milliard de dollars, dont 300 millions sous forme de contrepartie conditionnelle. Selon Mastercard, une fois l’opération finalisée, BVNK permettra d’intégrer les stablecoins à l’ensemble du réseau Mastercard : les acquéreurs et les prestataires de traitement pourront régler les transactions en stablecoins, et le portail de paiement de Mastercard permettra d’accepter les paiements en stablecoins.
La même entreprise est entrée deux fois dans le secteur des cryptomonnaies, en achetant des choses complètement différentes. La première fois, elle a acheté une « activité crypto » ; la deuxième, une « pièce à intégrer à son propre réseau ».
Ce chapitre porte sur les deux vagues d’entrée des institutions financières traditionnelles dans le secteur : pourquoi la plupart des opérations de la vague de 2021 ont échoué, et ce qui distingue celle qui a commencé après 2024.
Première vague : créer une activité à part (autour de 2021)
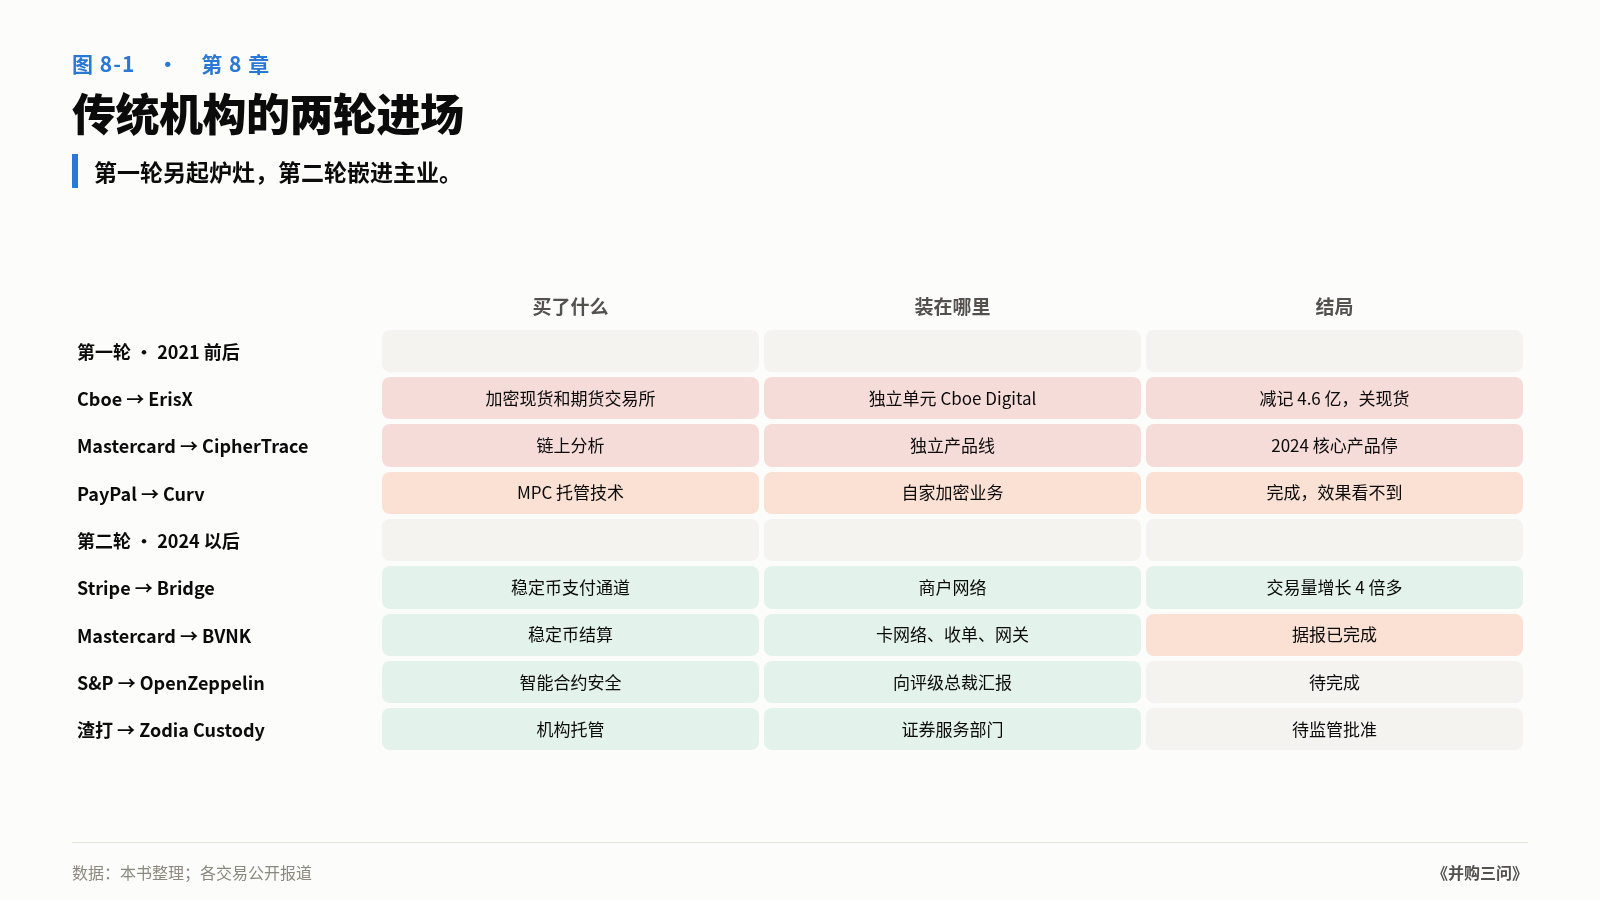
En 2021, les institutions financières traditionnelles ont acheté des entreprises crypto à grande échelle pour la première fois. L’échantillon comprend trois opérations :
PayPal → Curv (mars 2021) : technologie de conservation MPC, environ 200 millions de dollars selon les informations publiées ;
Mastercard → CipherTrace (septembre 2021) : analyse on-chain, prix non divulgué ;
Cboe → ErisX (octobre 2021) : plateforme d’échange de cryptomonnaies au comptant et de contrats à terme, prix non divulgué.
Ajoutons un exemple plus ancien de développement interne : en 2018, Intercontinental Exchange (ICE) a incubé Bakkt dans le but de créer une plateforme institutionnelle de contrats à terme sur bitcoin et de conservation. Bakkt est entrée en Bourse en 2021 par le biais d’une SPAC, puis sa valeur n’a cessé de baisser.
L’histoire de Bakkt est la plus complète et illustre le mieux les problèmes liés à la création d’une activité à part. En 2018, ICE a lancé Bakkt, avec Microsoft et Starbucks parmi ses partenaires ; son activité initiale portait sur des contrats à terme sur bitcoin avec livraison physique. Le 11 janvier 2021, Bakkt a annoncé sa fusion avec la SPAC VPC Impact Acquisition Holdings en vue de son introduction en Bourse, pour une valeur d’entreprise d’environ 2,1 milliards de dollars après fusion. L’opération a été finalisée en octobre 2021, ICE conservant environ deux tiers des intérêts économiques. C’était le plus gros pari d’ICE dans le secteur crypto, réalisé précisément au sommet du marché. Bakkt a ensuite acquis Apex Crypto en 2023 (chapitre 6), puis cédé progressivement ses activités, notamment la conservation.
Le bilan :
Cboe : dépréciation de 460 millions de dollars de goodwill au trimestre suivant la finalisation de l’opération, puis fermeture du marché au comptant en 2024 (chapitre 5) ;
Mastercard : les principaux produits de CipherTrace ont été arrêtés en 2024 ;
PayPal : l’acquisition de Curv a été finalisée et la technologie a été utilisée dans ses propres activités crypto, sans résultats visibles à l’extérieur ;
ICE/Bakkt : Bakkt a ensuite vendu ses activités, notamment celle de conservation, et son cours de Bourse est resté durablement bas.
Le point commun de cette vague est que les institutions traditionnelles voulaient créer une activité crypto à part, en dehors de leur activité principale.
En achetant ErisX, Cboe voulait créer « Cboe Digital », une activité parallèle à celle des options ; en achetant CipherTrace, Mastercard voulait lancer une activité d’analyse de conformité on-chain destinée aux banques et aux plateformes d’échange ; en incubant Bakkt, ICE voulait créer une entreprise crypto indépendante. Entre les actifs achetés et leur activité principale, il y avait un mur.
Le problème d’une activité créée à part, c’est qu’elle doit survivre par ses propres moyens. Elle ne bénéficie ni de l’apport de clientèle ni des flux de trésorerie de l’activité principale. À l’arrivée d’un marché baissier, c’est elle qui est supprimée en premier. Lorsque le marché baissier de 2022 est arrivé, toutes ces activités créées à part ont révélé leurs faiblesses.
Pour analyser la première vague à l’aide des trois questions :
Calendrier : toutes les opérations ont eu lieu autour de 2021, autrement dit au sommet du marché ;
Actifs : principalement l’équipe et la technologie, avec une base de clientèle limitée ;
Intégration : presque aucune. Il n’y a pas de lien entre l’entreprise acquise et l’activité principale ; elle doit générer ses revenus de manière indépendante.
Deuxième vague : intégration à l’activité principale (après 2024)
Après 2024, les institutions traditionnelles sont revenues à l’offensive. La liste des opérations est plus longue cette fois :
Stripe → Bridge (annoncé en octobre 2024, finalisé en février 2025, 1,1 milliard de dollars) : canaux de paiement en stablecoins ;
Mastercard → BVNK (annoncé en mars 2026, jusqu’à 1,8 milliard) : infrastructure de règlement en stablecoins ;
Franklin Templeton → 250 Digital (avril 2026) : gestion d’actifs numériques ;
S&P Global → OpenZeppelin (septembre 2026) : sécurité des contrats intelligents ;
Standard Chartered → 100 % de Zodia Custody (accord définitif signé en octobre 2026) : conservation institutionnelle.
Le point commun de cette vague est précisément l’inverse de celui de la première : les entreprises acquises sont intégrées à l’activité principale et en deviennent une composante.
Stripe et Bridge : ajouter une voie au réseau de paiement
Stripe est l’un des plus grands prestataires mondiaux de traitement des paiements en ligne. Son volume total de paiements en 2025 s’élevait à environ 1 900 milliards de dollars. En achetant Bridge, son objectif n’était pas de se lancer dans le « commerce des stablecoins », mais de permettre à ses commerçants d’accepter et d’envoyer des paiements en stablecoins, ainsi que d’effectuer des règlements transfrontaliers.
Stripe a donné des chiffres sur les résultats de Bridge après son acquisition dans sa lettre annuelle de 2025 : le volume des transactions de Bridge a été multiplié par plus de quatre.
Le prix de l’opération a surpris beaucoup de monde. Bridge a été fondée en 2022 par Zach Abrams et Sean Yu, deux anciens cadres de Coinbase. Selon les informations publiées, elle n’avait levé qu’environ 58 millions de dollars au total et sa valorisation était d’environ 200 millions lors de son tour de série A, en août 2024. Deux mois plus tard, Stripe l’a rachetée pour 1,1 milliard de dollars, soit environ 5,5 fois la valorisation de la série A. Stripe avait déjà une histoire avec les cryptomonnaies : l’entreprise avait commencé à accepter les paiements en bitcoins en 2014, puis les avait abandonnés en 2018 en raison des délais de confirmation et des frais élevés. Six ans plus tard, elle est revenue, mais ce qu’elle a acheté, ce n’était pas le paiement en bitcoins : c’était un canal de paiement en stablecoins.
Plus important encore, Stripe a poursuivi son développement après Bridge. À la mi-2025, l’entreprise a racheté Privy, une société de portefeuilles intégrés. Selon Stripe, Privy prend en charge plus de 110 millions de portefeuilles programmables. En septembre 2025, Stripe et Paradigm ont lancé Tempo, une blockchain conçue pour les paiements.
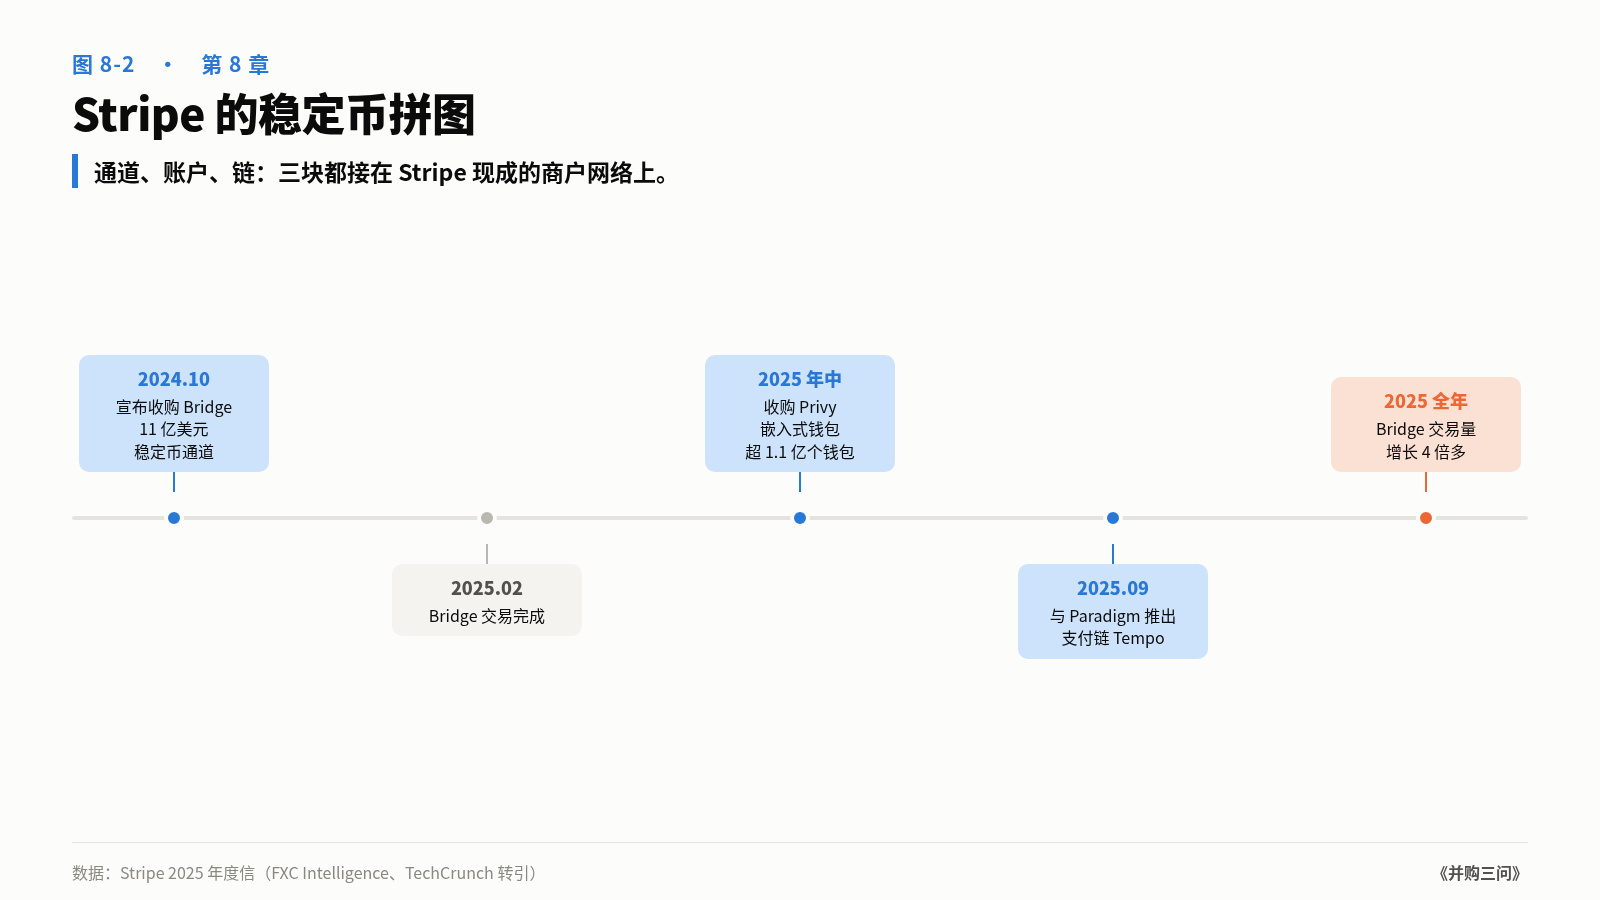
Bridge fournit le canal, Privy les comptes et Tempo la blockchain sous-jacente. En réunissant ces trois éléments, Stripe a construit une infrastructure complète de paiement en stablecoins, dont chaque composant est relié au réseau de commerçants déjà en place. Bridge n’a pas besoin de chercher ses propres clients : Stripe en compte plusieurs millions.
Voilà ce que signifie « intégrer à l’activité principale » : la croissance de l’entreprise acquise vient de la distribution de l’acquéreur, pas de ses propres moyens.
Mastercard et BVNK : les leçons tirées de la deuxième tentative
La deuxième acquisition de Mastercard corrige presque exactement la première.
CipherTrace vendait des rapports d’analyse à destination des services de conformité des banques et des plateformes d’échange, sans lien direct avec l’activité de réseau de cartes de Mastercard. BVNK vend des capacités de règlement, dont les acheteurs sont les acteurs du propre réseau de Mastercard : acquéreurs, processeurs et passerelles de paiement pour commerçants.
Selon Mastercard, les capacités de BVNK seront utilisées dans trois domaines : permettre aux acquéreurs et aux processeurs de régler en stablecoins ; ajouter l’acceptation des stablecoins aux passerelles de paiement de Mastercard ; et intégrer des « rails on-chain » à différents types de transactions du réseau. Ces trois domaines relèvent tous de l’activité principale de Mastercard.
Un autre détail mérite d’être relevé : en novembre 2025, BVNK avait négocié avec Coinbase une acquisition d’environ 2 milliards de dollars. Les discussions étaient déjà au stade de l’audit préalable, mais elles ont finalement échoué. Quatre mois plus tard, Mastercard l’a rachetée pour un montant pouvant atteindre 1,8 milliard de dollars, dont 300 millions de contrepartie conditionnelle liée aux résultats. Le prix était légèrement inférieur à celui négocié avec Coinbase, et une partie du montant était liée aux performances.
Standard Chartered et Zodia : séparer, puis intégrer
L’opération entre Standard Chartered et Zodia Custody est l’exemple le plus clair d’une « intégration à l’activité principale ».
Zodia Custody est une société de conservation de cryptoactifs fondée en 2020 par SC Ventures, le département d’innovation de Standard Chartered, et Northern Trust, aux États-Unis. Par la suite, elle a accueilli parmi ses actionnaires SBI, la National Australia Bank, Emirates NBD et d’autres. Standard Chartered en détenait initialement environ 70 %.
En mai 2026, une offre non contraignante de Standard Chartered pour le rachat des parts restantes a été acceptée ; le 21 octobre, les deux parties ont signé un accord définitif aux termes duquel la banque rachète 100 % de Zodia Custody. Le prix n’a pas été divulgué et l’opération doit encore recevoir l’approbation des autorités réglementaires.
La structure de l’opération est l’élément essentiel. Selon le communiqué de Standard Chartered :
L’activité de conservation sera intégrée au département des services titres de Standard Chartered. Celui-ci conserve déjà des actions, des obligations et des fonds pour des clients institutionnels du monde entier ; la conservation de cryptoactifs devient désormais l’une de ses gammes de produits ;
Les activités de logiciels et de services spécialisés seront séparées et transférées à une nouvelle société appelée Zodia Solutions, qui sera placée sous SC Ventures. Northern Trust, la National Australia Bank, SBI, Emirates NBD et d’autres continueront d’y investir. Standard Chartered en sera l’un des clients.
L’activité de conservation réglementée est intégrée à l’activité principale, tandis que les logiciels, qui peuvent être vendus de manière indépendante à d’autres institutions, sont séparés. La première se développera grâce aux clients de Standard Chartered ; la seconde, grâce à l’arrivée d’autres banques clientes. Cette structure évite le problème rencontré par Metaco au chapitre 3 : lorsqu’un fournisseur de logiciels appartient entièrement à une banque, les autres banques peuvent hésiter à continuer à l’utiliser. Une structure indépendante détenue conjointement par plusieurs banques réduit considérablement cette réticence.
Standard Chartered devient ainsi la première banque d’importance systémique mondiale à acquérir à 100 % une entreprise native du secteur des cryptomonnaies.
S&P et OpenZeppelin : une agence de notation rachète un évaluateur
L’acquisition d’OpenZeppelin par S&P Global est l’opération la plus inattendue de la deuxième vague.
OpenZeppelin est l’une des entreprises les plus connues dans le domaine de la sécurité des contrats intelligents. Sa bibliothèque de contrats open source est utilisée par un grand nombre de projets Ethereum, et son équipe d’audit a réalisé des audits de sécurité pour des centaines de projets.
Pourquoi S&P a-t-elle voulu acheter une société spécialisée dans la sécurité des contrats intelligents ? Yann Le Pallec, président de la division notation de S&P, explique que la technologie et l’expertise d’OpenZeppelin viendront renforcer la capacité de S&P à évaluer les risques liés aux contrats intelligents et aux technologies on-chain. Autrement dit, S&P note déjà des stablecoins et des fonds tokenisés, mais les risques associés à ces actifs ne se limitent pas aux réserves et au crédit : ils peuvent aussi se trouver dans le code. Un stablecoin dont les réserves sont suffisantes peut être compromis par une faille dans un contrat. S&P doit donc être en mesure de comprendre le code.
La structure de l’opération le confirme : OpenZeppelin conserve sa marque et fonctionne comme une entité indépendante. Son PDG, Demian Brener, reste en poste et rend directement compte au président de la division notation. L’entreprise n’a pas été intégrée à un « département d’innovation des actifs numériques », mais à la principale ligne d’activité de S&P.
Cela soulève une question liée à CoinMarketCap, au chapitre 2 : la valeur d’une société d’audit de sécurité repose sur son jugement indépendant. Peut-elle conserver cette indépendance après son acquisition ? La situation est différente de celle de CoinMarketCap après son rachat par Binance. S&P est elle-même une agence de notation dont l’activité dépend de son indépendance. Plus que tout autre acquéreur, elle sait que si l’on soupçonne OpenZeppelin de subir des pressions, elle perdra toute valeur pour S&P. Les intérêts de l’acquéreur et de l’entreprise acquise convergent donc sur la nécessité de « préserver son indépendance ».
Troisième mode d’entrée : investir d’abord, créer une coentreprise ensuite, puis seulement acquérir
Outre la création d’une activité à part et l’intégration à l’activité principale, les institutions traditionnelles disposent d’une approche plus prudente : investir d’abord, sans prendre le contrôle.
Le plus gros investissement de ce type est celui d’Intercontinental Exchange (ICE) dans Polymarket. En octobre 2025, ICE, la société mère de la Bourse de New York, a annoncé un investissement pouvant atteindre 2 milliards de dollars dans le marché de prédiction Polymarket, sur la base d’une valorisation pré-investissement d’environ 8 milliards. Les deux parties ont également convenu qu’ICE distribuerait les données de Polymarket à des « milliers d’institutions financières » dans le monde via son propre réseau de données financières, et qu’elles coopéreraient dans le domaine de la tokenisation. Quelques mois auparavant, Polymarket avait été valorisée à environ 1,2 milliard de dollars lors d’un tour de financement mené par Founders Fund.
ICE n’a pas acquis Polymarket, mais a obtenu deux choses : une source de données en forte croissance et un ticket d’entrée pour une éventuelle coopération plus approfondie à l’avenir. Pour un groupe boursier, c’est beaucoup plus prudent que de racheter directement un marché de prédiction encore en train de composer avec les autorités de réglementation américaines.
Standard Chartered et Zodia illustrent la version complète de cette démarche : en 2020, SC Ventures, filiale de Standard Chartered, et Northern Trust créent conjointement Zodia Custody ; SBI, la National Australia Bank et d’autres investisseurs entrent ensuite au capital ; en 2026, Standard Chartered rachète finalement toutes les parts et intègre l’activité de conservation à son activité principale. Six ans se sont écoulés entre la coentreprise et la prise de contrôle totale.
Investissement, coentreprise, acquisition : trois étapes pour les institutions traditionnelles qui entrent dans le secteur des cryptomonnaies. Chaque étape intervient une fois que la précédente a permis de confirmer l’existence d’un lien avec l’activité principale. C’est plus lent que de racheter directement une plateforme d’échange, comme lors de la vague de 2021, mais le coût d’un échec est aussi bien moindre.
La différence entre les deux vagues : un test simple
Pour comparer les deux vagues, une simple question suffit : à qui rend compte le dirigeant de l’entreprise acquise ?
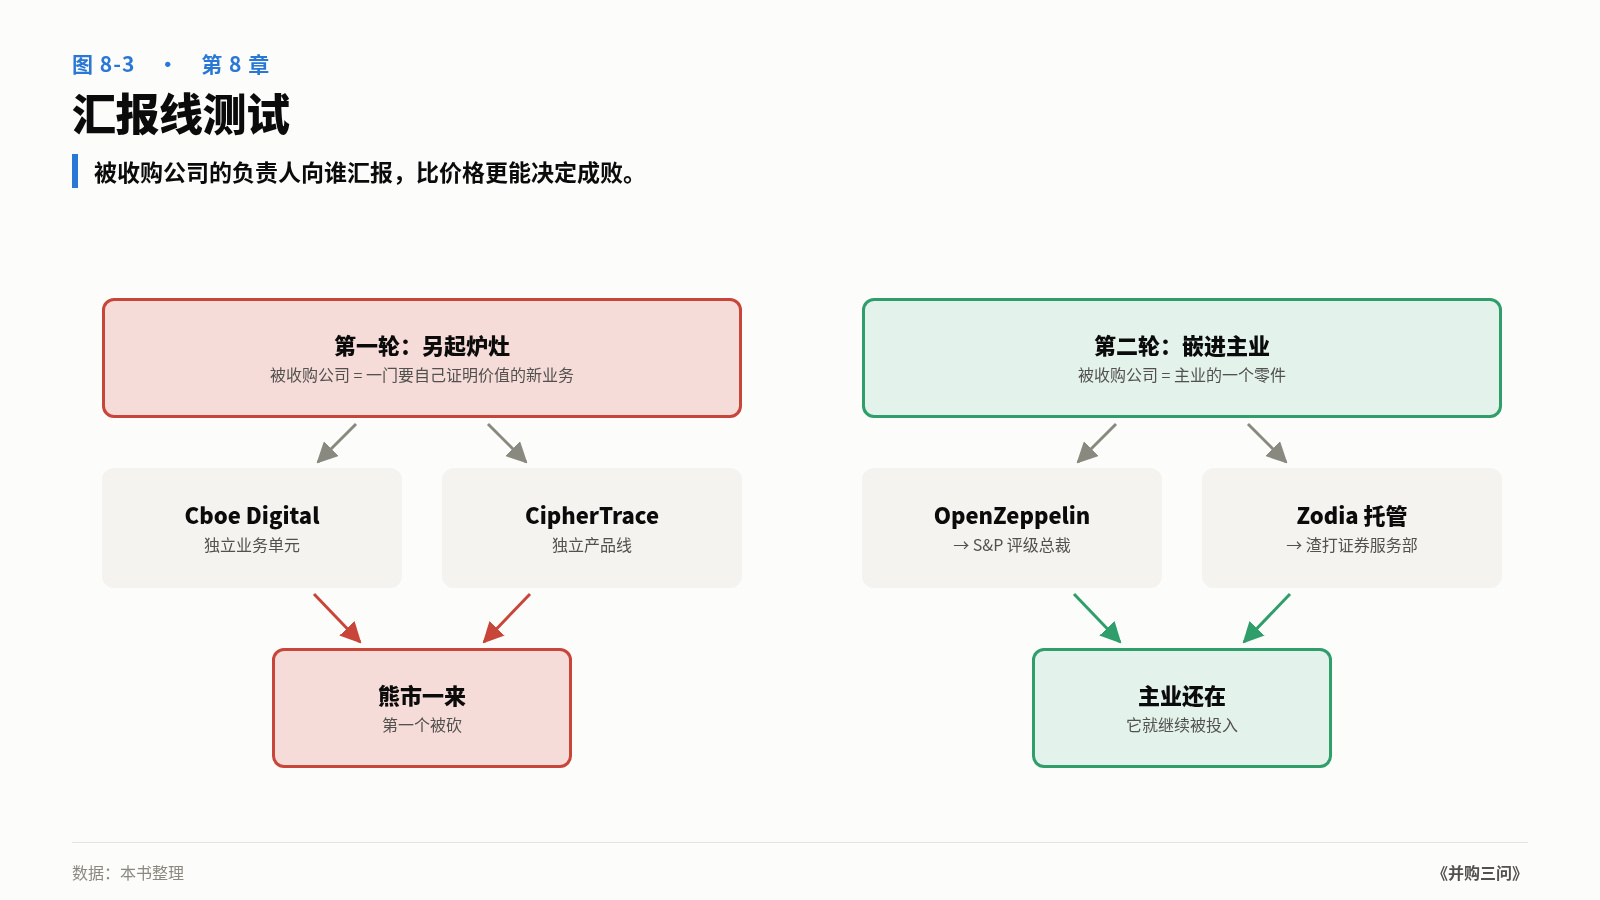
Première vague : ErisX devient Cboe Digital, une unité opérationnelle indépendante ; CipherTrace est une gamme de produits indépendante au sein de Mastercard ; Bakkt est une entreprise autonome. Ces entités rendent compte à des responsables des « nouvelles activités » ou de l’« innovation », ou bien fonctionnent tout simplement comme des entreprises indépendantes.
Deuxième vague : le PDG d’OpenZeppelin rend compte au président de la division notation de S&P ; l’activité de conservation de Zodia est intégrée au département des services titres de Standard Chartered ; les capacités de BVNK sont intégrées au réseau et aux passerelles de Mastercard ; Bridge est reliée au réseau de commerçants de Stripe.
La ligne hiérarchique montre comment l’acquéreur considère l’opération : s’agit-il d’une nouvelle activité qui doit faire ses preuves par elle-même, ou d’une composante de l’activité principale ? La première sera supprimée lors d’un marché baissier ; la seconde continuera de recevoir des investissements tant que l’activité principale perdurera.
Bien sûr, la ligne hiérarchique est un résultat, pas une cause. Les véritables raisons sont au nombre de trois :
Premièrement, le calendrier diffère. La première vague a eu lieu au sommet de 2021, la deuxième à partir de 2024, à mesure que le cadre réglementaire se précisait. Le GENIUS Act de 2025 a établi un cadre fédéral pour les stablecoins, permettant enfin aux institutions traditionnelles de savoir ce que signifie être « en conformité » dans ce secteur.
Deuxièmement, les cibles diffèrent. La première vague a acheté des activités natives du secteur crypto, comme des plateformes d’échange et des outils d’analyse ; la deuxième a acheté des infrastructures telles que des canaux de paiement en stablecoins, des services de conservation et des audits de sécurité. Les premières sont en concurrence avec l’activité principale de la finance traditionnelle ou fonctionnent en parallèle ; les secondes s’inscrivent dans la chaîne de valeur en amont ou en aval.
Troisièmement, les acquéreurs ne se posent pas les mêmes questions. Lors de la première vague, la question était : « Devons-nous nous lancer dans les cryptomonnaies ? » Lors de la deuxième, elle est devenue : « Comment intégrer les technologies on-chain à notre activité principale ? » Dans le premier cas, on parie sur une nouvelle activité ; dans le second, on modernise une activité déjà existante.
La deuxième vague n’a pas encore livré son verdict
Il faut être clair : la plupart des opérations de la deuxième vague n’ont pas encore produit de résultats.
Stripe et Bridge affichent déjà des premiers résultats positifs. L’opération Mastercard/BVNK vient tout juste d’être finalisée (en août 2026, selon les informations publiées), tandis que Standard Chartered/Zodia et S&P/OpenZeppelin attendent encore une approbation réglementaire ou viennent tout juste de signer. Il faudra attendre les résultats des deux ou trois prochaines années pour savoir si ces opérations réussiront.
En outre, l’« intégration à l’activité principale » comporte aussi ses propres risques. L’équipe acquise peut partir en raison des procédures des grandes entreprises, et le rythme des évolutions technologiques dans le secteur crypto peut dépasser celui des prises de décision des institutions traditionnelles. Le chapitre 11 expliquera que, dans les acquisitions où l’équipe constitue le principal actif, sa valeur disparaît si elle s’en va.
Mais au regard des trois questions relatives aux acquisitions, la deuxième vague a au moins apporté une bonne réponse à celle de l’intégration : dès le lendemain de leur acquisition, les entreprises achetées disposaient déjà d’activités prêtes à utiliser leurs services.
Si vous travaillez dans une institution financière traditionnelle et envisagez d’acquérir une entreprise crypto
Commencez par répondre à la question : « Où l’intégrer ? » Dans quelle activité existante, quelle gamme de produits ou quel segment de clientèle l’entreprise sera-t-elle intégrée ? Si la réponse est « elle deviendra une nouvelle activité indépendante », vous risquez de répéter les erreurs de la première vague.
Inscrivez la ligne hiérarchique dans le plan de transaction. La personne à qui rendra compte le dirigeant de l’entreprise acquise peut davantage déterminer le succès de l’opération que son prix.
Séparez les activités réglementées de celles qui peuvent être vendues indépendamment. La méthode de Standard Chartered mérite d’être étudiée : intégrer les activités réglementées et séparer les logiciels destinés à d’autres institutions afin qu’ils restent neutres.
Maîtrisez le prix grâce à une contrepartie conditionnelle. Dans l’opération BVNK, Mastercard a prévu 300 millions de dollars de contrepartie conditionnelle. C’est une protection raisonnable pour une cible en forte croissance, mais dont l’avenir reste incertain.
Ne soyez pas le premier à vous précipiter au sommet du marché. La leçon de la première vague est que les institutions traditionnelles qui sont entrées au sommet de 2021 ont acheté les actifs les plus chers et les plus fragiles.
La conclusion de ce chapitre tient en une phrase : lors de la première vague, les institutions traditionnelles ont acheté une activité crypto qu’elles ont supprimée à l’arrivée du marché baissier ; lors de la deuxième, elles ont acheté des éléments intégrés à leur activité principale, qui perdurent tant que celle-ci subsiste.
Sources des données de ce chapitre
Mastercard/CipherTrace : Fortune
Mastercard/BVNK (montant maximal de 1,8 milliard, contrepartie conditionnelle de 300 millions, utilisation) : Fintech Futures, Fortune, American Banker ; finalisation (source unique) : Cointelegraph
Stripe/Bridge : NBC/CNBC ; lettre annuelle 2025 de Stripe (volume de transactions de Bridge multiplié par plus de quatre, 110 millions de portefeuilles Privy, Tempo, volume de paiements de 1 900 milliards) : FXC Intelligence, TechCrunch
Standard Chartered/Zodia : The Block, Fintech Futures, Ledger Insights
S&P/OpenZeppelin : The Block, Fintech Futures
Franklin Templeton/250 Digital : Skadden
Cboe/ErisX, PayPal/Curv : voir les sources des chapitres 3 et 5
Échec des négociations Coinbase/BVNK : rapport annuel 2025 d’Architect Partners
Fondateurs de Bridge, environ 58 millions de dollars levés et valorisation d’environ 200 millions lors de la série A : FXStreet, The Block
ICE/Polymarket (montant maximal de 2 milliards, valorisation pré-investissement d’environ 8 milliards, distribution des données) : communiqué d’ICE, The Block ; financement antérieur de Polymarket : The Block
Création de Bakkt et introduction en Bourse par fusion avec une SPAC (valeur d’entreprise de 2,1 milliards, ICE détenant environ deux tiers des intérêts économiques) : ForkLog, Architect Partners, FXStreet
Note sur les données : une seule source confirme la finalisation de l’opération Mastercard/BVNK ; le texte indique donc « selon les informations publiées ». L’incubation de Bakkt par ICE et son introduction en Bourse par fusion avec une SPAC en 2021 relèvent de faits publiquement connus et ne font pas l’objet de sources distinctes.
—
Cet article est le chapitre 8 (sur 16) de la publication en feuilleton de mon nouveau livre (Les trois questions des fusions-acquisitions). Un chapitre est publié chaque jour.
Auteur : Wang Xiaoming (Lotus bleu)