
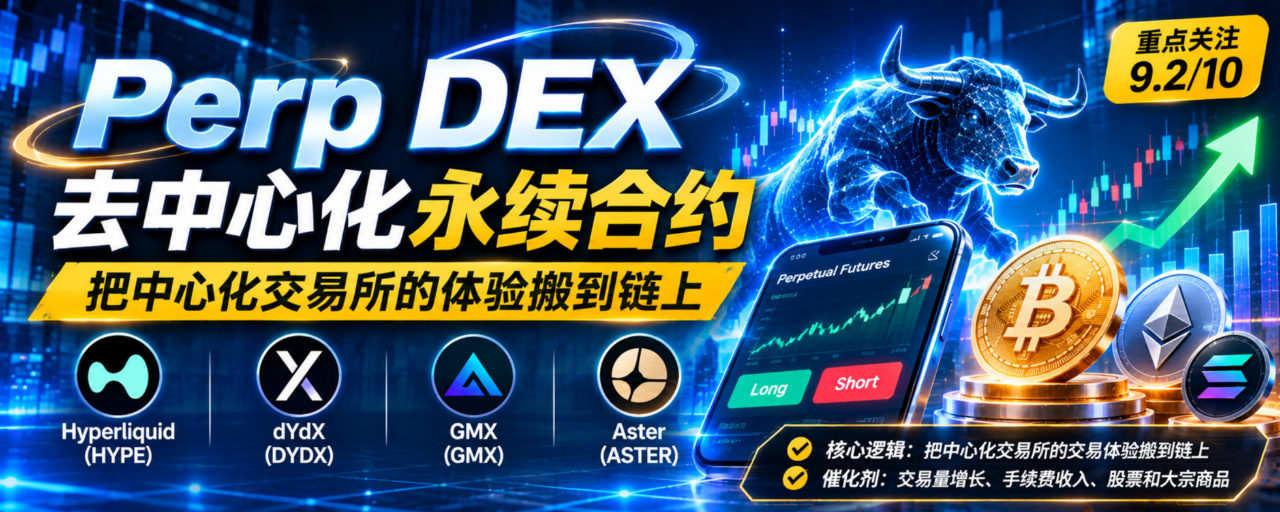
Salut tout le monde ! Aujourd’hui, parlons d’un secteur au modèle économique particulièrement solide : les Perp DEX, des plateformes décentralisées de contrats perpétuels.
Contrairement à bien des secteurs dont la valorisation repose sur des promesses lointaines, les Perp DEX ont fait leurs preuves sur le terrain : de vrais traders, des revenus générés par les frais et une véritable concurrence en matière de liquidité. Toutes les activités des utilisateurs et les données de transaction sont consultables sur la blockchain. Leur objectif : apporter sur la blockchain la fluidité des contrats à terme que nous connaissons sur des plateformes centralisées comme Binance ou OKX, tout en préservant l’atout essentiel de la DeFi : les actifs restent dans votre propre portefeuille, sans être confiés à la plateforme. Le règlement repose entièrement sur des contrats intelligents, dans la transparence.
Et son potentiel ne se limite pas au trading de BTC et d’ETH. Si cette approche fonctionne, il sera possible à l’avenir de négocier on-chain des actifs traditionnels comme les actions américaines, l’or, le pétrole et les devises, et d’ajuster son exposition même le week-end ou les jours fériés, lorsque les marchés traditionnels sont fermés. Aujourd’hui, je vais passer en revue quatre grands projets : Hyperliquid (HYPE), dYdX (DYDX), GMX (GMX) et Aster (ASTER). Nous n’allons pas simplement comparer leurs volumes à court terme ; nous examinerons surtout leur modèle sous-jacent, l’origine de leurs revenus, leurs avantages, la capacité de leurs jetons à capter réellement la valeur et les risques cachés.
Commençons par les bases : beaucoup de nouveaux venus ne savent pas encore ce qu’est un contrat perpétuel. Un contrat perpétuel est un produit dérivé à effet de levier sans date d’échéance. Si vous anticipez une hausse, vous prenez une position longue ; si vous anticipez une baisse, vous prenez une position courte. Une petite marge vous permet de prendre une position plus importante. Exemple simple : le BTC vaut actuellement 100 000 dollars. Vous anticipez une hausse et déposez une marge de 1 000 U pour ouvrir une position longue avec un effet de levier de 10× : la valeur notionnelle de votre position est de 10 000 U. Si le cours monte de 5 %, vous gagnez 500 U ; s’il baisse de 5 %, vous perdez 500 U. Cela ne tient pas encore compte des frais, du taux de financement, du slippage ni des pertes liées à la liquidation.
Comme il n’y a pas d’échéance ni de livraison, le taux de financement permet de maintenir le prix du contrat proche du prix au comptant. Quand les positions longues sont trop nombreuses, les acheteurs paient les vendeurs ; quand les positions courtes sont trop nombreuses, c’est l’inverse : les vendeurs paient les acheteurs. Ce mécanisme est au cœur des contrats perpétuels.
Beaucoup se demandent quelle est la différence entre un CEX et un Perp DEX. Sur un CEX, vous déposez vos cryptos et confiez la garde de vos actifs à la plateforme, qui apparie les ordres en interne ; les données reposent entièrement sur les informations publiées par la plateforme. Sur un Perp DEX, les actifs restent dans votre portefeuille ou dans un contrat intelligent. Les ordres sont appariés soit dans un carnet d’ordres on-chain, soit au sein d’un pool de liquidité, et toutes les transactions sont enregistrées on-chain et vérifiables.
Mais il y a un point essentiel à comprendre : la décentralisation n’est pas une garantie absolue. Quand les gens tradent des contrats, leurs priorités restent toujours les mêmes : exécution rapide, frais bas, carnet suffisamment profond, faible slippage, liquidations sans accroc et utilisation efficace du capital. Si un DEX est lent, que le slippage est énorme et que la liquidité est très faible, les traders ne resteront pas, même s’il est très décentralisé. La décentralisation est un avantage, pas un atout concurrentiel fondamental.
Pourquoi est-ce que je dis que les Perp DEX sont une infrastructure essentielle du marché crypto ? La demande de contrats perpétuels existe aussi bien en marché haussier qu’en marché baissier. Il ne s’agit pas uniquement de spéculer sur le sens du marché : les gros détenteurs de cryptos au comptant peuvent ouvrir des positions courtes pour se couvrir contre le risque de baisse ; les arbitragistes recherchent des écarts de prix entre le marché au comptant et les contrats ; les teneurs de marché fournissent de la liquidité et captent les écarts ; les traders utilisent l’effet de levier pour ajuster leur exposition au risque. Contrairement à de nombreux récits, dont l’attrait disparaît dès que le marché se refroidit, la demande fondamentale pour les contrats reste relativement constante. Tant que le marché est volatil, les opérations de couverture, d’arbitrage et de trading continuent de générer des frais.
I. Un Perp DEX complet repose sur ces six grands modules
Ce n’est pas une simple interface de trading sur le Web, mais un système financier composé de modules étroitement liés. Première couche, le moteur de trading : il reçoit les ordres, les apparie et gère les positions. Deux grands modèles existent : le carnet d’ordres, où acheteurs et vendeurs placent des ordres qui sont appariés, et le modèle AMM à pool de liquidité, où les traders effectuent directement leurs transactions contre le pool. Deuxième couche, la liquidité : elle détermine si un ordre important fait bouger le marché et si le slippage est élevé. Plus la profondeur est importante, plus les gros ordres peuvent être exécutés facilement. Troisième couche, l’oracle : il fournit les prix. Les contrats perpétuels dépendent énormément des prix ; si l’oracle se trompe ou est manipulé, des liquidations erronées peuvent survenir et même entraîner des créances irrécouvrables pour le protocole. Quatrième couche, la marge et le système de liquidation : ils calculent en temps réel si votre marge est suffisante et réduisent automatiquement votre position ou la liquident lorsque le risque atteint un seuil, afin d’empêcher l’aggravation des pertes. Cinquième couche, la gestion des risques : limites d’effet de levier et de position, mécanismes de protection du taux de financement, fonds d’assurance… tout cela sert à résister aux événements extrêmes et aux cygnes noirs. Sixième couche, le jeton et la répartition des revenus : une fois les frais générés, comment l’argent est-il réparti ? Sert-il à racheter des jetons, à rémunérer les utilisateurs qui les mettent en staking, à récompenser les LP, à subventionner l’écosystème ou à constituer une réserve pour le protocole ? C’est souvent à ce niveau que beaucoup se font piéger : une forte hausse du volume ne signifie pas que le jeton va forcément monter ; des frais élevés ne signifient pas non plus que les détenteurs recevront une part des revenus.
II. Passons en revue quatre projets majeurs
1. Hyperliquid (HYPE) — Une référence du carnet d’ordres on-chain qui évolue vers une plateforme de produits dérivés multi-actifs
Hyperliquid est sans conteste l’un des projets du secteur qui mérite le plus d’être étudié en profondeur. Le projet a développé sa propre blockchain, divisée en deux parties : HyperCore et HyperEVM. HyperCore gère le marché au comptant et l’appariement des contrats perpétuels au moyen d’un carnet d’ordres natif on-chain. Comme sur un CEX, il prend en charge les ordres à cours limité et au marché ; les teneurs de marché peuvent placer normalement des ordres des deux côtés du carnet, et les traders professionnels peuvent l’utiliser sans difficulté. HyperEVM est compatible avec l’EVM et permet aux développeurs de créer toutes sortes d’applications autour du trading et de la liquidité.
Son avancée la plus importante est la proposition HIP-3 : les tiers remplissant les conditions peuvent staker 500 000 HYPE et lancer leurs propres marchés perpétuels sur Hyperliquid. Cette avancée ne signifie pas simplement l’ajout de quelques paires de trading crypto. À l’avenir, des tiers pourraient lancer des contrats sur l’or, l’argent, les indices boursiers et les actions américaines. Hyperliquid ne serait alors plus un simple DEX pour trader des cryptomonnaies, mais évoluerait progressivement vers une infrastructure ouverte pour les produits dérivés.
Les sources de valeur de HYPE : les marchés doivent staker des HYPE pour être déployés, la validation du réseau repose sur le staking, les frais du protocole alimentent les rachats et l’expansion de l’écosystème crée une demande continue pour le jeton. Attention : certaines institutions ont estimé ses revenus mensuels, mais il faut absolument distinguer les revenus du protocole, le montant des rachats et les déblocages de jetons. Des revenus élevés ne garantissent pas que la demande liée aux rachats se maintiendra.
Il faut aussi prendre en compte les risques : les volumes fluctuent fortement selon les cycles haussiers et baissiers ; la profondeur du carnet d’ordres dépend de la fidélité des teneurs de marché ; la qualité des oracles varie selon les nouveaux marchés lancés par des tiers ; les déblocages de jetons et l’inflation peuvent diluer la demande générée par les rachats. Mon avis : le principal intérêt d’Hyperliquid ne réside pas dans ses volumes à court terme, mais dans sa capacité à devenir une véritable infrastructure de produits dérivés multi-actifs on-chain.
2. dYdX (DYDX) — Un Perp DEX professionnel historique, représentant des chaînes applicatives indépendantes
dYdX est l’un des pionniers du secteur des Perp DEX et s’est fait connaître très tôt auprès des traders professionnels. Après avoir été déployé sur la blockchain publique d’un tiers, le projet a migré vers sa propre chaîne applicative indépendante fondée sur le SDK Cosmos. L’avantage est évident : la chaîne entière est conçue autour du trading de produits dérivés. Le projet contrôle lui-même l’appariement, la gestion des risques et les règles de marge, sans subir les limites de performances ni les frais de gas d’une blockchain généraliste. C’est un environnement adapté aux institutions et aux traders quantitatifs, avec un écosystème mature d’API et de stratégies.
L’équipe avait précédemment indiqué que 75 % des revenus nets du protocole seraient consacrés au rachat de DYDX. Mais il faut garder la tête froide : annoncer une règle de rachat et la mettre en œuvre de façon régulière en engageant réellement des fonds sont deux choses différentes. Le projet subit actuellement une pression importante : Hyperliquid et Aster se disputent les utilisateurs et les teneurs de marché. Les traders professionnels sont extrêmement sensibles au slippage et à la vitesse d’exécution ; une marque historique ne suffit pas à garantir le succès. L’occasion à saisir est de fidéliser les institutions et les traders professionnels. Le principal défi est de préserver la liquidité et l’avantage sur les coûts de transaction face à une concurrence féroce.
3. GMX (GMX) — Le modèle des pools de liquidité, où LP et traders s’affrontent
GMX est très différent des deux projets à carnet d’ordres présentés plus haut : il repose sur un modèle de pool de liquidité. En termes simples, les utilisateurs déposent leurs actifs dans un pool en tant que LP et perçoivent des frais ; les traders prennent des positions longues ou courtes directement contre le pool, sans attendre qu’un ordre correspondant soit placé par une contrepartie. Les traders paient des frais à l’ouverture et à la clôture ainsi que des frais de financement. Leurs gains sont prélevés sur le pool ; les LP perçoivent des frais, mais assument aussi le risque de pertes lorsque les traders gagnent. Ce modèle est facile à prendre en main. Après avoir connu un grand succès au début dans l’écosystème Arbitrum, il s’est désormais déployé sur plusieurs chaînes.
Beaucoup ont rejoint le projet en espérant staker du GMX pour toucher une part des frais. Mais attention, un piège important : le mécanisme de rachat financé par les frais a fait l’objet de suspensions prévues. On ne peut pas simplement multiplier le total des frais par un pourcentage pour en déduire le rendement garanti des détenteurs. Il faut vérifier les rachats effectivement réalisés on-chain et les revenus réels du staking.
Son avantage est que le modèle de pool permet de bien contrôler le slippage, ce qui convient aux utilisateurs natifs de la DeFi. À long terme, le défi est que l’expérience des plateformes à carnet d’ordres s’améliore sans cesse, tandis que le modèle de pool doit faire face à des exigences croissantes en matière d’efficacité du capital et de gestion des risques.
4. Aster (ASTER) — Un nouveau venu prometteur qui mise sur une plateforme de trading multi-actifs tout-en-un
Aster est un nouveau venu très intéressant dans le secteur cette fois-ci. Son idée est de regrouper le trading dans une plateforme tout-en-un : contrats perpétuels crypto, marché au comptant, actifs inter-chaînes, actions américaines, devises, matières premières, et même trading confidentiel et produits de rendement sur marge. Le projet prévoit aussi de lancer sa propre chaîne, Aster Chain. Il veut éviter aux utilisateurs de devoir passer d’une chaîne ou d’une plateforme à l’autre : un seul compte suffirait pour tout négocier. Du côté de la tokenomics, le projet a déjà proposé d’affecter jusqu’à 80 % des frais quotidiens au rachat de jetons. Il a aussi modifié les déblocages, en réduisant une partie des émissions linéaires au profit de récompenses de staking.
Mais il faut apprendre à faire le tri dans les chiffres gonflés : pour beaucoup de DEX, les volumes du début sont alimentés par le trading minier et les subventions sous forme de commissions reversées. Une fois les subventions supprimées, la vraie épreuve consiste à vérifier si les utilisateurs restent et continuent de payer. Les contrats multi-actifs entraînent aussi toute une série de difficultés : les actifs traditionnels ont des horaires de marché et peuvent connaître des gaps ; les oracles et les règles de liquidation sont plus complexes ; les risques réglementaires sont également plus importants.
En résumé, voici les différences de positionnement entre ces quatre projets :
Hyperliquid : chaîne dédiée + carnet d’ordres ; mise sur l’exécution, la liquidité et un écosystème de marché ouvert. Surveillez de près le lancement des actifs multi-actifs via HIP-3 et les rachats de HYPE.
dYdX : chaîne indépendante Cosmos + carnet d’ordres ; infrastructure de trading professionnelle historique. Surveillez l’arrivée des institutions et la capacité du projet à préserver ses parts de marché.
GMX : modèle de pool de liquidité. Surveillez l’exposition au risque des LP, l’efficacité du capital et la mise en œuvre de la distribution des frais.
Aster : nouveau produit multi-actifs tout-en-un. Distinguez les volumes artificiels des transactions réelles et observez la rétention des utilisateurs.
III. Le secteur pourrait bientôt décoller : voici les trois grands catalyseurs
Catalyseur n° 1 : la hausse continue du volume réel des perpétuels on-chain Le secteur des contrats est intrinsèquement lié au volume de trading : pas de transactions, pas de frais. Mais ne vous focalisez pas uniquement sur le TVL et les chiffres de volume qui s’envolent. Une grande partie des volumes provient des incitations au minage, des robots d’arbitrage ou du wash trading à court terme, et n’est pas viable dans la durée. Les indicateurs à suivre ensemble sont : volume de trading + open interest (OI) + revenus des frais + nombre de traders actifs uniques + rétention des utilisateurs. L’OI représente l’exposition au risque qui s’est accumulée sur le marché ; il est plus pertinent que le volume de trading ponctuel d’une seule journée.
Catalyseur n° 2 : le lancement réussi de perpétuels on-chain sur les actions et les matières premières C’est le principal moteur de croissance des Perp DEX. Jusqu’à présent, les contrats on-chain ne portaient que sur les cryptomonnaies, ce qui limitait leur public aux traders crypto. Si l’on peut échanger de façon stable de l’or, du pétrole, des indices boursiers et des indices américains on-chain, le secteur pourra toucher un grand nombre d’acteurs de la finance traditionnelle. Imaginez : la Bourse américaine est fermée le week-end et vous souhaitez couvrir le risque de votre portefeuille. Vous pouvez alors ouvrir directement une position vendeuse sur l’or ou un indice on-chain, et ajuster votre position à tout moment, 7 jours sur 7 et 24 heures sur 24. Mais rappel important : ces contrats sont des produits dérivés qui suivent les cours. Vous ne détenez ni les actions ni l’or physique lui-même, et vous devez aussi faire face à de nombreux défis liés aux oracles, aux gaps de marché et à la réglementation.
Catalyseur n° 3 : la connexion entre les RWA et les produits dérivés on-chain Les RWA consistent à tokeniser des actifs du monde réel pour les mettre on-chain ; les Perp DEX fournissent un marché où ces actifs tokenisés peuvent être échangés et utilisés pour couvrir des risques. Le parcours complet : tokenisation d’actifs réels et mise on-chain → trading au comptant on-chain → lancement de contrats perpétuels → les utilisateurs prennent des positions longues ou courtes et couvrent leurs risques. À ce stade, les Perp DEX ne sont plus de simples outils de trading pour le monde crypto : ils deviennent une infrastructure de gestion des risques pour l’ensemble de la finance on-chain ouverte.
IV. Les risques cachés du secteur : gardez-les bien à l’esprit
Forte dépendance au cycle : en marché haussier, l’effet de levier fait des ravages et les volumes s’envolent ; en marché baissier, l’activité s’essouffle et les frais peuvent être divisés par deux. Ce n’est pas une activité défensive qui résiste aux cycles.
La concurrence féroce comprime les marges : les plateformes multiplient les réductions de frais et les subventions en jetons pour attirer les utilisateurs. Le volume augmente, mais pas nécessairement les revenus nets de la plateforme.
Oracles et liquidations : un risque de cygne noir. Les contrats craignent par-dessus tout les erreurs de flux de prix. En cas de marché extrême, la liquidité peut se tarir, les liquidations se gripper et le protocole accumuler directement des créances irrécouvrables.
Le risque élevé inhérent à l’effet de levier : les perpétuels intègrent un effet de levier, et de faibles variations peuvent entraîner une liquidation. Les traders particuliers peuvent facilement subir de lourdes pertes.
Lignes rouges réglementaires : les règles varient considérablement selon les régions pour les produits dérivés sur actions américaines et matières premières. Le lancement d’un produit ne signifie pas que tout le monde peut y participer légalement.
Le piège le plus discret : la plateforme gagne de l’argent, mais pas le jeton. Les frais servent à subventionner les teneurs de marché et les opérations ; le jeton n’a pas de mécanisme de consommation obligatoire et les rachats sont irréguliers. La plateforme prospère, mais le jeton ne bénéficie d’aucune demande à l’achat pour le soutenir.
V. Voici une liste d’indicateurs pour suivre le secteur par vous-même : six points clés à surveiller
Volume de trading des perpétuels (élevé) : mesure l’activité
Open interest, ou OI (très élevé) : indique si les capitaux sont réellement immobilisés sur le marché
Revenus nets des frais (très élevés) : permet d’évaluer si l’activité est rentable
Nombre de traders actifs uniques (élevé) : permet d’exclure les volumes artificiellement générés par des robots
Coût des incitations et des subventions (élevé) : permet de distinguer une croissance financée par les subventions d’une croissance portée par une demande réelle
Rachats de jetons et émission nette (très élevés) : permet de savoir si les profits profitent aux détenteurs de jetons
J’aime aussi regarder un ratio supplémentaire : revenus nets du protocole ÷ volume de trading des perpétuels. Pour un même volume de 100 milliards, l’un peut générer 10 millions de frais, tandis qu’un autre n’en génère que 3 millions : leur rentabilité est radicalement différente. Bien sûr, des frais trop élevés risquent aussi de faire fuir les traders vers la concurrence. Il faut donc trouver un équilibre.
VI. Priorités de recherche (classement à des fins de recherche uniquement, ce n’est pas une recommandation haussière !)
Hyperliquid (HYPE), à étudier en priorité : les fondations de son infrastructure sont les plus solides et l’ouverture d’un marché multi-actifs est au cœur de sa thèse. Surveillez de près la mise en œuvre de HIP-3, les rachats et l’évolution de l’offre du jeton.
Aster (ASTER), à suivre de près : l’expérience proposée par ses produits multi-actifs est prometteuse. L’essentiel est de faire la part entre les volumes gonflés par les incitations, les utilisateurs réels et les revenus récurrents.
dYdX (DYDX), à suivre dans la durée : cette infrastructure professionnelle historique repose sur des bases solides, mais doit prouver qu’elle peut conserver ses parts de marché face à de nouveaux concurrents.
GMX (GMX), à suivre dans la durée : son modèle de pool de liquidité est singulier. Continuez à surveiller le risque pour les fournisseurs de liquidité (LP), l’efficacité du capital et la mise en œuvre de la distribution des frais.
Pour conclure, voici mon avis général
La valeur à long terme des Perp DEX découle de trois évolutions : Premièrement, l’ouverture du choix des plateformes de trading : plus besoin de dépendre d’une seule plateforme centralisée ; les actifs sont conservés en auto-garde et les produits dérivés s’échangent on-chain. Deuxièmement, l’élargissement des actifs négociables : au-delà des cryptomonnaies, le marché s’étend à l’or, au pétrole, aux indices boursiers et aux actions américaines. Troisièmement, le changement de rôle : d’une application de trading, ils deviennent une infrastructure de base pour les échanges financiers on-chain, intégrée aux RWA et aux mécanismes de gestion des risques de la DeFi.
Ne vous fiez pas aveuglément aux classements de volumes à court terme. Pour survivre sur le long terme et créer de la valeur pour les détenteurs de jetons, un Perp DEX doit réunir plusieurs conditions : une demande réelle et stable, une liquidité suffisamment profonde, des revenus de frais durables, un système robuste de gestion des risques et de liquidation, et un mécanisme clair de captation de valeur par le jeton.
En une phrase facile à retenir : le volume détermine la taille du marché, les frais indiquent si l’activité est rentable, et l’économie du jeton détermine si les profits reviennent à ceux d’entre nous qui le détiennent.
⚠️ Avertissement : cet article a pour seul but de présenter le secteur et ne constitue en aucun cas un conseil de trading ou d’investissement. Les contrats perpétuels intègrent un effet de levier élevé et comportent des risques extrêmes. Le secteur présente également de multiples risques liés à la technologie, aux oracles, à la réglementation et au déblocage des jetons. Faites preuve de prudence et maîtrisez la taille de vos positions.
Rappel : ce qui précède reflète uniquement mon interprétation personnelle du secteur et ne constitue aucun conseil en investissement.
Si le trading vous intéresse aussi, n’hésitez pas à laisser un commentaire ou à rejoindre le salon de discussion pour échanger, apprendre et progresser ensemble.
