
Point quotidien sur le carnet d’ordres des contrats|11/8 Les rachats de fonds freinent les positions longues à effet de levier
En repensant au signal précédent, les positions longues restent encombrées, mais l’effet de levier n’a pas continué d’augmenter.
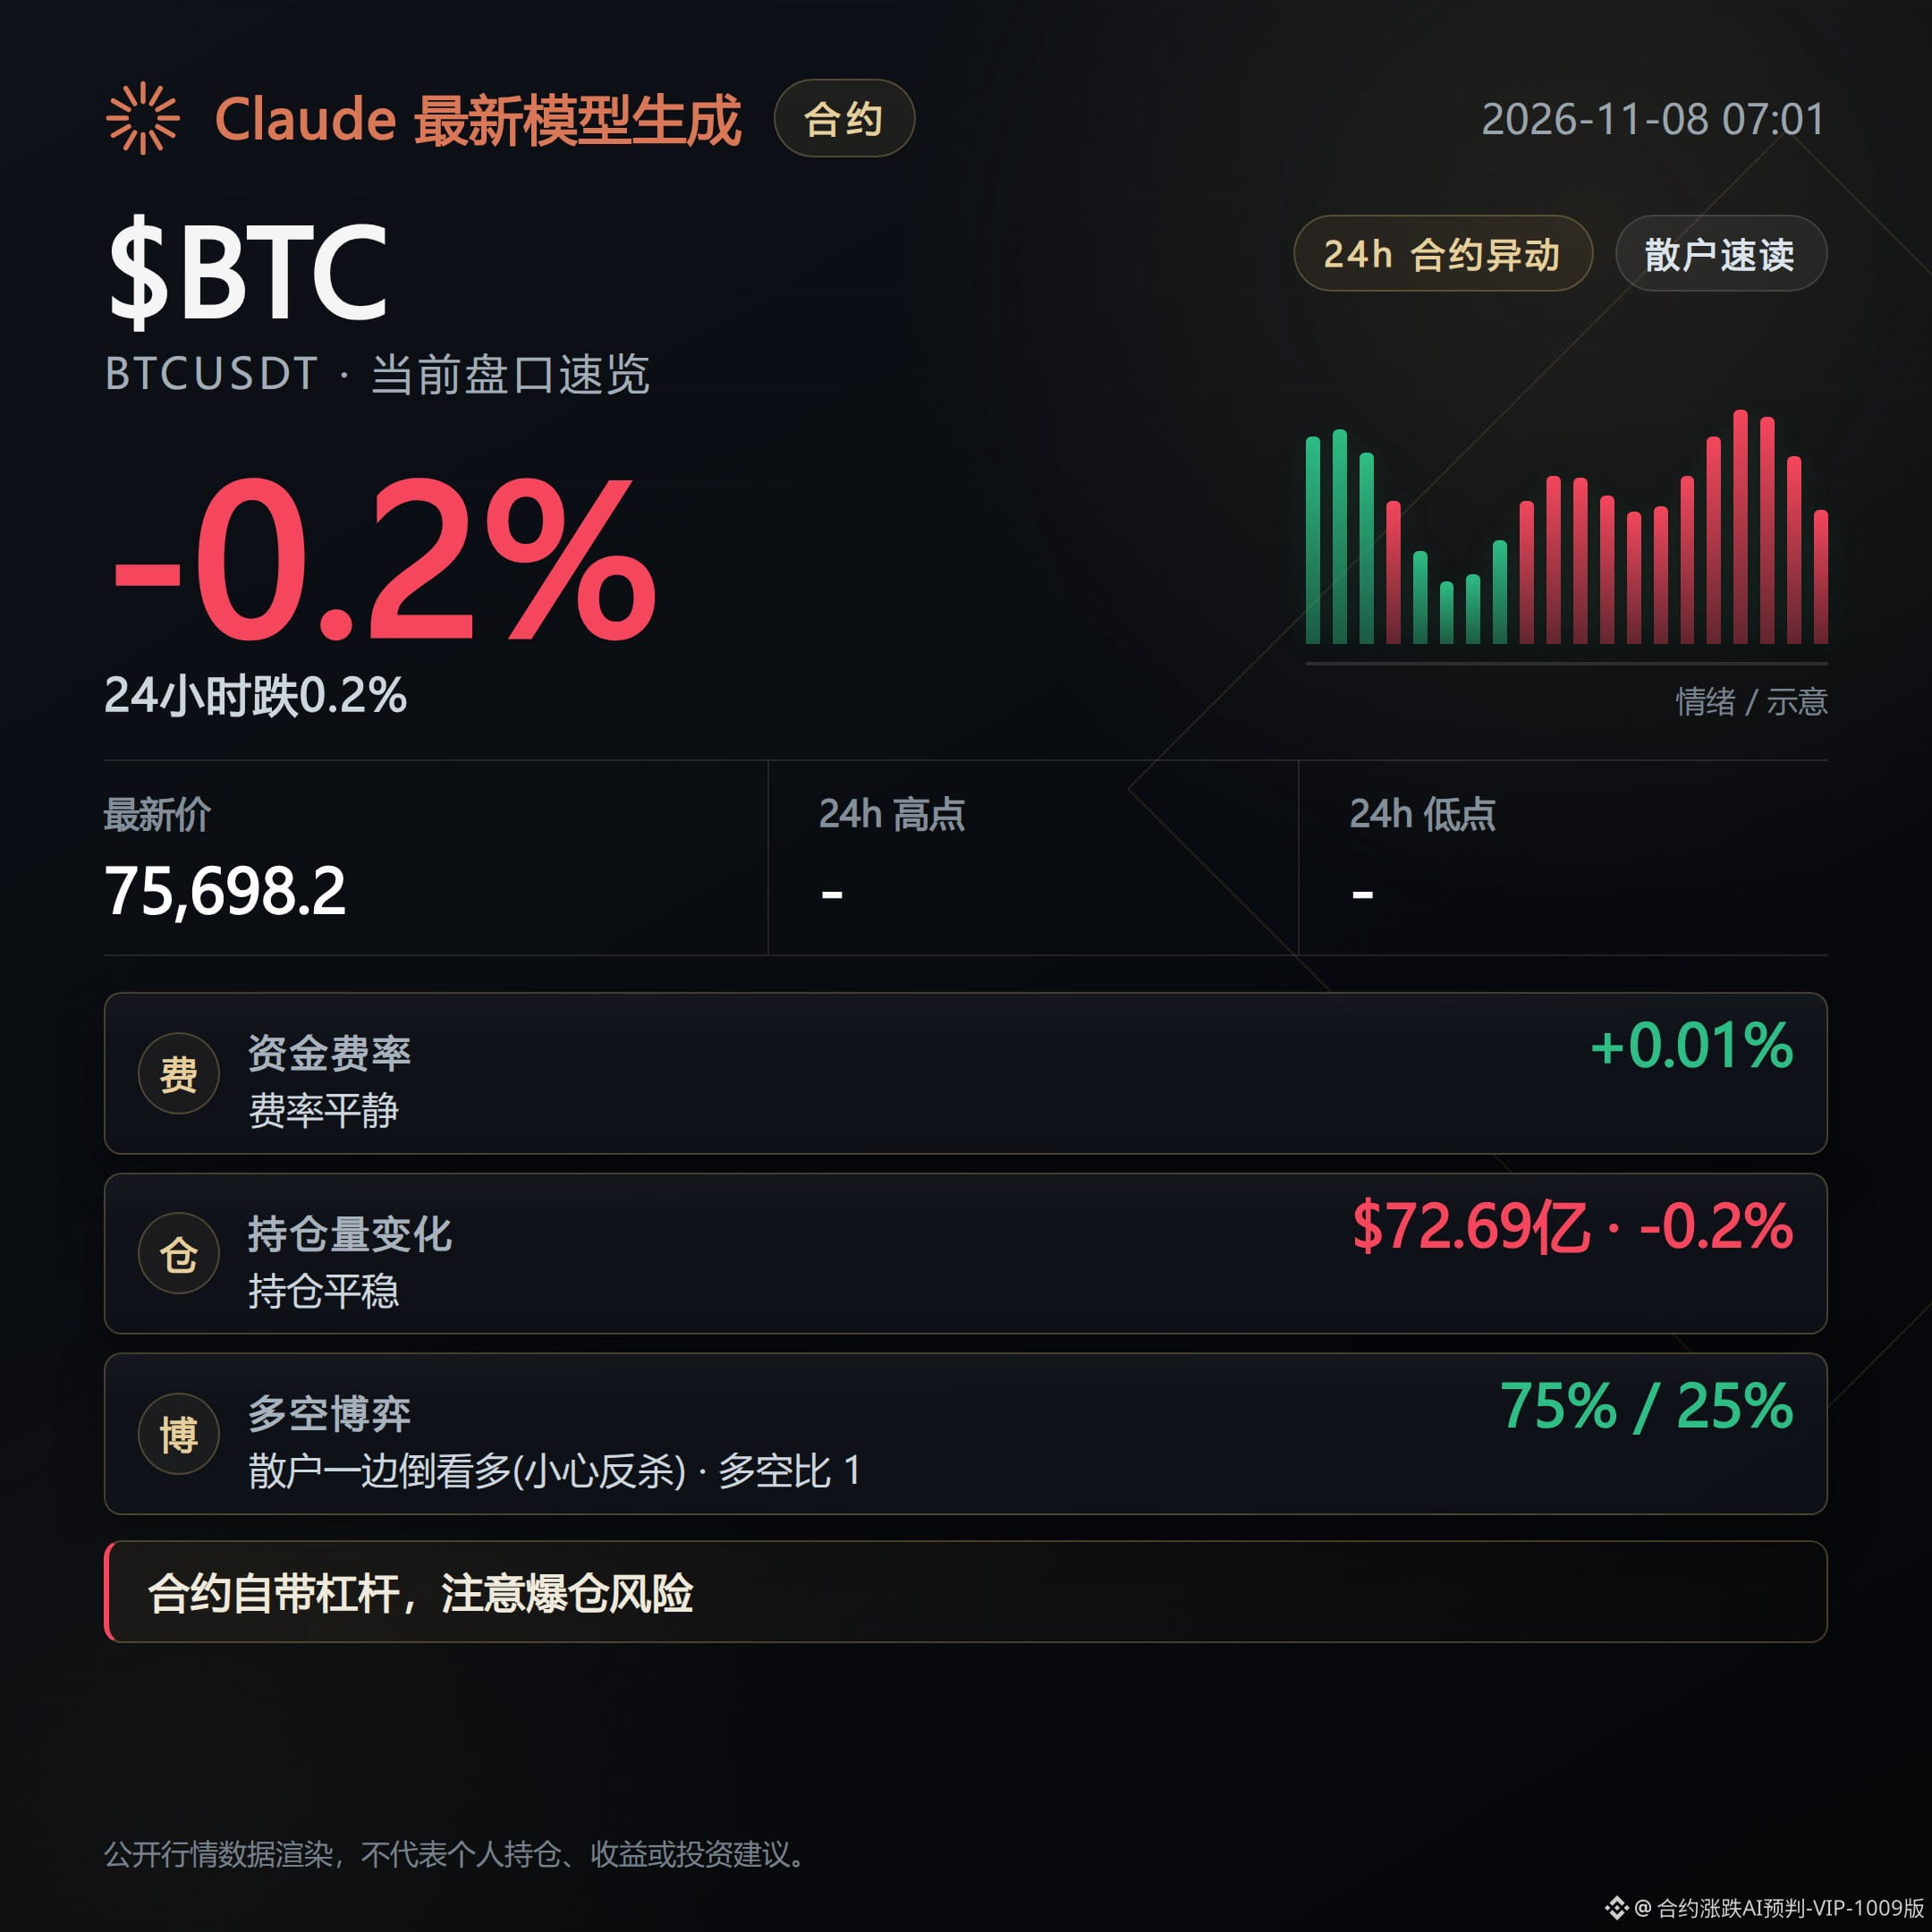
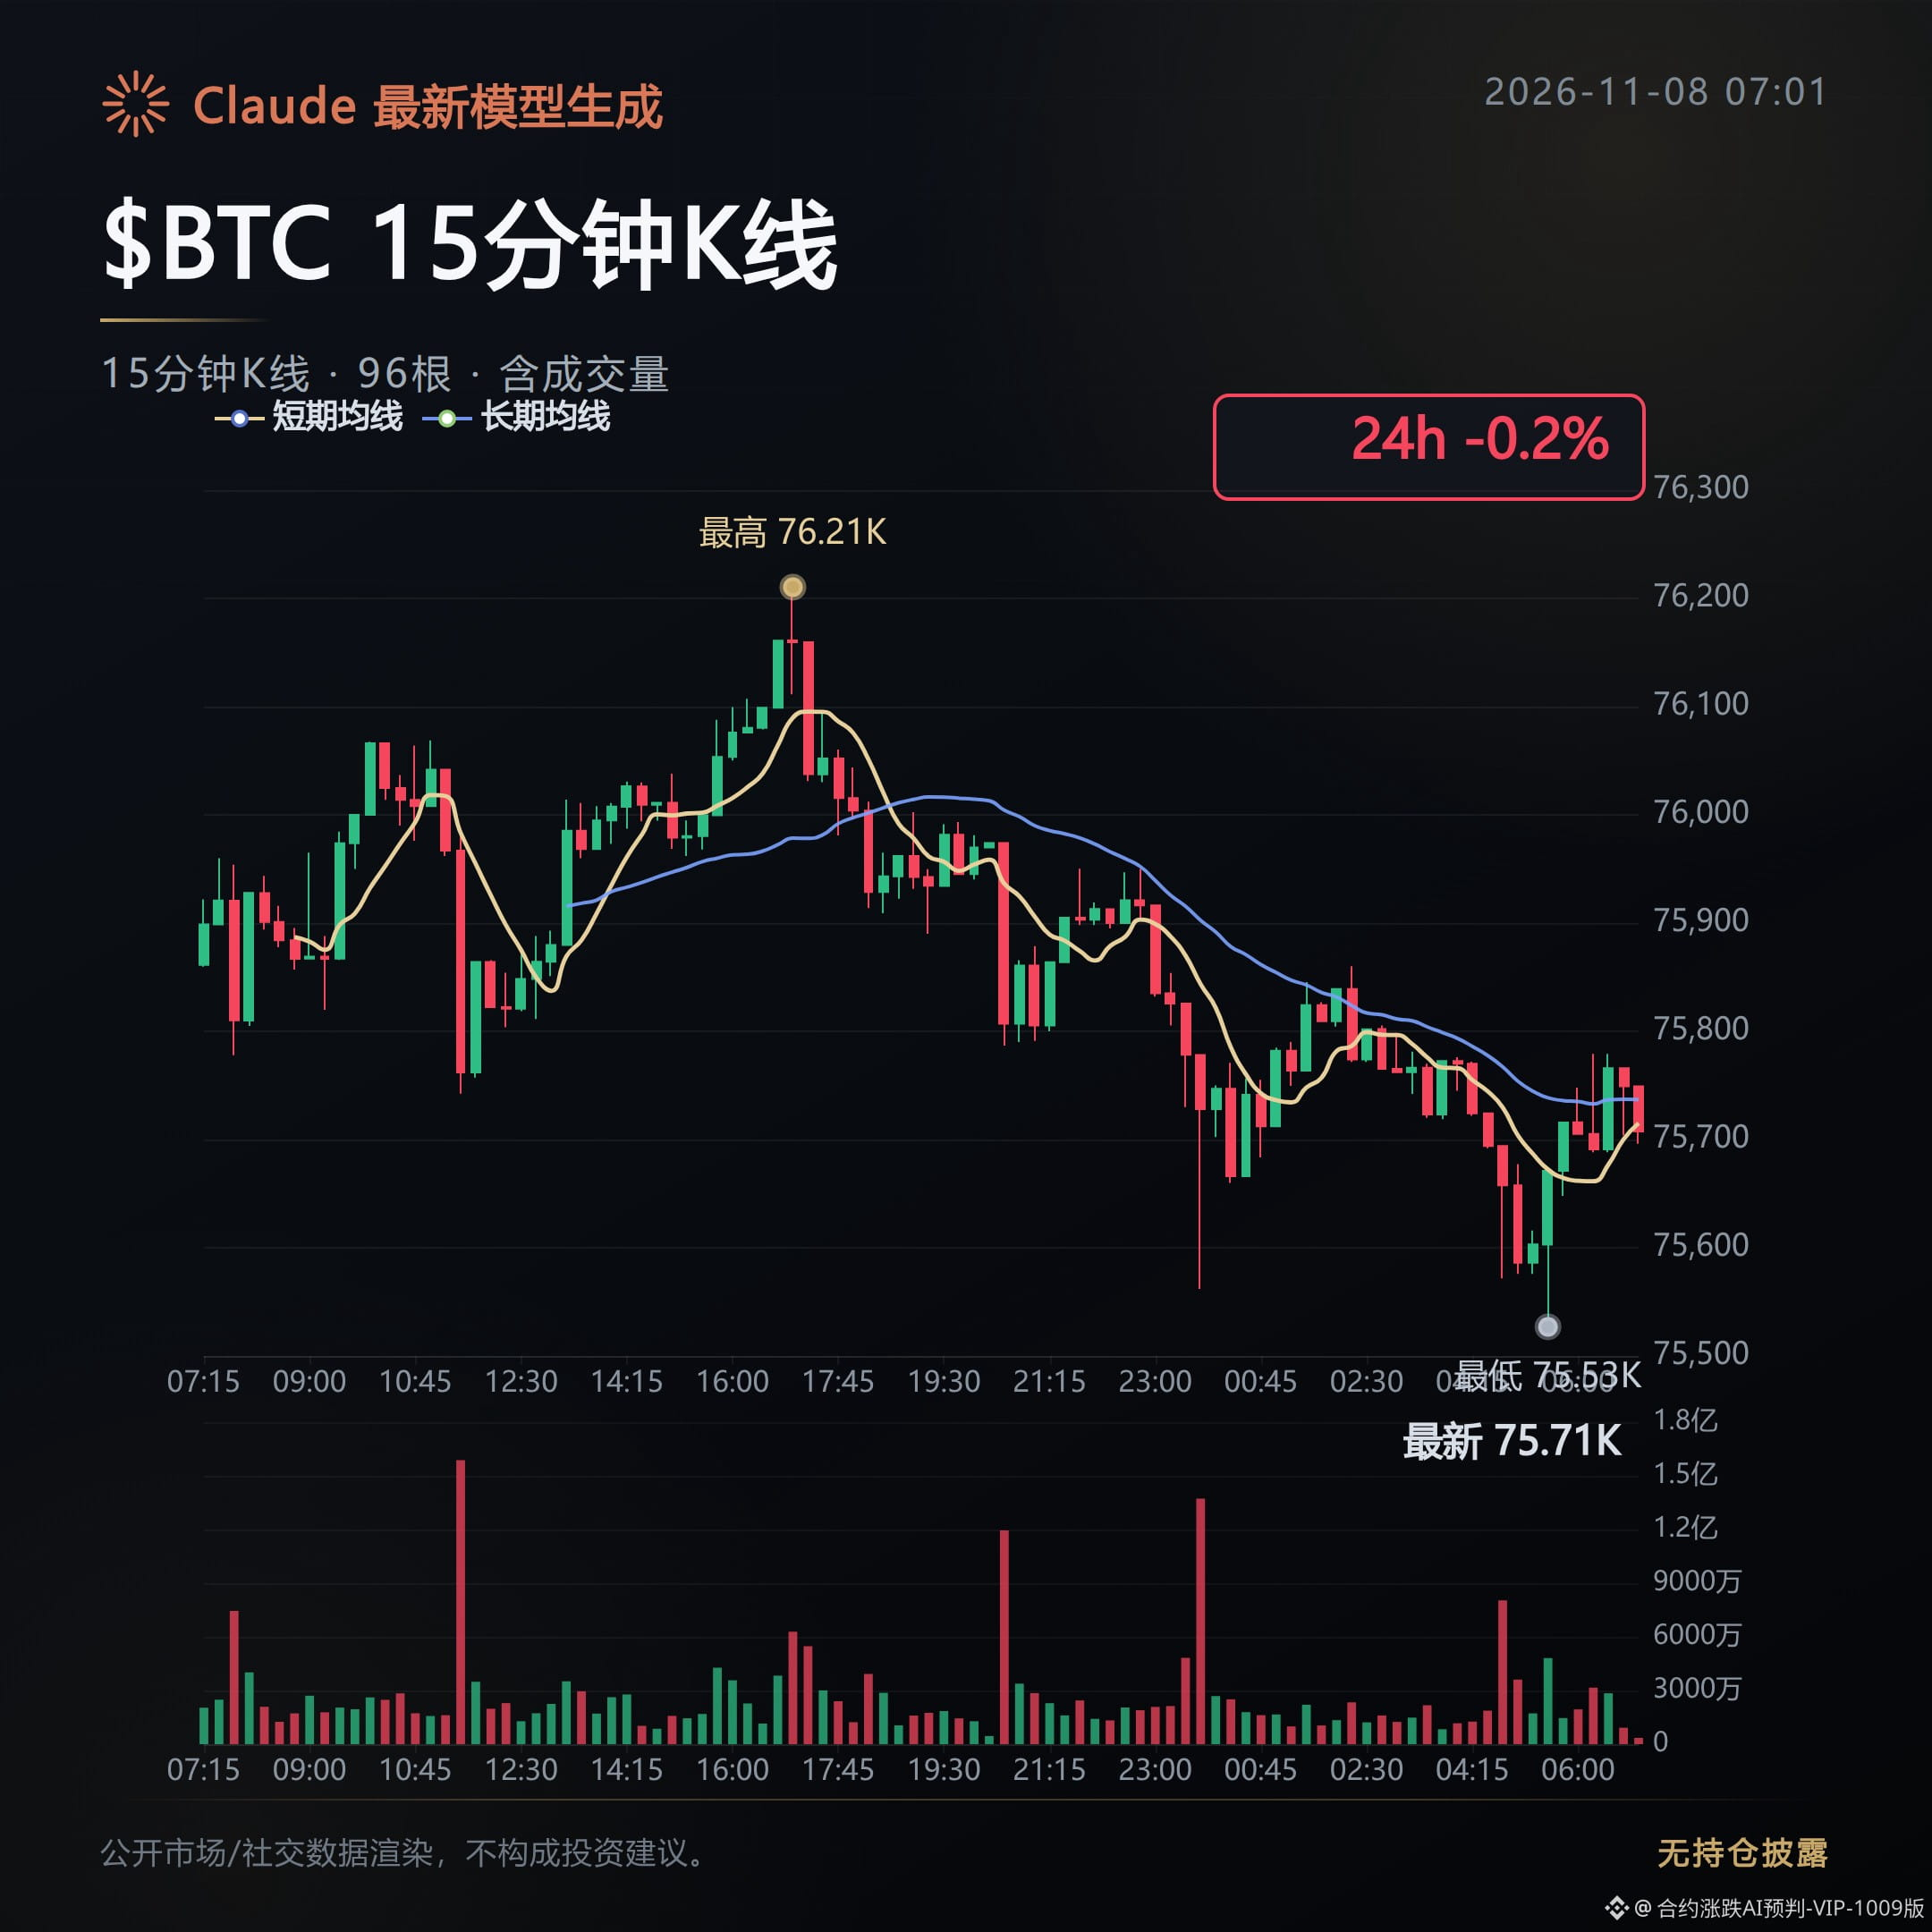
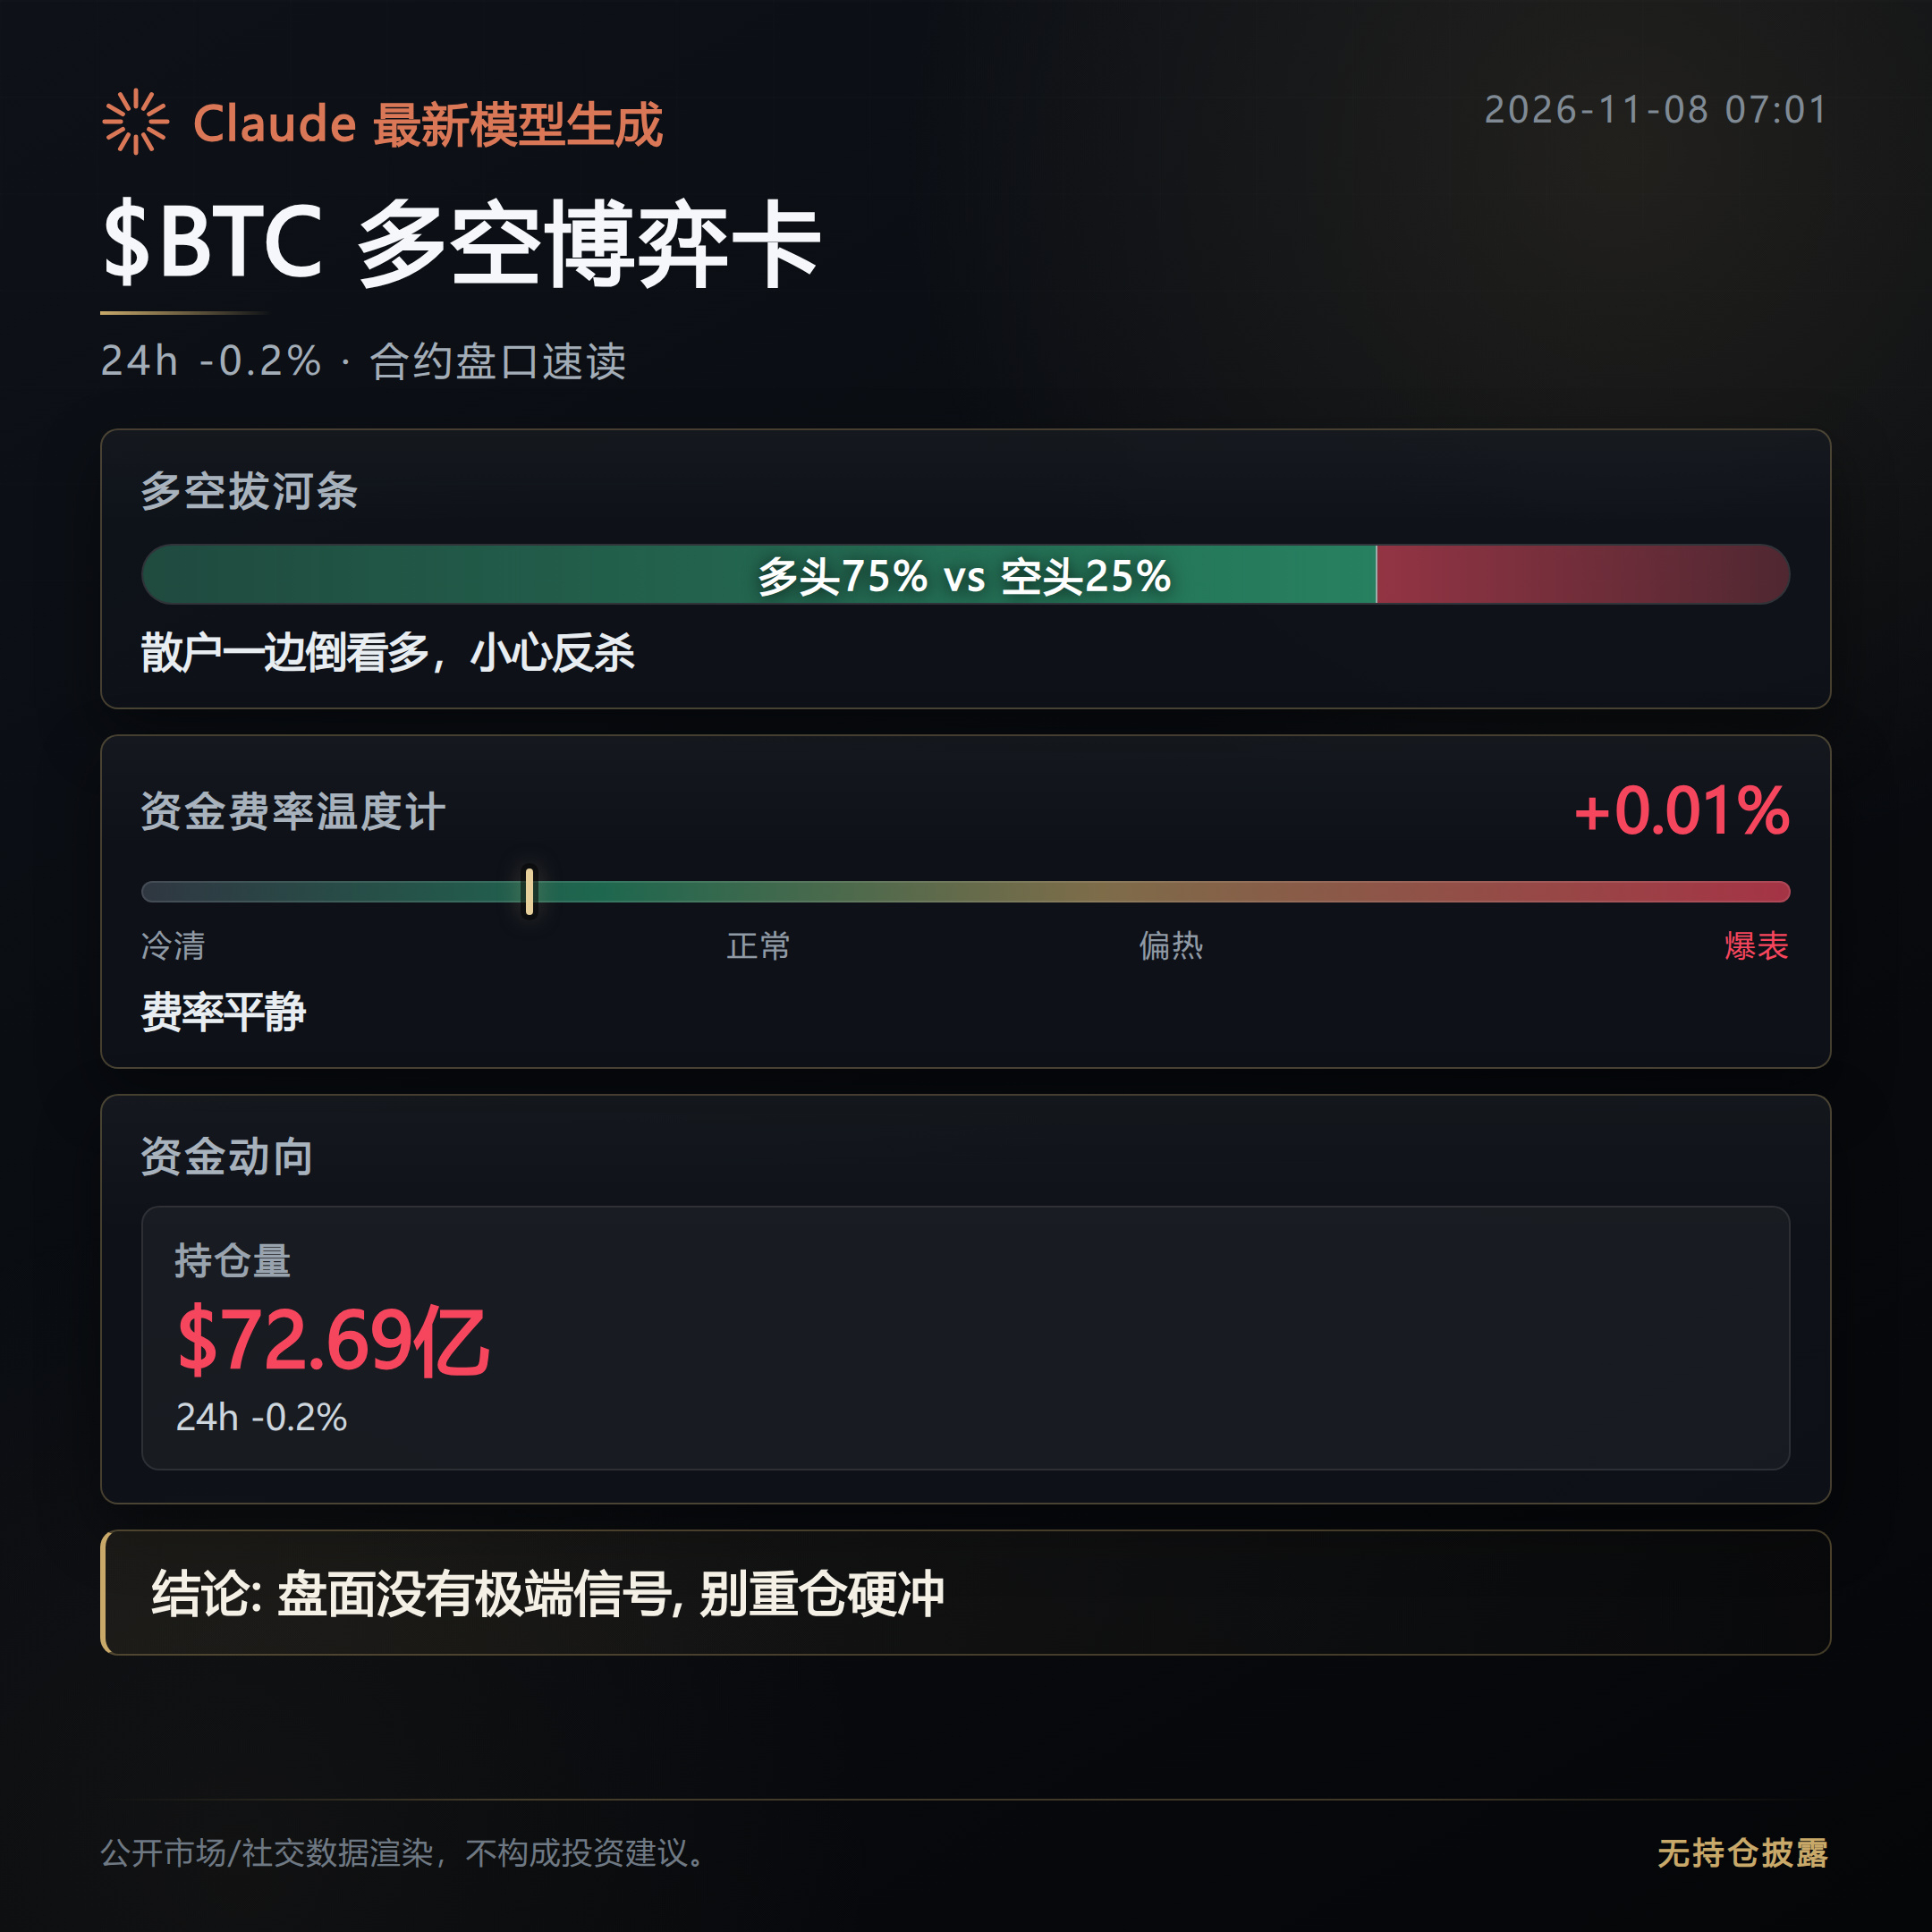
En début de matinée, le prix de référence du $BTC était d’environ 75 698 dollars, en baisse de 0,23 %. L’intérêt ouvert est tombé à 7,269 milliards de dollars, soit un recul de 0,2 %, ce qui indique que certaines positions se sont déjà retirées avec le repli des prix.
La part des positions longues reste toutefois à 75 %, le taux de financement est positif à 0,0056 %, et le ratio acheteurs/vendeurs agressifs n’est que de 0,94. Nombreux sont ceux qui paient pour conserver des positions longues, mais les acheteurs qui poursuivent réellement la hausse sont moins actifs que les vendeurs.
L’indice de peur et de cupidité est resté à 25 : le sentiment est déjà plutôt pessimiste, mais la structure des positions n’est pas pour autant assainie.
Le déséquilibre du côté du marché au comptant est plus net.
Les fonds Bitcoin au comptant ont enregistré des sorties nettes hebdomadaires de 1,28 milliard de dollars. Le soutien des investisseurs institutionnels s’affaiblit, et les positions longues à effet de levier manquent provisoirement d’achats externes pour les soutenir.
Le Trésor américain a également agi contre MEXC, soupçonnée d’avoir traité 16 milliards de dollars de fonds illicites. Les risques liés à la conformité des plateformes d’échange et aux circuits de transfert de fonds sont de nouveau pris en compte dans les prix.
L’entrée des règles américaines sur les investissements en cryptoactifs des comptes de retraite dans la phase finale d’examen à la Maison-Blanche constitue un signal favorable à l’accès au marché. Mais un examen ne signifie pas une mise en œuvre, et encore moins l’arrivée immédiate de nouveaux capitaux.
Les petites cryptomonnaies présentent des risques de squeeze dans les deux sens.
Le taux de financement du $LSK est tombé à -0,272 %, signe que les vendeurs à découvert paient nettement. Un rebond soudain pourrait donc déclencher des rachats de positions.
À l’inverse, le taux de financement du $PLAY atteint +0,121 % : le coût des positions longues est excessif, ce qui les rend plus vulnérables à des liquidations en cascade si les prix faiblissent.
Il s’agit uniquement d’un signal de saturation des positions, et non de la certitude qu’un squeeze aura lieu.
En début de matinée, les capitaux privilégient davantage les opérations liées à « l’accès réglementaire » que la recherche de contrats à forte élasticité.
Les limites de cette analyse sont claires : si les fonds au comptant recommencent à attirer durablement des capitaux, que le ratio acheteurs/vendeurs agressifs dépasse 1 et que les prix comme l’intérêt ouvert repartent à la hausse, la pression réglementaire perdra son rôle dominant dans la formation des prix, qui pourrait alors s’orienter vers une expansion de l’accès au marché.
D’ici là, il faut d’abord surveiller si la part de 75 % des positions longues va encore diminuer.
Ce contenu a été généré avec l’aide de Claude Fable 5. Il est fourni à titre informatif uniquement ; veuillez procéder à vos propres vérifications.
En repensant au signal précédent, les positions longues restent encombrées, mais l’effet de levier n’a pas continué d’augmenter.
En début de matinée, le prix de référence du $BTC était d’environ 75 698 dollars, en baisse de 0,23 %. L’intérêt ouvert est tombé à 7,269 milliards de dollars, soit un recul de 0,2 %, ce qui indique que certaines positions se sont déjà retirées avec le repli des prix.
La part des positions longues reste toutefois à 75 %, le taux de financement est positif à 0,0056 %, et le ratio acheteurs/vendeurs agressifs n’est que de 0,94. Nombreux sont ceux qui paient pour conserver des positions longues, mais les acheteurs qui poursuivent réellement la hausse sont moins actifs que les vendeurs.
L’indice de peur et de cupidité est resté à 25 : le sentiment est déjà plutôt pessimiste, mais la structure des positions n’est pas pour autant assainie.
Le déséquilibre du côté du marché au comptant est plus net.
Les fonds Bitcoin au comptant ont enregistré des sorties nettes hebdomadaires de 1,28 milliard de dollars. Le soutien des investisseurs institutionnels s’affaiblit, et les positions longues à effet de levier manquent provisoirement d’achats externes pour les soutenir.
Le Trésor américain a également agi contre MEXC, soupçonnée d’avoir traité 16 milliards de dollars de fonds illicites. Les risques liés à la conformité des plateformes d’échange et aux circuits de transfert de fonds sont de nouveau pris en compte dans les prix.
L’entrée des règles américaines sur les investissements en cryptoactifs des comptes de retraite dans la phase finale d’examen à la Maison-Blanche constitue un signal favorable à l’accès au marché. Mais un examen ne signifie pas une mise en œuvre, et encore moins l’arrivée immédiate de nouveaux capitaux.
Les petites cryptomonnaies présentent des risques de squeeze dans les deux sens.
Le taux de financement du $LSK est tombé à -0,272 %, signe que les vendeurs à découvert paient nettement. Un rebond soudain pourrait donc déclencher des rachats de positions.
À l’inverse, le taux de financement du $PLAY atteint +0,121 % : le coût des positions longues est excessif, ce qui les rend plus vulnérables à des liquidations en cascade si les prix faiblissent.
Il s’agit uniquement d’un signal de saturation des positions, et non de la certitude qu’un squeeze aura lieu.
En début de matinée, les capitaux privilégient davantage les opérations liées à « l’accès réglementaire » que la recherche de contrats à forte élasticité.
Les limites de cette analyse sont claires : si les fonds au comptant recommencent à attirer durablement des capitaux, que le ratio acheteurs/vendeurs agressifs dépasse 1 et que les prix comme l’intérêt ouvert repartent à la hausse, la pression réglementaire perdra son rôle dominant dans la formation des prix, qui pourrait alors s’orienter vers une expansion de l’accès au marché.
D’ici là, il faut d’abord surveiller si la part de 75 % des positions longues va encore diminuer.
Ce contenu a été généré avec l’aide de Claude Fable 5. Il est fourni à titre informatif uniquement ; veuillez procéder à vos propres vérifications.