


Début août 2026, le volume hebdomadaire des échanges sur Meteora avoisinait les 630 millions de dollars. À la mi-octobre, il était remonté à environ 1,5 milliard, soit un rebond de 2,4x. Ces dernières semaines, les memecoins n’ont représenté que 30 à 45 % de ce volume, mais ont généré plus de 90 % des revenus du protocole. Les traders paient tout simplement des frais plus élevés, liés à la volatilité, sur les paires qui bougent le plus.
Meteora ne possède pas de plateforme de lancement dominante. Elle ne capte pas l’essentiel du volume initial des échanges entre traders (PvP), qui explose dès la création d’un nouveau memecoin. Elle est plutôt devenue l’un des principaux lieux de liquidité pour les jetons qui survivent à cette première phase chaotique. Les pools du teneur de marché à liquidité dynamique (DLMM) concentrent les capitaux dans des tranches de prix distinctes et ajustent les frais en fonction de la volatilité. Les fournisseurs de liquidité conservent 90 % des frais de transaction, une part supérieure aux 84 % proposés par le teneur de marché à liquidité concentrée (CLMM) de Raydium. Résultat : une exécution compétitive et une liquidité plus fidèle une fois qu’un jeton a quitté la plateforme de lancement et trouvé une demande durable.
MET, le token du protocole, est en définitive un pari sur le maintien d’une activité suffisamment forte des memecoins sur Solana pour que les pools post-lancement restent actifs. Avec une FDV d’environ 370 millions de dollars fin octobre 2026, le token s’échangeait sur un multiple de revenus plus proche de celui de PUMP, le token de Pump.fun, que de RAY, celui de Raydium. Une certaine décote se justifie : les memecoins dominent toujours les revenus issus des frais. Toutefois, l’écart semble important alors que 55 à 70 % du volume provient d’autres actifs et que Meteora capte les tokens qui réussissent, quel que soit le launchpad à leur origine.
Comment le DLMM capte le volume après le lancement
Un teneur de marché automatisé classique à produit constant répartit la liquidité sur l’ensemble de la courbe des prix. La majeure partie de ce capital reste inactive, loin du cours actuel. Le DLMM divise la courbe en tranches discrètes. Les fournisseurs de liquidité choisissent le nombre de tranches qu’ils souhaitent occuper et la forme de leur position : spot, courbe ou bid-ask. Seules les tranches traversées par une transaction génèrent des frais. Lorsque la volatilité augmente fortement, une composante de frais dynamiques augmente, jusqu’à un plafond de 10 %, afin de rémunérer les LP pour le risque lié à la fourniture de profondeur de marché pendant les mouvements rapides.
Cette structure convient particulièrement aux memecoins qui ont dépassé la phase de lancement pur. Le volume initial est souvent capté par le launchpad à courbe de liaison lui-même ou par l’AMM natif de la plateforme qui a fait émerger le token (PumpSwap ou Raydium). Dès qu’un token développe un marché secondaire, les traders et les agrégateurs recherchent les pools les plus profonds et les plus efficaces en capital. Le modèle par tranches de Meteora permet aux LP de se concentrer étroitement autour du cours actif tout en proposant une plage suffisamment large pour les ordres importants. Dans 10 des 12 paires examinées dans l’analyse d’octobre de Blockworks/Messari, Meteora a généré plus de volume par dollar de TVL que les pools CLMM comparables de Raydium.
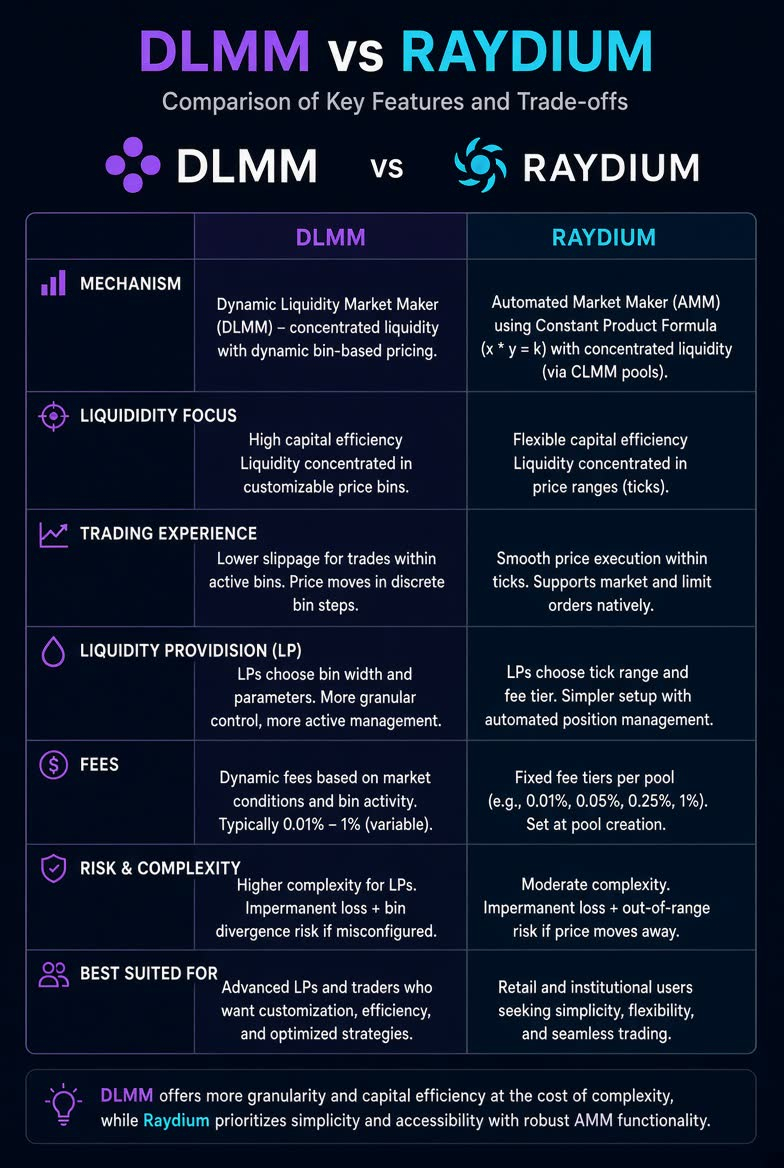
La part plus élevée des frais revenant aux LP amplifie cet avantage. Sur un pool DLMM standard, le protocole prélève 10 % et les LP reçoivent 90 %. Sur le CLMM de Raydium, les LP en conservent 84 %. Comme le prélèvement effectif de Meteora reste compétitif après la part des LP et les frais dynamiques, les agrégateurs continuent d’y acheminer les flux. Le protocole n’a pas besoin de gagner la première heure d’un lancement ; il doit gagner les jours et les semaines qui suivent, lorsque le volume migre vers la meilleure liquidité disponible.
Les canaux de distribution : Fomo et Jupiter
Deux des canaux de distribution de memecoins les plus importants de Solana alimentent directement Meteora. Fomo, une application de trading conçue d’abord pour le mobile, achemine une part importante de son volume de memecoins Solana vers les pools de Meteora — environ 30 % sur les périodes mesurées. Jupiter, l’agrégateur dominant, dirige 25 à 35 % de ses flux de memecoins vers Meteora. Aucun de ces chiffres ne constitue une majorité, mais ils sont tous deux suffisamment élevés pour faire de MET l’une des expositions liquides les plus directes à la croissance de ces canaux.
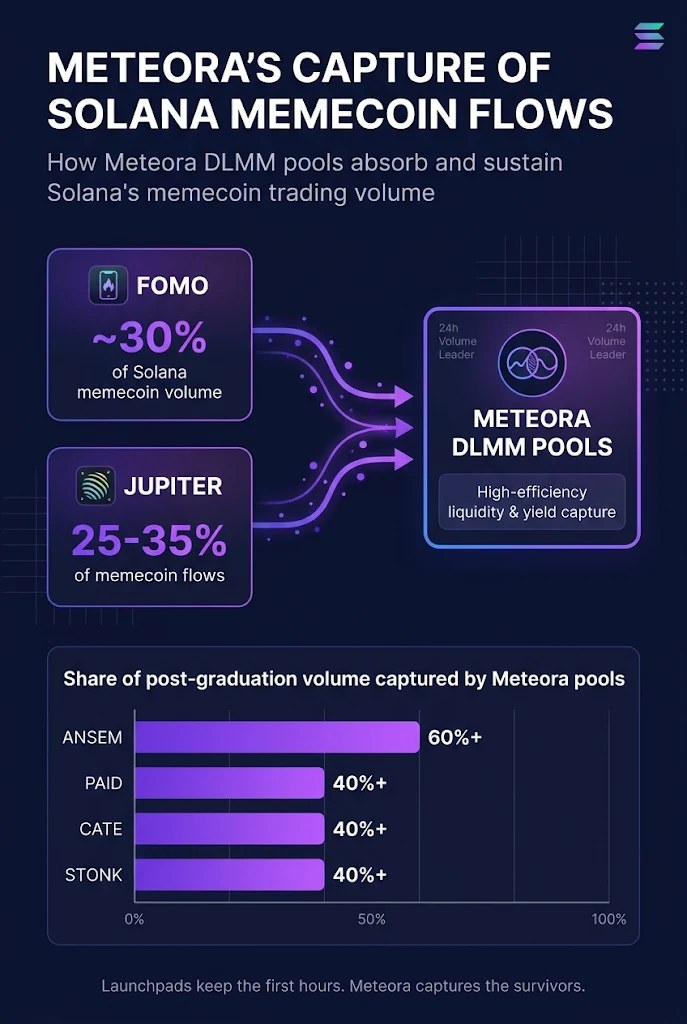
La tendance se retrouve aussi token par token. Pour plusieurs noms connus lancés sur d’autres plateformes — ANSEM, PAID, CATE, STONK — les pools de Meteora ont représenté au moins 40 % du volume ultérieur, et parfois bien plus de 60 %. Le launchpad à l’origine du token conserve les frais initiaux de la courbe de liaison et la première vague de trading PvP. Une fois que le token existe en tant qu’actif SPL classique et suscite un intérêt durable, une part significative du volume secondaire aboutit dans les pools DLMM.
Voilà pourquoi la thèse repose sur les survivants plutôt que sur les lancements. Le volume des launchpads est volatile et fortement concentré sur les premières heures ou les premiers jours. Pour chaque token pris individuellement, le volume après son lancement est plus faible en valeur absolue, mais il se répète pour tous les tokens qui retiennent l’attention. C’est la part de Meteora dans cette couche récurrente qui se reflète dans les chiffres de revenus.
Comment Meteora génère des revenus
Les revenus du protocole Meteora proviennent principalement de sa part des frais de trading. Sur les pools DLMM, le protocole conserve 10 % des frais payés par le trader. Une partie de ces frais est versée aux stakers et aux apporteurs de nouveaux utilisateurs dans le cadre du programme Referral Staking ; le reste finance les opérations et la trésorerie. Comme les frais dynamiques augmentent avec la volatilité, le taux de frais effectif des paires de memecoins est nettement supérieur à celui des paires SOL-stablecoin ou des paires de tokens majeurs. C’est pourquoi une part de 30 à 45 % du volume peut générer plus de 90 % des revenus.
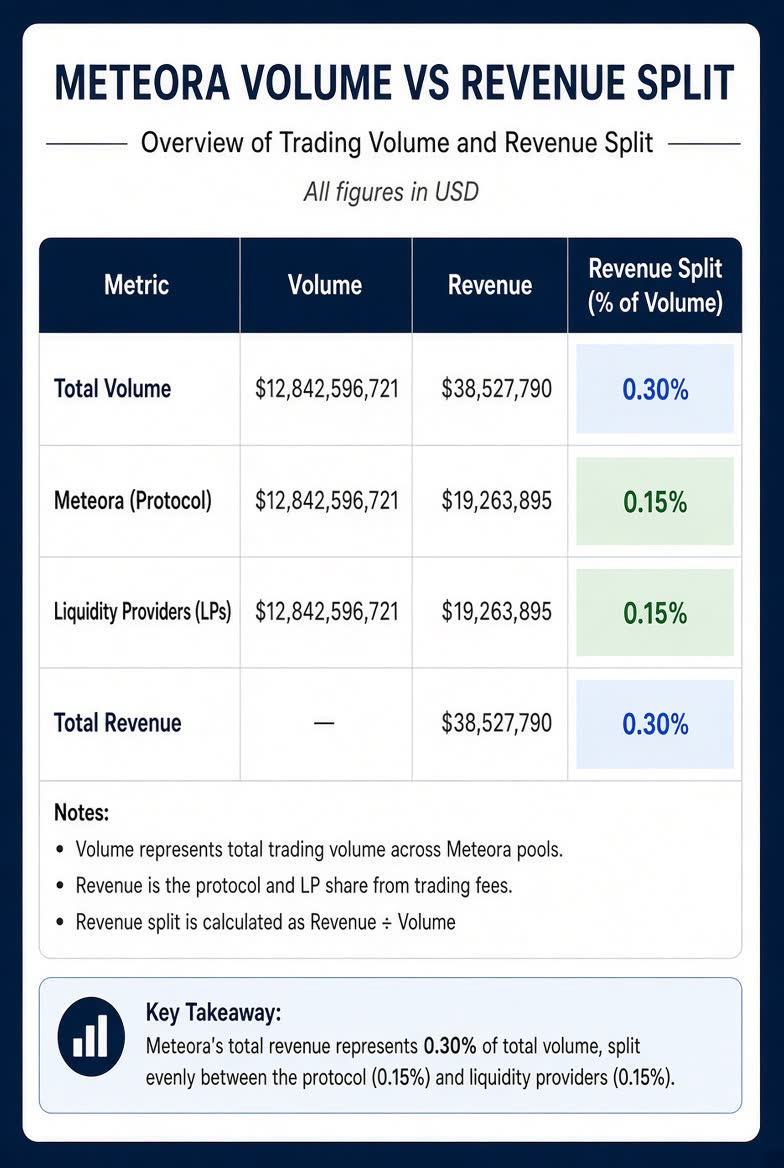
Le calcul est simple. Un pool SOL-USDC à faible volatilité peut appliquer des frais effectifs de quelques points de base. Un pool de memecoins volatil peut facturer 1 % ou plus lorsque la composante dynamique s’active. Même si le volume notionnel est inférieur, le montant des frais est supérieur. Les LP reçoivent toujours la majorité des frais (90 %), ce qui préserve l’incitation à fournir de la liquidité. Le protocole prélève simplement son pourcentage fixe sur un montant total de frais plus élevé.
Le staking est devenu un puits d’offre visible. Environ 128 millions de MET, soit près de 23 % de l’offre en circulation, étaient mis en staking d’après les données de fin octobre. Les stakers ont obtenu un rendement annuel estimé à 15 %, financé en grande partie par les revenus réels du DLMM plutôt que par de nouvelles émissions de tokens. Le programme Referral Staking distribue une partie des frais du protocole aux stakers ainsi qu’aux utilisateurs qui attirent de nouveaux fournisseurs de liquidité. Comme les récompenses sont versées en USDC à partir de frais réels, ce mécanisme ne dépend pas d’émissions inflationnistes.
Pourquoi le MET est valorisé ainsi
Avec une FDV proche de 370 millions de dollars, le multiple de revenus de MET se situait plus près de celui de PUMP que de RAY. L’activité de Pump.fun dépend plus directement de la création de memecoins et de la phase initiale de trading PvP. Raydium propose une gamme de paires plus diversifiée et possède un historique d’exploitation plus long. Meteora se situe entre les deux : ses revenus issus des frais restent dominés par les memecoins, mais 55 à 70 % de son volume provient d’autres actifs, et le protocole capte du volume secondaire de tokens lancés ailleurs.
La décote par rapport à un DEX généraliste pur est donc compréhensible. Le volume des memecoins est cyclique et peut se contracter rapidement lorsque l’appétit pour le risque diminue. En revanche, l’écart de multiple avec Raydium semble important lorsqu’on tient compte des taux de captation après le lancement et de la meilleure économie pour les LP. Meteora n’a pas besoin de posséder le launchpad pour continuer à tirer des revenus des tokens qui survivent. Chaque token lancé avec succès sur Pump, Raydium ou tout autre launchpad et qui s’échange ensuite sur le DLMM contribue aux revenus du protocole.
Deux facteurs observables soutiennent la valorisation actuelle. Premièrement, la reprise du volume depuis les creux d’août montre que l’activité peut rebondir sans le lancement d’un nouveau récit. Deuxièmement, le ratio de staking a atteint environ un quart de l’offre en circulation, ce qui réduit la quantité de tokens liquides que le marché doit absorber. Il s’agit dans les deux cas de signaux concrets sur la chaîne, et non de projections.
Ce qui pourrait faire monter ou baisser la valeur
Plusieurs indicateurs à court terme pourraient renforcer ou affaiblir la thèse d’investissement dans MET.
Un volume durablement supérieur au niveau hebdomadaire récent de 1,5 milliard de dollars, en particulier si la part des memecoins dans les revenus reste élevée, confirmerait que la couche post-lancement continue de générer des frais. Un retour prolongé vers les creux d’août réduirait les revenus et pèserait sur le multiple. Les taux de captation de Fomo et Jupiter méritent également d’être suivis : si la part de Meteora dans ces flux tombe sous la fourchette de 25 à 30 % pendant plusieurs semaines consécutives, son avantage en matière de distribution s’amenuise.
La croissance du staking compte comme puits d’offre. Une nouvelle hausse de la part de MET en circulation verrouillée, surtout si le rendement annuel reste financé par les frais plutôt que par les émissions, réduit la pression vendeuse liée aux déblocages. À l’inverse, une forte baisse du staking — qu’elle soit due à un rendement inférieur ou à l’apparition d’autres opportunités — augmenterait la quantité de tokens liquides.
Les réactions concurrentielles constituent le risque externe le plus évident. Raydium ou une autre plateforme pourrait améliorer les conditions économiques pour les LP ou proposer sa propre liquidité concentrée par tranches. Les launchpads pourraient aussi modifier leurs mécanismes de lancement pour retenir une plus grande part du volume secondaire. Chacune de ces évolutions réduirait la part de Meteora dans la couche des survivants. Les risques réglementaires ou liés aux plateformes dans le trading de memecoins restent également un facteur défavorable ; une contraction généralisée de l’activité des memecoins sur Solana pèserait sur les revenus, quels que soient les gains de parts de marché.
Aucun de ces éléments ne constitue une prévision de prix. Ce sont les facteurs observables qui déterminent si le multiple de revenus actuel augmente ou diminue. La variable centrale est la capacité du protocole à continuer de capter les flux sur des tokens déjà lancés.
Défis et limites structurelles
Le modèle de Meteora a des limites claires. Au moment du lancement, il ne capte pas la majorité du volume PvP le plus intense. Ce volume est économiquement important pour les launchpads et pour les traders spécialisés dans les premières minutes. Le point fort du DLMM se manifeste plus tard. Si le marché global des memecoins se contracte au point que peu de tokens survivent à la fenêtre de lancement, la couche post-lancement se réduira elle aussi.
La concurrence sur les frais est permanente. Comme le protocole prélève un pourcentage fixe, toute baisse durable des frais effectifs — due à une volatilité moindre ou à la pression concurrentielle — réduit les revenus absolus, même si le volume se maintient. En mai 2026, la hausse de 5 à 10 % de la part des frais DLMM revenant au protocole n’a pas fait fuir les LP dans les données qui ont suivi, mais l’inverse reste toujours possible si d’autres plateformes offrent de meilleurs rendements nets.
Les déblocages de tokens se poursuivent selon un calendrier pluriannuel. Les augmentations mensuelles de l’offre en circulation créent un besoin d’absorption permanent. Le programme de staking compense une partie de cette pression, sans toutefois l’éliminer. La transparence concernant la trésorerie et la politique de rachat a également varié ; les détenteurs s’en remettent en définitive aux règles de partage des frais inscrites dans le protocole plutôt qu’à des décisions discrétionnaires.
Perspectives
L’élément durable est la séparation entre le volume au lancement et celui des tokens qui survivent. Tant que Solana reste une plateforme majeure pour la création de memecoins et qu’une partie de ces tokens développe des marchés secondaires, une couche de liquidité optimisée pour la fourniture concentrée et adaptée à la volatilité a un rôle à jouer. Meteora a démontré ce rôle sans posséder les launchpads. La reprise du volume de 2,4x, la contribution de plus de 90 % des revenus provenant d’une minorité du volume et la captation mesurable des flux de Fomo et de Jupiter sont autant d’éléments cohérents avec ce positionnement.
La réduction de l’écart entre le multiple de revenus et celui de DEX plus généralistes dépendra de la persistance de ces taux de captation et de ces revenus issus des frais. Les données disponibles jusqu’à fin octobre 2026 montrent un protocole qui tire des revenus disproportionnés des tokens qui durent, et non de ceux qui sont lancés. C’est le fondement concret de la valorisation actuelle.
Pour suivre nos recherches sur la liquidité de Solana, l’économie des frais et les choix de conception des tokens, abonnez-vous sur https://cryptopress.substack.com/subscribe.
L’article « MET : miser sur les survivants, pas sur les lancements » est paru en premier sur Cryptopress.