
☀️ La lettre hebdomadaire de Tonton|02.11.2026—06.11.2026
En bref
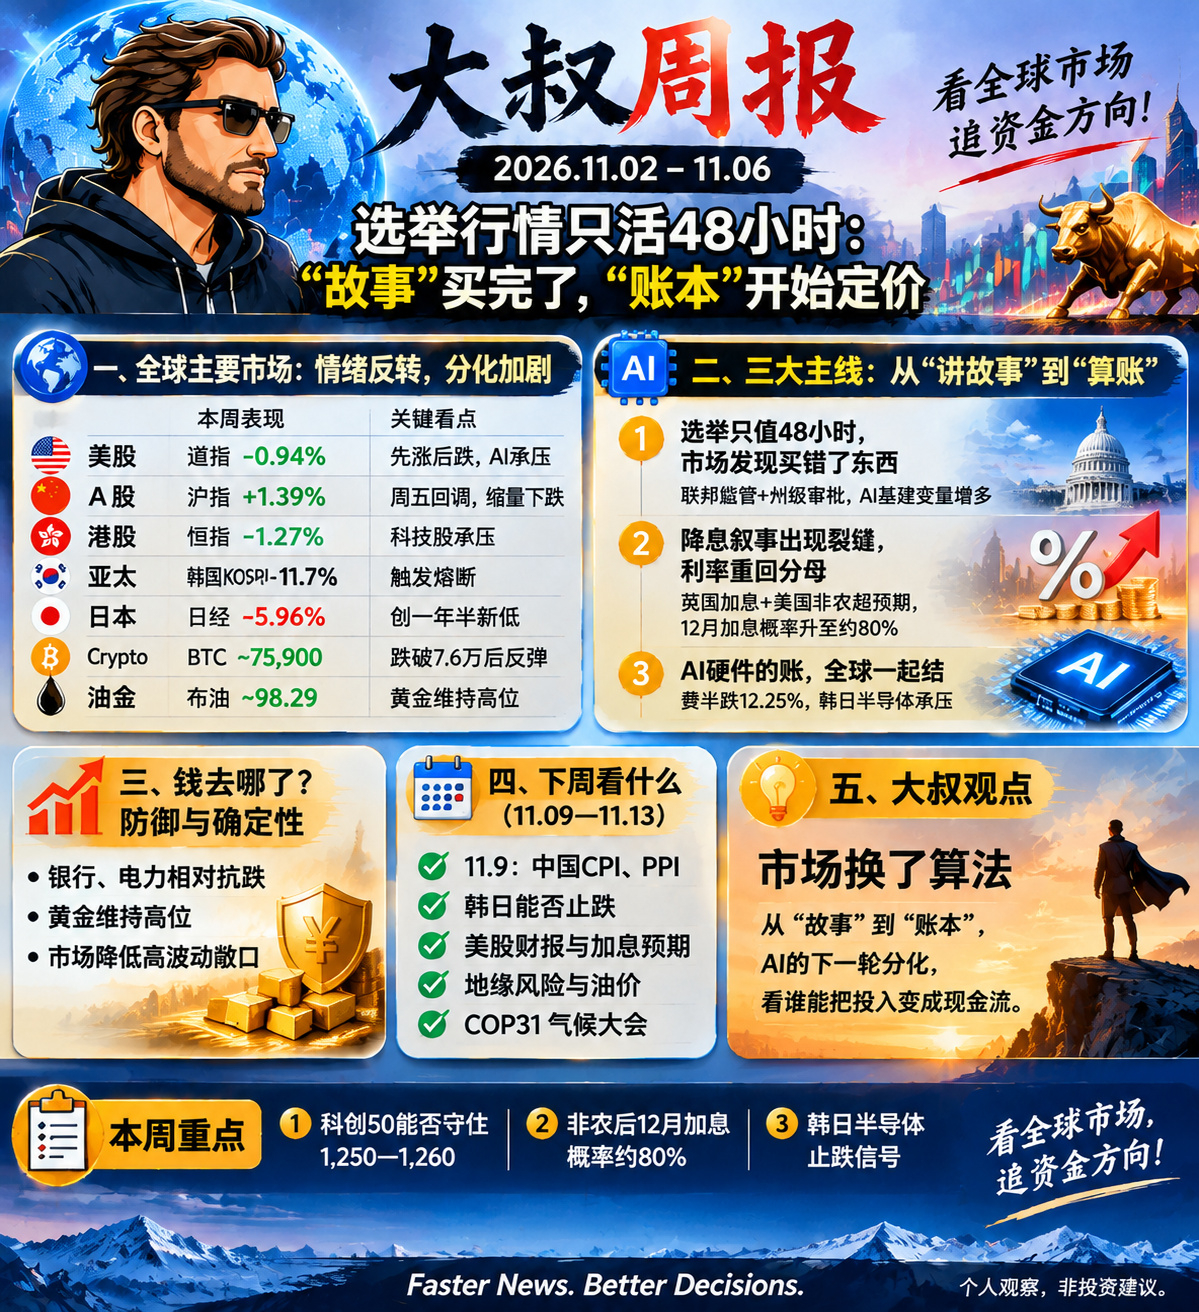
Cette semaine, le marché n’a pas changé de direction, mais de méthode de calcul : il est passé du « récit » au « calcul du rendement ».
I. Marchés de la semaine|D’abord acheter les résultats, puis vendre le prix à payer
Les actions américaines ont connu un renversement complet du sentiment du marché.
Le 4 novembre, les démocrates ont remporté une victoire écrasante aux élections de mi-mandat. Le marché a d’abord acheté la « disparition de l’incertitude », considérée comme une bonne nouvelle. Le Dow Jones a gagné 3,03 % en une séance, à 53 356 points ; le Nasdaq a progressé de 1,44 % et le S&P 500 de 1,59 %.
Mais dès le lendemain, le marché a commencé à recalculer le coût des politiques et des investissements. Le 5 novembre, le Dow Jones a chuté de 3,44 %, le Nasdaq de 5,52 % et le S&P 500 de 4,36 %. L’indice des semi-conducteurs de Philadelphie s’est effondré d’environ 12,25 %, enregistrant sa deuxième plus forte baisse journalière de l’histoire. Le Nasdaq 100 a perdu plus de 6 %, et ses valeurs ont vu leur capitalisation boursière fondre d’environ 2 500 milliards de dollars en une journée.
Le 6 novembre, les valeurs technologiques ont connu un rebond spectaculaire : le Nasdaq a gagné 1,09 % et l’indice des semi-conducteurs de Philadelphie 4,21 %, tandis que le Dow Jones a encore perdu environ 0,5 %. Ce rebond n’a pas effacé les pertes de la semaine : le Nasdaq a reculé de 3,4 % sur la semaine, le S&P 500 de 2,7 % et le Dow Jones d’environ 0,9 %.
À première vue, le bilan hebdomadaire des indices n’a rien de catastrophique, mais la semaine a été marquée par une violente réévaluation des valorisations.
Les actions A ont terminé la semaine en hausse, mais ont nettement ralenti vendredi.
L’indice composite de Shanghai a gagné 1,39 % sur la semaine, à 3 649 points ; l’indice de Shenzhen a progressé de 3,16 %, le ChiNext de 2,14 % et l’indice composite STAR de 5,28 %.
Mais vendredi, l’indice composite de Shanghai a chuté de 1,10 %, celui de Shenzhen de 2,57 % et le ChiNext de 3,96 %. Les échanges sur les deux marchés ont reculé à environ 1 660 milliards de yuans, soit près de 460 milliards de moins que lors de la séance précédente. Les composants électroniques et les communications optiques ont été sous pression, tandis que les secteurs défensifs comme les banques ont mieux résisté.
Cela signifie que les indices ont encore progressé sur la semaine, mais que les secteurs à fort potentiel de hausse commencent déjà à subir les chocs liés aux risques extérieurs.
À Hong Kong, le marché a d’abord progressé avant de reculer. Le 4 novembre, l’indice Hang Seng a gagné 3,67 % et l’indice Hang Seng Tech 5,55 % ; le 6 novembre, ils ont perdu respectivement 1,27 % et 1,83 %. La prime de sentiment liée aux élections commence à être effacée par la correction des valeurs technologiques mondiales.
Les marchés de la région Asie-Pacifique ont été les plus durement touchés par cette vague de ventes.
Vendredi, le KOSPI coréen a brièvement chuté de plus de 8 % en séance, déclenchant une suspension des échanges de 20 minutes. Il a finalement clôturé en baisse de 6,02 %, à 5 059,69 points. Samsung Electronics a perdu 6,35 % et SK Hynix 10,44 %. Sur l’ensemble de la semaine, le KOSPI a reculé d’environ 11,7 %.
Vendredi, le Nikkei 225 a chuté de 5,96 %, à 57 434,77 points, enregistrant sa plus forte baisse journalière en un an et demi. Il a reculé de plus de 20 % par rapport à son sommet de juin, entrant ainsi en territoire de marché baissier technique. Les pressions sur le marché japonais se concentrent principalement sur les semi-conducteurs et les valeurs liées au matériel d’IA.
Les cryptomonnaies n’ont pas été épargnées.
Le BTC est passé sous les 76 000 dollars après avoir dépassé les 80 000 dollars. Il a touché un point bas d’environ 74 888 dollars avant d’évoluer entre 75 000 et 76 000 dollars. Le montant des liquidations sur l’ensemble du marché a dépassé 1,2 milliard de dollars en 24 heures, en grande majorité sur des positions longues.
Cette baisse s’explique peu par des facteurs propres aux cryptomonnaies ; elle découle surtout de la contraction de l’appétit mondial pour le risque, combinée aux liquidations liées à l’effet de levier. Lorsque les actifs technologiques américains commencent à réduire leur levier, le BTC a lui aussi du mal à préserver seul sa prime liée à l’appétit pour le risque.
Le pétrole et l’or, eux, reflètent des risques différents.
Le 5 novembre, le WTI a progressé de 2,72 %, à 90,52 dollars, et le Brent de 3,88 %, à 98,29 dollars. Le 6 novembre, le Brent est retombé aux alentours de 98 dollars. L’or a continué d’évoluer à un niveau élevé, les risques géopolitiques et les anticipations de taux influençant conjointement son cours.
Le pétrole reflète le risque d’interruption de l’approvisionnement, tandis que l’or reflète une incertitude plus générale. Ils n’évoluent pas simplement en sens inverse l’un de l’autre.
II. Trois grandes tendances
Première tendance : l’effet des élections n’a duré que 48 heures, car le marché s’est rendu compte qu’il avait acheté les mauvais actifs.
Le 4 novembre, le marché a acheté la « disparition de l’incertitude » ; le 5 novembre, il a vendu le « coût des politiques ».
La victoire des démocrates au Congrès a suscité des inquiétudes quant à l’orientation de la réglementation fédérale et à la législation sur les droits de douane. Le dossier du Texas relève d’une autre dynamique : le gouverneur élu a proposé de suspendre les autorisations de centres de données, en attendant que la législature de l’État établisse d’abord des mécanismes de protection. L’un se joue à Washington, l’autre au niveau de l’État, mais tous deux pointent vers la même réalité : les facteurs liés aux autorisations des infrastructures d’IA se multiplient.
Dans le même temps, les ventes de puces mobiles de Qualcomm, inférieures aux attentes, ont amené le marché à réexaminer la structure de la demande de semi-conducteurs.
L’essentiel ici n’est pas qu’une mesure ait déjà été mise en œuvre, mais que les investisseurs aient soudain pris conscience que la croissance des infrastructures d’IA ne dépend plus seulement de la demande : il faut aussi répondre aux questions des autorisations, du financement et des délais de rentabilisation.
L’histoire n’a pas disparu, mais le marché ne veut plus payer le même prix pour toutes les histoires.
Deuxième tendance : le récit des baisses de taux se fissure, et les taux redeviennent le dénominateur des valorisations.
Le 5 novembre, la Banque d’Angleterre a relevé son taux directeur de 25 points de base, à 4 %, pour la première fois depuis août 2023. Le vote s’est conclu par 8 voix contre 1 ; le seul dissident préconisait une hausse de 50 points de base. L’inflation britannique a atteint 3,5 % en septembre et la banque centrale prévoit qu’elle pourrait approcher les 5 % au milieu de l’année prochaine.
Le 6 novembre, les États-Unis ont créé 165 000 emplois non agricoles en octobre, bien plus que les 65 000 attendus par le marché. Le taux de chômage est tombé à 4,1 %, les créations d’emplois d’août et de septembre ont été révisées à la hausse de 84 000 au total, et le salaire horaire moyen a progressé de 3,1 % sur un an.
La vigueur des chiffres de l’emploi a fait grimper les rendements des bons du Trésor américain et renforcé les paris du marché sur une hausse des taux de la Fed en décembre. Après la publication des données, la probabilité d’une hausse en décembre implicite dans les contrats à terme sur taux a momentanément atteint environ 80 %.
Mais attention : il s’agit seulement des anticipations du marché, pas d’une décision déjà prise par la Fed.
Le véritable changement, c’est que le marché commence à envisager des taux « plus élevés plus longtemps », au lieu de tenir pour acquis que la prochaine étape sera une baisse.
Troisième tendance : la facture du matériel d’IA est payée par le monde entier.
La Corée possède des fabricants de mémoire, le Japon des équipements pour semi-conducteurs, les actions A des modules optiques et de la puissance de calcul, et les actions de Hong Kong des équipements de communication optique.
Les valeurs technologiques de ces marchés ont subi des pressions lors de la même correction, sous l’effet d’une seule et même question : pendant combien de temps les dépenses d’investissement dans l’IA peuvent-elles encore croître ? Combien d’années faudra-t-il pour récupérer les sommes investies ?
Lorsque les anticipations de taux montent, la valeur actualisée des flux de trésorerie futurs diminue. Les pressions sur les valorisations sont généralement plus fortes pour les entreprises qui investissent davantage, dont les délais de rentabilisation sont plus longs et dont les bénéfices se concrétiseront plus tard.
Cette correction ne se résume donc pas à une baisse des valeurs des semi-conducteurs. Le marché commence à distinguer les entreprises capables de transformer la demande d’IA en revenus et en bénéfices de celles qui s’en tiennent au récit de l’expansion des dépenses d’investissement.
III. Où va l’argent ?|De la recherche de potentiel à celle de la visibilité
Les marchés ont clairement affiché une tendance défensive cette semaine.
Les valeurs liées à la puissance de calcul, aux composants électroniques et aux communications optiques des actions A ont été sous pression, tandis que les secteurs défensifs comme les banques ont mieux résisté. Les valeurs technologiques américaines ont rebondi après leur forte chute, mais ont tout de même terminé la semaine dans le rouge. L’or s’est maintenu à un niveau élevé, tandis que les rendements obligataires ont progressé grâce aux solides chiffres de l’emploi.
Il ne faut pas en conclure que les investisseurs ont complètement abandonné l’IA, ni assimiler directement la hausse des secteurs défensifs à une confiance à long terme.
Plus précisément, le marché réduit son exposition aux actifs très volatils et réévalue le coût de détention ainsi que la prévisibilité des rendements.
Cela ne signifie pas que tout le monde est pessimiste à l’égard de l’IA, mais que de plus en plus d’investisseurs refusent de payer d’avance pour des bénéfices lointains.
IV. À surveiller la semaine prochaine|09.11—13.11
① 9 novembre : IPC et IPP chinois d’octobre
Le Bureau national des statistiques devrait publier les données à 9 h 30. L’important n’est pas seulement de savoir si les chiffres sont élevés ou bas, mais de voir si les prix à la consommation et les prix des produits industriels peuvent amorcer une reprise plus durable. L’évolution de l’IPP mérite une attention particulière, car elle concerne les prix et les bénéfices des entreprises en amont, ainsi que les anticipations du marché pour les secteurs cycliques.
② La tenue des seuils des 5 000 points en Corée et des 57 000 points au Japon
Le KOSPI coréen a clôturé vendredi à 5 059 points et le Nikkei à 57 434 points. Ces deux niveaux sont devenus des seuils psychologiques suivis de près par le marché. La semaine prochaine, il faudra observer si la pression vendeuse s’apaise et si les grandes valeurs des semi-conducteurs cessent de baisser, plutôt que de se limiter aux rebonds intrajournaliers des indices.
③ Les valeurs des actions A liées à la puissance de calcul et aux communications optiques peuvent-elles cesser de baisser ?
Vendredi, les marchés chinois ont baissé dans des volumes en recul, mais cette contraction ne suffit pas à prouver que la pression vendeuse est retombée. Il faudra surveiller le retour éventuel des volumes, la stabilisation des grandes valeurs et la capacité du rebond à s’étendre au-delà de quelques titres pour gagner l’ensemble du secteur.
Si seules quelques valeurs vedettes rebondissent et que le secteur reste faible dans son ensemble, il sera encore trop tôt pour confirmer la fin de la correction.
④ Résultats américains : surveiller les prévisions de dépenses d’investissement des entreprises liées aux infrastructures d’IA
Plusieurs entreprises publieront leurs résultats la semaine prochaine, dont Constellation Energy et KKR. Au-delà des bénéfices et du chiffre d’affaires, il faudra surtout suivre l’approvisionnement électrique des centres de données, les coûts de financement, les projets d’investissement dans les infrastructures et la concrétisation des commandes.
Ce que le marché veut entendre aujourd’hui, ce n’est pas « quelle est l’ampleur de la demande d’IA ? », mais « quand l’argent investi sera-t-il récupéré ? ».
⑤ Fed : quelle sera la réaction des responsables après le renforcement des anticipations de hausse des taux en décembre ?
Après la publication de chiffres de l’emploi non agricole supérieurs aux attentes, le marché a nettement renforcé ses paris sur une hausse des taux en décembre. Il faudra ensuite suivre les déclarations des responsables de la Fed sur la résilience de l’emploi, les risques inflationnistes et les conditions financières.
Si les responsables ne s’empressent pas de corriger les anticipations du marché, les rendements des bons du Trésor américain et les valeurs technologiques aux valorisations élevées pourraient rester sous pression.
⑥ Situation au Moyen-Orient et prix du pétrole
Les conflits géopolitiques restent un facteur déterminant pour les prix de l’énergie. Il faudra surveiller l’éventuelle aggravation des risques d’approvisionnement et voir si la hausse du pétrole se répercute davantage sur l’inflation et les anticipations de taux.
Le pétrole n’influence pas seulement le secteur de l’énergie : il peut aussi peser sur les valorisations mondiales par le biais des anticipations d’inflation.
⑦ COP31 : du 9 au 20 novembre
La conférence des Nations unies sur le changement climatique se tiendra en Turquie. Il faudra prêter attention aux nouveaux signaux concernant les énergies renouvelables, la transition énergétique et les politiques commerciales associées, notamment à leur effet sur les anticipations d’investissement à long terme dans la filière des énergies renouvelables.
💎 Le point de vue de Tonton
La phrase qui a le plus de valeur cette semaine n’est pas « l’IA a baissé », mais :
Le marché a changé de méthode de calcul.
La semaine dernière, le marché valorisait les récits : résultats électoraux, demande d’IA, anticipations de baisse des taux.
Cette semaine, il a valorisé les comptes : les autorisations seront-elles accordées ? En combien d’années les dépenses d’investissement seront-elles amorties ? Les taux vont-ils encore monter ?
Trois chiffres ont mis les comptes à plat :
L’indice des semi-conducteurs de Philadelphie a chuté de 12,25 % en une séance, sa deuxième plus forte baisse journalière de l’histoire ; la Bourse coréenne a déclenché une suspension des échanges en séance ; après les chiffres de l’emploi non agricole supérieurs aux attentes, la probabilité d’une hausse des taux en décembre a atteint environ 80 %.
Ces trois éléments pointent tous vers la même réalité : le marché ne veut plus ignorer le coût du capital.
La semaine prochaine, ne vous précipitez donc pas pour acheter à bas prix les valeurs du matériel d’IA. Regardez d’abord deux choses : les valeurs liées à la puissance de calcul et aux communications optiques bénéficient-elles d’un soutien durable ? Les grandes valeurs des semi-conducteurs en Corée et au Japon peuvent-elles cesser de baisser ?
Si l’une de ces deux conditions tarde à s’améliorer, il faudra continuer d’aborder avec prudence le rebond des valeurs technologiques.
À l’inverse, les actions A ont tout de même terminé la semaine en hausse, signe que le marché chinois n’a pas entièrement suivi la valorisation des actifs risqués à l’étranger. Mais la pression exercée par les taux extérieurs et les valorisations des valeurs technologiques commence déjà à toucher les secteurs à fort potentiel de hausse.
Quand le monde extérieur commence à faire ses comptes, le marché intérieur ne peut pas se contenter de raconter des histoires.
À l’avenir, au sein d’un même secteur, les entreprises capables d’expliquer clairement leurs commandes, leurs bénéfices et leurs délais de rentabilisation pourraient suivre une trajectoire très différente de celles qui ne font que promettre un potentiel à long terme.
Suivre les marchés mondiaux, suivre les flux de capitaux.
L’actualité plus vite. De meilleures décisions.
Observations personnelles, pas un conseil en investissement.
#非农就业数据推升加息预期 #CPI前瞻,12月利率走向迎关键考验
Votre position en IA, êtes-vous prêt à tenir pendant la « période des comptes », ou préférez-vous vous réfugier dans un endroit où vous pourrez « dormir tranquille ce soir » ?