

Le 5 novembre, les valeurs technologiques américaines ont plongé : le Nasdaq a chuté de 5,5 % et l’indice des semi-conducteurs de plus de 12 %. Après que les démocrates ont remporté les deux chambres du Congrès, plusieurs localités ont adopté par référendum des restrictions à la construction de centres de données. Les nouveaux gouverneurs du Texas, de l’Ohio et de la Géorgie ont promis de suspendre les projets, affectant environ 40 % des capacités prévues. Les marchés asiatiques ont également reculé : le Nikkei a perdu plus de 6 %, tandis que le Kospi sud-coréen a chuté de plus de 8 % dès l’ouverture, déclenchant un coupe-circuit. Samsung Electronics et SK Hynix ont respectivement perdu près de 10 % et 12 %. Les marchés craignent qu’un ralentissement de la construction de centres de données dédiés à l’IA ne pèse sur les dépenses d’investissement et la demande de mémoire. Toutefois, aucune baisse effective des commandes n’a encore été constatée : ces mouvements reflètent surtout un ajustement des anticipations.
Auteur et source de l’article : David, Deep Tide TechFlow
Le 5 novembre, les valeurs technologiques américaines ont connu une chute particulièrement brutale.
Le Nasdaq a clôturé en baisse d’environ 5,5 %, entrant en zone de correction ; l’indice Philadelphia Semiconductor a chuté de plus de 12 %. Les fabricants de puces comme Nvidia, AMD et Micron ont enregistré des pertes marquées. La réaction immédiate des marchés a été provoquée par les résultats des élections de mi-mandat. Après la victoire des démocrates à la Chambre des représentants et au Sénat, les investisseurs ont commencé à s’interroger sur les obstacles locaux à la construction de centres de données dédiés à l’IA.
Dans le même temps, les marchés asiatiques ont eux aussi réagi.
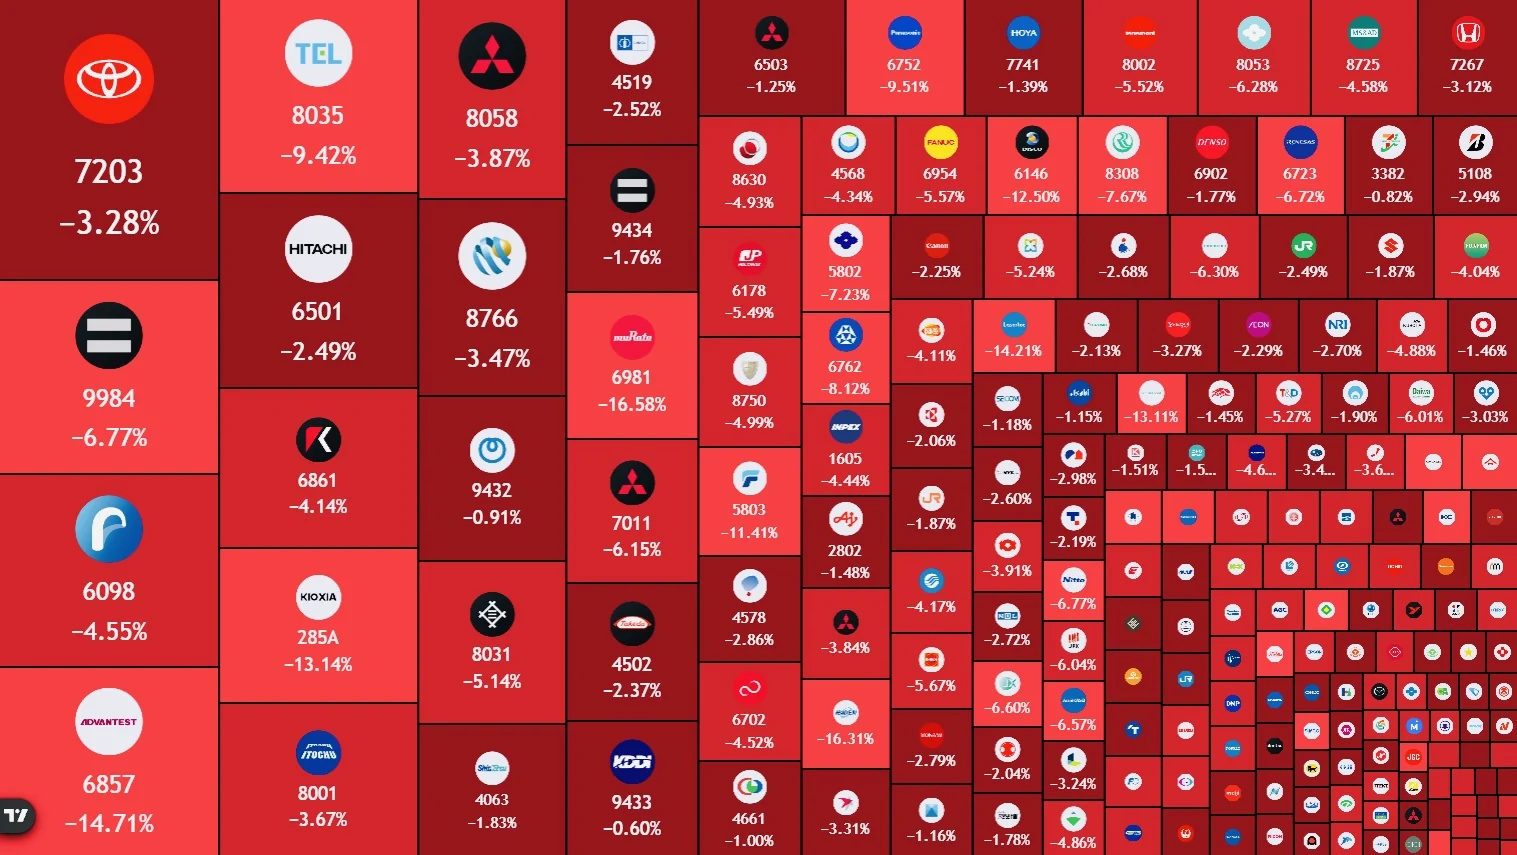
À l’ouverture des marchés le matin du 6 novembre, l’indice Nikkei japonais a chuté de plus de 6 %, les entreprises liées aux équipements pour semi-conducteurs et au stockage, comme Advantest, Tokyo Electron et Kioxia, étant en tête des baisses. La réaction du marché sud-coréen a été encore plus violente :
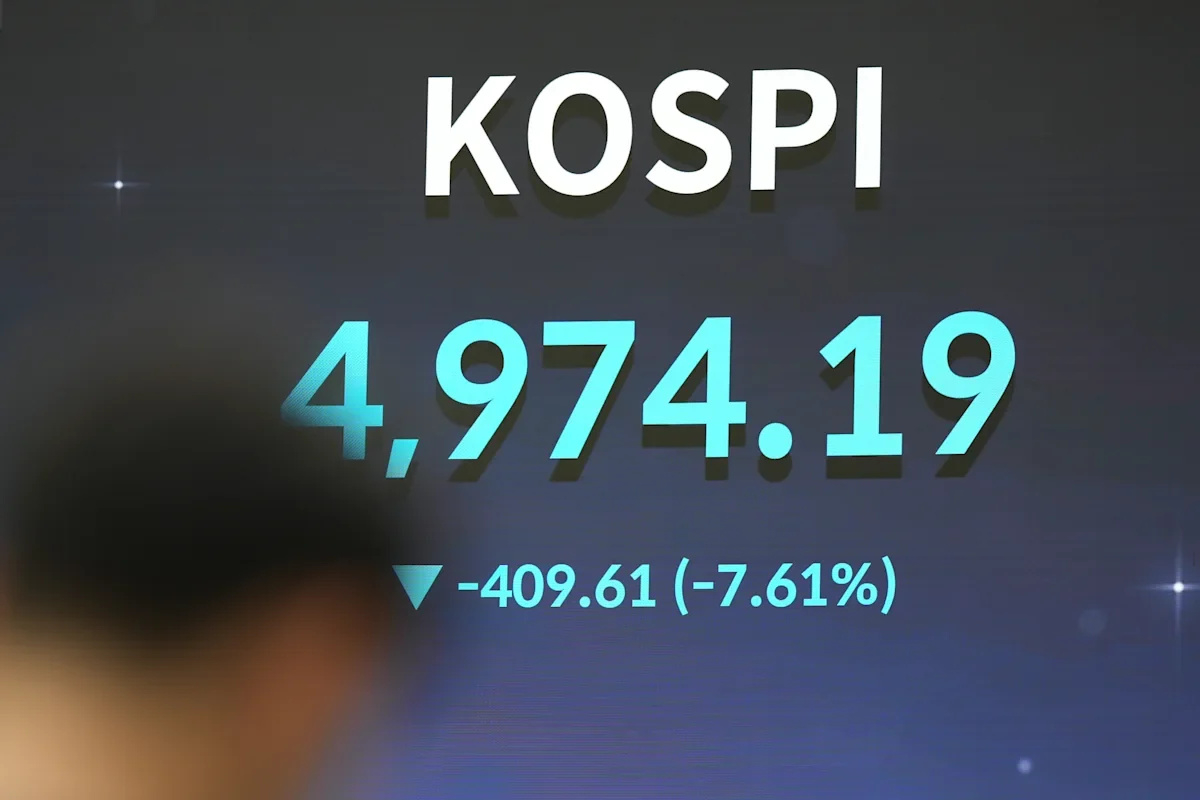
Après l’ouverture, le Kospi a rapidement chuté de plus de 8 %, déclenchant un coupe-circuit. Samsung Electronics et SK Hynix ont perdu respectivement près de 10 % et 12 % dans la matinée. La veille, le 5 novembre, le Kospi avait déjà clôturé en baisse de 5,28 %, et les deux entreprises avaient perdu ensemble plus de 140 milliards de dollars de capitalisation boursière.
Quand l’expansion de la puissance de calcul de l’IA se heurte à un « feu rouge réglementaire »
Bien sûr, les baisses observées sur différents marchés mondiaux ne sont pas des événements isolés. Aux États-Unis, le marché le plus directement concerné, les investisseurs ont surtout réévalué le rythme de concrétisation des projets de centres de données le 5 novembre. Après les élections de mi-mandat, ce changement s’est appuyé sur des éléments très concrets.
Selon les données de Ballotpedia et de plusieurs médias, 41 mesures référendaires locales liées aux centres de données étaient soumises au vote dans tout le pays, réparties dans 10 États.
À l’exception d’une petite ville du Dakota du Nord, toutes ont adopté des mesures visant à limiter, suspendre ou interdire la construction de nouveaux centres de données. L’Ohio en comptait à lui seul 21, soit la plus forte concentration. À Defiance, environ 65 % des électeurs ont approuvé un amendement à la charte municipale limitant la construction de centres de données ; à Joliet, dans l’Illinois, près de 80 % des électeurs ont soutenu des restrictions.
Les changements à l’échelle des États sont encore plus directs.
La nouvelle gouverneure élue du Texas, Gina Hinojosa, a explicitement proposé durant sa campagne un moratoire sur les centres de données jusqu’à ce que la législature de l’État adopte une réglementation à ce sujet. La nouvelle gouverneure de l’Ohio, Amy Acton, est favorable à un moratoire sous conditions ; en Géorgie, la nouvelle gouverneure Keisha Lance Bottoms s’est également engagée à suspendre les nouvelles constructions. Ces États représentent une part importante de la capacité prévue des centres de données aux États-Unis.
Selon Bloomberg, environ 40 % de la capacité des centres de données prévus aux États-Unis se trouve dans ces États, où les gouverneurs nouvellement élus se sont engagés à ralentir les projets.
Plus de 140 projets de centres de données avaient déjà été retardés ou annulés en raison de l’opposition locale. Les résultats des élections de mi-mandat ont transformé ces oppositions éparses en un signal de possible changement de politique à l’échelle des États.
Une débandade à travers les fuseaux horaires : la panique gagne la chaîne d’approvisionnement asiatique de l’IA
Lorsque les attentes concernant les obstacles à la construction de centres de données dédiés à l’IA aux États-Unis ont atteint le Japon, ce sont les fabricants d’équipements qui ont été touchés.
Le Japon occupe une place importante dans les équipements pour semi-conducteurs et les tests. Des entreprises comme Advantest et Tokyo Electron bénéficient directement des dépenses d’investissement des fabricants de plaquettes et d’usines de conditionnement en aval. Un ralentissement de la construction de centres de données ne réduira pas immédiatement les commandes existantes, mais il modifiera les anticipations des fabricants concernant la demande de nouveaux équipements au cours des deux ou trois prochains trimestres.
La baisse du marché japonais à l’ouverture du 6 novembre, concentrée sur ces entreprises d’équipements et de matériaux, montre plus clairement que les marchés anticipent une contraction du cycle des dépenses d’investissement, plutôt qu’ils ne réagissent aux données économiques du Japon lui-même.
Toutefois, rien n’indique pour l’instant que les commandes des fabricants japonais d’équipements aient déjà sensiblement baissé. Advantest vient de publier, fin octobre, des résultats trimestriels records et de relever ses prévisions annuelles de ventes et de bénéfices d’exploitation, en invoquant la forte demande d’équipements de test liés à l’IA. Les investisseurs vendent le titre parce qu’ils anticipent une possible contraction des commandes à venir, et non parce que le carnet de commandes actuel se serait déjà dégradé.
Lorsque les mauvaises nouvelles ont atteint la Corée du Sud, leur effet a été encore plus marqué, en raison de la forte volatilité qui caractérise le marché boursier sud-coréen depuis quelques mois.
Samsung Electronics et SK Hynix assurent l’essentiel de l’offre mondiale de mémoire à large bande passante (HBM) et de DRAM avancée. La demande des serveurs d’IA en capacité et en bande passante mémoire a été le principal moteur de la revalorisation de ces deux entreprises au cours des deux dernières années.
La révision à la baisse des anticipations de dépenses d’investissement dans les centres de données affectera directement les prévisions concernant l’évolution des prix de la mémoire et les taux d’utilisation des capacités. La réaction du marché sud-coréen a été plus directe : après une forte baisse le 5 novembre, les cours ont encore reculé à l’ouverture le 6 novembre, déclenchant un coupe-circuit. Par rapport aux fabricants japonais d’équipements, les valeurs sud-coréennes de la mémoire ont davantage réagi à l’hypothèse d’un ralentissement du rythme des commandes, car les prix de la mémoire sont plus sensibles et les stocks ainsi que l’utilisation des capacités s’ajustent plus rapidement.
De même, les informations publiques disponibles ne montrent pas encore que ces entreprises aient abaissé leurs prévisions de dépenses d’investissement ou signalé une forte baisse des commandes. Le marché anticipe toujours un « ralentissement du rythme », et non une baisse de la demande déjà confirmée.
Si l’on considère ces trois aspects ensemble, la baisse à court terme s’explique essentiellement par le fait que la chaîne d’approvisionnement réévalue le « rythme de construction des centres de données aux États-Unis ».
L’écart entre les baisses au Japon et en Corée du Sud reflète la sensibilité différente des cycles des équipements et de la mémoire à un même signal. Le cycle des commandes dans les équipements est plus long et l’élasticité des prix relativement faible ; la mémoire, elle, est plus proche de la demande finale, et ses prix ainsi que l’utilisation des capacités s’ajustent plus rapidement.
Du côté positif, rien ne prouve pour l’instant que le volume réel de déploiement des serveurs d’IA soit en baisse. Mais le marché exige désormais davantage de certitudes pour maintenir les hypothèses de dépenses d’investissement précédentes.