$SOL Ce cycle : la certitude se trouve dans l’infrastructure, pas dans une « hausse généralisée de l’écosystème »
Le SOL cote actuellement autour de 90 $, contre un précédent sommet à 295 $ ; atteindre 300 $ représenterait une hausse d’environ 230 %. La thèse centrale ne repose pas sur le récit des memecoins, mais sur la mise à niveau Alpenglow, qui ramène la finalité de 12,8 secondes à 150 millisecondes. Les transactions sont confirmées presque instantanément, ce qui permet aux plateformes d’échange, aux acteurs du paiement et aux teneurs de marché d’utiliser réellement Solana comme couche de règlement. À cela s’ajoutent les entrées de capitaux dans les ETF et la tokenisation des RWA : la demande passe des particuliers aux allocations institutionnelles. L’objectif de 300 $ repose essentiellement sur une revalorisation de l’infrastructure, et non sur une extrapolation de l’optimisme du marché.
Mais la certitude autour du SOL ≠ la certitude autour des tokens de l’écosystème. La relation linéaire du cycle précédent — « le SOL monte, les tokens de l’écosystème font tous x5 à x10 » — ne devrait probablement pas se répéter cette fois-ci.
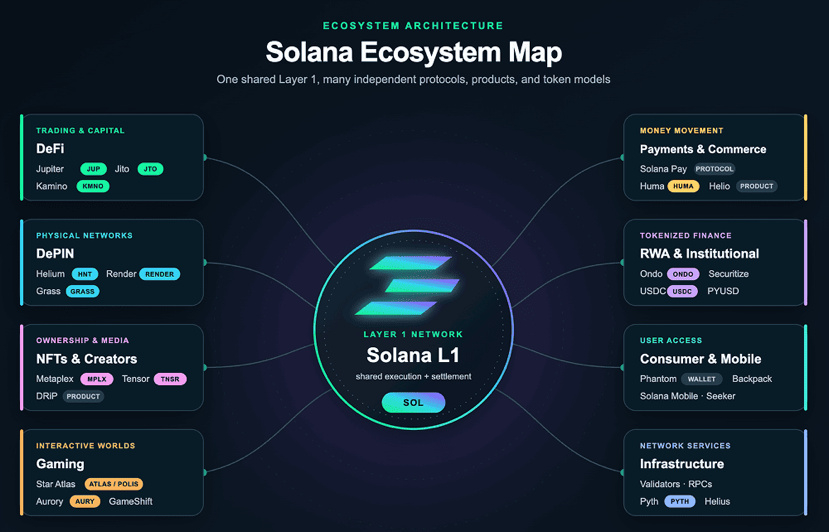
L’écosystème se répartit selon la solidité de la captation de valeur :
RAY — La discipline de rachat la plus forte. 12 % des frais de transaction servent chaque jour à des rachats sur le marché, puis les tokens sont définitivement retirés de la circulation. Plus de 30 % de l’offre en circulation a déjà été éliminée. LaunchLab intègre le processus de lancement au protocole, ce qui raccourcit au maximum le circuit de redistribution des frais. Les preuves de déflation sont les plus solides. Le risque : le volume dépend de l’engouement pour les plateformes de lancement.
JUP — Un changement radical du côté de l’offre. En février 2026, la DAO a cessé toute nouvelle émission nette, passant d’une libération continue à un gel de l’offre. 50 % des revenus on-chain alimentent les rachats de Litterbox pour constituer une réserve stratégique, sans destruction directe des tokens. La thèse est crédible, mais la captation de valeur reste indirecte.
MET — Les fondamentaux progressent, mais le token ne suit pas. En septembre, les frais ont atteint 31,43 millions de dollars, presque le double du mois précédent. DLMM Pro répond à un véritable besoin. Mais les rachats restent discrétionnaires : il y en a eu au T1, mais pas au T2, et ils ne sont pas automatiquement liés aux revenus. Le bêta du token par rapport à la croissance de la plateforme reste faible.
PUMP — Les rachats ont été réduits de moitié. En avril, leur part est passée de 100 % du revenu net à 50 %. Auparavant, même des rachats à 100 % n’avaient pas permis de maintenir durablement le prix au-dessus de la valorisation de lancement. En dehors de la gouvernance, le token manque de cas d’usage incontournable. La concurrence s’intensifie dans le secteur des memecoins et son avantage marginal s’amenuise.
Pour les petits investisseurs, le critère de sélection est simple : les rachats sont-ils automatiques, la déflation est-elle vérifiable et le protocole a-t-il réellement besoin du token ? Selon ces critères, RAY est le mieux placé, suivi de JUP. MET ne connaîtra un véritable changement que si les rachats deviennent automatiques au lieu de rester discrétionnaires. Le sort de PUMP dépend d’un éventuel retour du cycle des memecoins — un pari peu prévisible.
Le SOL cote actuellement autour de 90 $, contre un précédent sommet à 295 $ ; atteindre 300 $ représenterait une hausse d’environ 230 %. La thèse centrale ne repose pas sur le récit des memecoins, mais sur la mise à niveau Alpenglow, qui ramène la finalité de 12,8 secondes à 150 millisecondes. Les transactions sont confirmées presque instantanément, ce qui permet aux plateformes d’échange, aux acteurs du paiement et aux teneurs de marché d’utiliser réellement Solana comme couche de règlement. À cela s’ajoutent les entrées de capitaux dans les ETF et la tokenisation des RWA : la demande passe des particuliers aux allocations institutionnelles. L’objectif de 300 $ repose essentiellement sur une revalorisation de l’infrastructure, et non sur une extrapolation de l’optimisme du marché.
Mais la certitude autour du SOL ≠ la certitude autour des tokens de l’écosystème. La relation linéaire du cycle précédent — « le SOL monte, les tokens de l’écosystème font tous x5 à x10 » — ne devrait probablement pas se répéter cette fois-ci.
L’écosystème se répartit selon la solidité de la captation de valeur :
RAY — La discipline de rachat la plus forte. 12 % des frais de transaction servent chaque jour à des rachats sur le marché, puis les tokens sont définitivement retirés de la circulation. Plus de 30 % de l’offre en circulation a déjà été éliminée. LaunchLab intègre le processus de lancement au protocole, ce qui raccourcit au maximum le circuit de redistribution des frais. Les preuves de déflation sont les plus solides. Le risque : le volume dépend de l’engouement pour les plateformes de lancement.
JUP — Un changement radical du côté de l’offre. En février 2026, la DAO a cessé toute nouvelle émission nette, passant d’une libération continue à un gel de l’offre. 50 % des revenus on-chain alimentent les rachats de Litterbox pour constituer une réserve stratégique, sans destruction directe des tokens. La thèse est crédible, mais la captation de valeur reste indirecte.
MET — Les fondamentaux progressent, mais le token ne suit pas. En septembre, les frais ont atteint 31,43 millions de dollars, presque le double du mois précédent. DLMM Pro répond à un véritable besoin. Mais les rachats restent discrétionnaires : il y en a eu au T1, mais pas au T2, et ils ne sont pas automatiquement liés aux revenus. Le bêta du token par rapport à la croissance de la plateforme reste faible.
PUMP — Les rachats ont été réduits de moitié. En avril, leur part est passée de 100 % du revenu net à 50 %. Auparavant, même des rachats à 100 % n’avaient pas permis de maintenir durablement le prix au-dessus de la valorisation de lancement. En dehors de la gouvernance, le token manque de cas d’usage incontournable. La concurrence s’intensifie dans le secteur des memecoins et son avantage marginal s’amenuise.
Pour les petits investisseurs, le critère de sélection est simple : les rachats sont-ils automatiques, la déflation est-elle vérifiable et le protocole a-t-il réellement besoin du token ? Selon ces critères, RAY est le mieux placé, suivi de JUP. MET ne connaîtra un véritable changement que si les rachats deviennent automatiques au lieu de rester discrétionnaires. Le sort de PUMP dépend d’un éventuel retour du cycle des memecoins — un pari peu prévisible.