
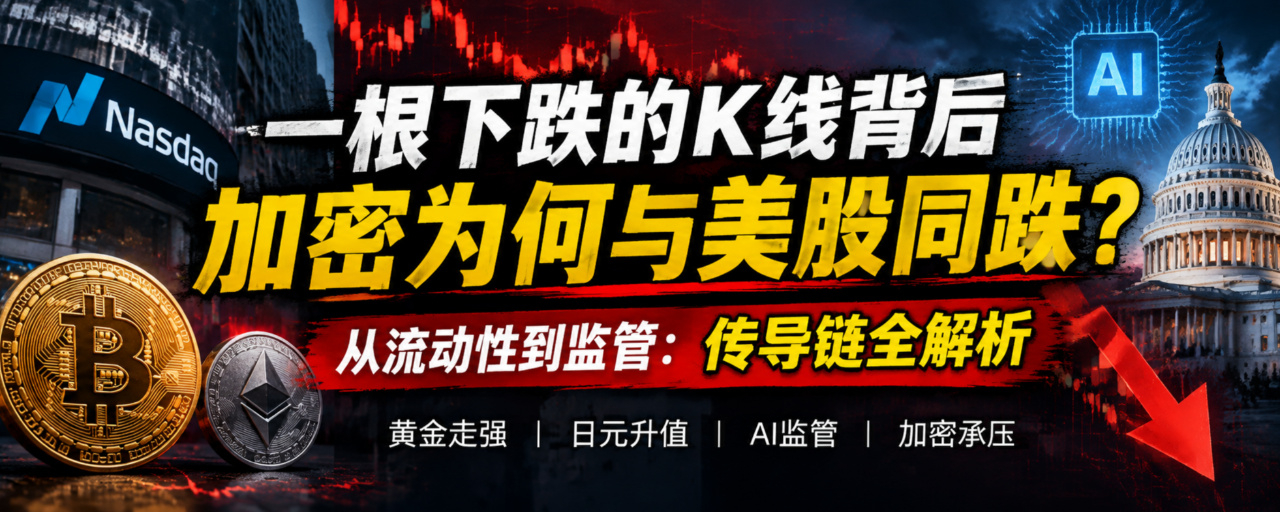
Sur cette bougie baissière de la nuit dernière, beaucoup regardent d’abord le Nasdaq, puis seulement ensuite leur portefeuille. Mais ce qui mérite vraiment d’être analysé, c’est la chaîne de transmission entre les deux, qui ne cesse de se raccourcir.
Selon Bloomberg, après la confirmation du résultat des élections, la chute des valeurs des semi-conducteurs s’est amplifiée. Le Nasdaq 100 a plongé d’environ 6 %, tandis qu’un indice mesurant les géants des puces a reculé de 11 % ; il s’apprête à enregistrer sa pire performance hebdomadaire depuis le krach provoqué par les droits de douane en avril 2025. Nvidia a perdu 8 %, et Tesla comme SpaceX, 11 %. Dans le même temps, le bitcoin a chuté de 5,5 %, à 75 737 dollars, et l’ether de 6,9 %, à 2 249,55 dollars. Le S&P 500 a cédé 3,7 % et l’indice mondial MSCI, 2,7 %.
Il ne s’agit pas de deux baisses indépendantes, mais d’une seule et même baisse qui se déroule simultanément sur deux écrans.
I. Premier niveau de transmission : les cryptomonnaies sont définitivement devenues des actifs à bêta élevé, sensibles au risque
Depuis deux ans, le récit de l’« or numérique » est régulièrement repris, mais les marchés ont apporté une réponse tout autre, avec de l’argent bien réel. Le contraste de cette nuit est particulièrement net : l’or au comptant a gagné 0,9 %, à 4 098,39 dollars, le yen s’est apprécié de 0,5 %, à 157,70, et le franc suisse s’est lui aussi renforcé. Les capitaux en quête de valeurs refuges se sont dirigés vers l’or, le yen, le franc suisse et les bons du Trésor américain. Dans le même temps, le bitcoin a chuté de 5,5 % et l’Ethereum de 6,9 %, des baisses du même ordre que celles de Nvidia (-8 %) et de Tesla (-11 %).
La conclusion est sans détour : au moment où la liquidité se contracte, le BTC est négocié pour son exposition aux valeurs technologiques, et non pour ses qualités supposées d’or. Le Nasdaq 100 a perdu 6 %, l’indice des semi-conducteurs 11 % et les cryptomonnaies entre 5,5 % et 6,9 % : une fourchette cohérente entre le bêta des valeurs technologiques et les actifs très volatils. Ceux qui considèrent encore les cryptomonnaies comme une valeur refuge dans leur portefeuille ont été brutalement ramenés à la réalité cette nuit.
II. Deuxième niveau de transmission : il ne s’agit pas d’un pari sur l’inflation, mais sur la liquidité
Un détail facile à manquer : le pétrole WTI a progressé de 2,2 %, à 90,04 dollars, tandis que le rendement des bons du Trésor américain à 10 ans a reculé de 6 points de base, à 4,83 %, et celui des obligations allemandes à 10 ans de 3 points de base, à 3,24 %.
La hausse du pétrole et la baisse des rendements observées en même temps montrent que le marché ne mise pas sur un retour de l’inflation, mais sur des inquiétudes concernant la croissance et la liquidité. S’il s’agissait vraiment d’un pari sur l’inflation, les rendements devraient suivre le pétrole à la hausse. Or ils baissent : les investisseurs se ruent sur les obligations à longue duration pour se protéger. Les implications pour les cryptomonnaies sont tout autres : dans un scénario d’inflation, le BTC peut encore profiter un peu du récit de couverture contre l’inflation ; dans un scénario de contraction de la liquidité, il ne bénéficie d’aucun récit protecteur et fait partie des actifs les plus durement pénalisés par la hausse du taux d’actualisation.
Une autre chaîne de transmission, plus discrète, est à l’œuvre : Apple prévoit de lever environ 7 milliards de dollars en émettant des obligations de catégorie investissement, rejoignant ainsi les nombreuses entreprises technologiques qui émettent de la dette. Lorsque des entreprises de premier ordre captent massivement des liquidités, l’offre marginale sur le marché du crédit augmente, ce qui fait monter les primes de risque au-dessus du taux sans risque. Les cryptomonnaies ne vivent pas de fondamentaux, mais des retombées des flux de trésorerie marginaux. Quand même les émetteurs les mieux notés AAA mobilisent des liquidités à grande échelle, les actifs très volatils et les plus risqués sont naturellement les premiers vendus.
Le yen est lui aussi un facteur déterminant. Son appréciation de 0,5 %, à 157,70, indique que la pression liée au dénouement des opérations de portage s’accumule. Parmi les capitaux à effet de levier à l’échelle mondiale, les acteurs les plus agressifs ont longtemps considéré les cryptomonnaies comme un placement à haut rendement pour leurs stratégies de portage. Dès que le yen évolue en sens inverse, leur premier réflexe n’est pas de réduire leur exposition aux valeurs technologiques, mais de liquider les positions négociables 24 heures sur 24, les moins liquides et les plus endettées — autrement dit, les contrats perpétuels sur cryptomonnaies.
III. Troisième niveau de transmission : les récits réglementaires placent l’IA et les cryptomonnaies dans le même cadre politique
Selon Bloomberg, le déclencheur de cette vague de baisse est la crainte des investisseurs que « la prise de contrôle du Congrès par les démocrates ouvre une nouvelle phase de réglementation du secteur de l’IA ». Le marché parle d’une hausse du risque réglementaire après la « vague bleue ».
Il faut bien voir un élément structurel : la réglementation de l’IA et celle des cryptomonnaies sont désormais regroupées dans le même discours politique — grandes entreprises technologiques, grands capitaux, accaparement des ressources publiques et protection des consommateurs. Dès lors que les responsables politiques appliquent un cadre commun aux grands acteurs du calcul et aux grands acteurs des cryptomonnaies, leurs risques réglementaires commencent à évoluer de concert.
Jordan Jackson et Stephanie Aliaga, de J.P. Morgan Asset Management, soulignent un point très concret : avec la hausse des factures d’électricité, les centres de données sont devenus des cibles politiques faciles. Les élections ont renforcé l’opposition au Texas et dans l’Ohio, où les gouverneurs démocrates sur le point d’entrer en fonction défendent des conditions de construction plus strictes. À noter que le Texas est aussi la principale concentration de mineurs de bitcoin au monde. Si les centres de données deviennent un enjeu politique, le minage risque de l’être selon la même logique : « Vous utilisez mon électricité, vous occupez mes terres et vous ne payez pas assez d’impôts. » Ces reproches pourraient être adressés tels quels aux sites de minage.
La décision de Microsoft de ne pas renouveler le contrat d’un centre de données de Nscale au Texas avant l’introduction en bourse prévue de l’entreprise illustre très concrètement ce récit : même les acheteurs les plus fortunés réévaluent leurs investissements à long terme face à l’incertitude des politiques à l’échelle des États. Si le rythme des dépenses d’investissement dans la puissance de calcul de l’IA est revu, la demande de machines de minage, le pouvoir de négociation sur l’électricité des sites de minage et les tarifs de location de puissance de calcul seront eux aussi réévalués.
IV. Structure interne : la baisse plus marquée de l’ETH révèle la santé réelle de l’économie on-chain
Le BTC a chuté de 5,5 % et l’ETH de 6,9 % : cet écart de 1,4 point n’est pas du bruit.
La demande de BTC provient davantage des ETF au comptant, des trésoreries d’entreprise et des détenteurs de long terme, ce qui en fait un actif plus proche des actifs macroéconomiques. La valorisation de l’ETH dépend davantage de l’activité on-chain : consommation de gas, règlements sur les L2, collatéral DeFi, émission et circulation des stablecoins. Lorsque l’appétit pour le risque se contracte, le levier on-chain est réduit en premier, les ratios de collatéral augmentent mécaniquement et les seuils de liquidation de la DeFi se rapprochent. En tant que part représentative de l’économie on-chain, l’ETH baisse donc naturellement plus vite.
On peut s’attendre à voir les trois phénomènes suivants dans les prochains jours :
Des taux de financement des contrats perpétuels négatifs et un intérêt ouvert en baisse indiqueraient que le levier se résorbe activement plutôt que sous l’effet de liquidations forcées — une correction relativement saine ;
Si la capitalisation totale des stablecoins commence à se contracter, cela signifiera que les capitaux quittent réellement l’écosystème on-chain. C’est un signal plus préoccupant qu’une baisse des prix ;
Si le ratio ETH/BTC continue de s’affaiblir, cela confirmera que le récit on-chain cède temporairement la place au récit macroéconomique.
V. Le point de divergence : le thème de l’IA n’a pas disparu, mais sa prime doit être réévaluée
Chris Murphy, de Susquehanna, s’exprime avec mesure : les retraits de capitaux des valeurs du secteur des semi-conducteurs reflètent des inquiétudes croissantes quant au rythme des dépenses dans l’IA et à la capacité à les financer. En cause, la hausse du risque réglementaire après la « vague bleue », malgré des bénéfices d’entreprise toujours solides et une forte correction des valorisations. Traduit en termes compréhensibles pour le marché des cryptomonnaies : l’histoire ne s’est pas dégradée, mais sa prime de risque est réévaluée.
Bob Edwards, d’Edwards Asset Management, défend le point de vue opposé : le thème de l’IA n’a pas disparu, mais la volatilité reste élevée et les investisseurs ne doivent pas négliger les secteurs « plus ennuyeux » du marché. Il ne s’inquiète pas de l’incidence de la « vague bleue » sur le développement de l’IA, car le président conserve son droit de veto et les centres de données créent des emplois et des recettes fiscales. Le même raisonnement vaut pour les cryptomonnaies : même si la réglementation se durcit au niveau des États, il reste très difficile de faire adopter une interdiction générale ; l’emploi et les recettes fiscales sont des atouts politiques dont tout gouverneur a besoin. L’équipe de J.P. Morgan ajoute une précision importante : les moratoires à l’échelle d’un État ont toujours eu du mal à être adoptés, et l’IA ne figure pas encore clairement parmi les priorités des électeurs.
Cette baisse ressemble donc davantage à une réévaluation rapide de la prime réglementaire qu’à une réfutation du récit. La première peut entraîner une forte correction de 30 % à 50 %, mais elle est réversible ; la seconde conduit à une baisse durable du niveau de valorisation. À ce stade, les éléments disponibles plaident davantage pour le premier scénario.
VI. Les prochains indicateurs à surveiller : une liste de suivi concrète
Plutôt que de chercher à deviner le point bas, mieux vaut dresser la liste des variables à suivre :
Le rendement des bons du Trésor américain à 10 ans peut-il se stabiliser autour de 4,8 % ? S’il continue de baisser sans que le pétrole recule, le marché anticipe une récession ;
Les écarts de crédit des obligations de catégorie investissement : les émissions importantes d’entreprises comme Apple risquent-elles de provoquer une pression sur l’offre ?
Les flux nets quotidiens des ETF au comptant passent-ils en territoire négatif ? C’est le seul « vote officiel » des capitaux macroéconomiques sur les cryptomonnaies ;
La capitalisation totale des stablecoins et les flux nets vers les plateformes d’échange : la direction réelle des capitaux on-chain ;
Les taux de financement des contrats perpétuels et l’intérêt ouvert : le levier est-il en train de se résorber ou de nouveaux vendeurs à découvert s’accumulent-ils ?
Le ratio ETH/BTC, pour déterminer si le récit dominant est en train de changer ;
L’état réel de l’avancement législatif des politiques relatives aux centres de données et à l’électricité au Texas et dans l’Ohio ;
Le calendrier législatif du Congrès sur l’IA et la structure du marché des actifs numériques.
VII. Pour conclure
Les amis, l’erreur la plus facile à commettre dans une nuit comme celle-ci, c’est de prendre un événement de liquidité pour la fin d’un récit — ou, à l’inverse, de croire que tant que le récit tient, on peut renforcer sa position sans réfléchir.
Le message de cette nuit est pourtant limpide : les cryptomonnaies ne sont plus une classe d’actifs indépendante ; elles occupent l’extrémité la plus sensible de la courbe de liquidité mondiale. Quand l’or monte, que le yen se renforce, que les bons du Trésor américain progressent et que le BTC baisse avec Nvidia, le marché a déjà fixé sa place. Ce qui déterminera vraiment la suite, ce n’est pas un tweet, mais l’évolution du rendement à 10 ans, le rythme des émissions obligataires des entreprises et les décisions des gouverneurs qui s’apprêtent à prendre leurs fonctions.
L’IA n’a pas disparu, pas plus que les cryptomonnaies. Ce qui a disparu, c’est l’illusion que les avantages réglementaires n’ont pas besoin d’être intégrés dans les prix. Quand la volatilité est élevée, la taille des positions compte davantage que les opinions.
Cette analyse de la structure du marché s’appuie sur des informations publiquement vérifiables et ne constitue pas un conseil en investissement.
