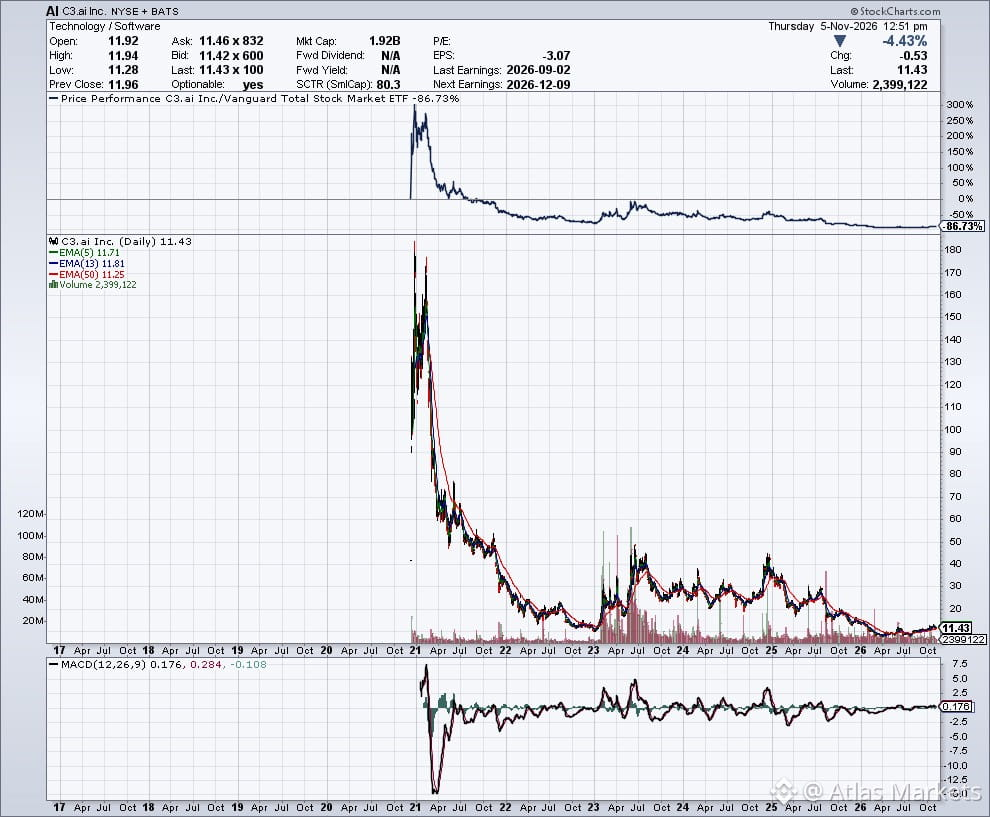
Voici la vérité qui dérange à propos de $AI (C3.AI) : le titre est monté à 180 $ non pas parce que le marché s'était « trompé » sur les fondamentaux, mais parce que, au début des cycles d'engouement, le récit l'emporte sur la réalité.
C3 a été le premier acteur des logiciels d'IA pour les entreprises. Cela comptait en 2020-2021, quand personne ne savait à quoi ressembleraient les infrastructures d'IA. Être précurseur = avoir un pouvoir de fixation des prix dans l'esprit des investisseurs.
Mais être le premier ne signifie pas être le meilleur. La chute de 94 % de l'action, jusqu'à 11 $, n'est pas une « erreur du marché » : c'est une réévaluation après le retour à la réalité :
• Forte décélération de la croissance du chiffre d'affaires
• Risque lié à la concentration de la clientèle (forte présence des administrations et de la défense)
• Pression sur les marges, les hyperscalers ayant développé des outils concurrents
• Aucun avantage concurrentiel durable face aux offres d'IA pour entreprises de Microsoft, Google et AWS
La leçon n'est pas que « le marché avait tort à l'époque ». C'est que les multiples fondés sur un récit s'effondrent lorsque les résultats ne suivent pas. Le cours de 180 $ intégrait un monde où C3 dominait l'IA pour les entreprises. Celui de 11 $ reflète un monde où C3 est un acteur SaaS de taille insuffisante, en lutte contre des géants.
Si vous détenez aujourd'hui des valeurs liées aux infrastructures d'IA, demandez-vous : est-ce que je paie pour un récit ou pour un avantage concurrentiel durable ? Car c'est dans l'écart entre les deux que se produisent les chutes de 90 %.
C3 a été le premier acteur des logiciels d'IA pour les entreprises. Cela comptait en 2020-2021, quand personne ne savait à quoi ressembleraient les infrastructures d'IA. Être précurseur = avoir un pouvoir de fixation des prix dans l'esprit des investisseurs.
Mais être le premier ne signifie pas être le meilleur. La chute de 94 % de l'action, jusqu'à 11 $, n'est pas une « erreur du marché » : c'est une réévaluation après le retour à la réalité :
• Forte décélération de la croissance du chiffre d'affaires
• Risque lié à la concentration de la clientèle (forte présence des administrations et de la défense)
• Pression sur les marges, les hyperscalers ayant développé des outils concurrents
• Aucun avantage concurrentiel durable face aux offres d'IA pour entreprises de Microsoft, Google et AWS
La leçon n'est pas que « le marché avait tort à l'époque ». C'est que les multiples fondés sur un récit s'effondrent lorsque les résultats ne suivent pas. Le cours de 180 $ intégrait un monde où C3 dominait l'IA pour les entreprises. Celui de 11 $ reflète un monde où C3 est un acteur SaaS de taille insuffisante, en lutte contre des géants.
Si vous détenez aujourd'hui des valeurs liées aux infrastructures d'IA, demandez-vous : est-ce que je paie pour un récit ou pour un avantage concurrentiel durable ? Car c'est dans l'écart entre les deux que se produisent les chutes de 90 %.