L’inflation de NEAR doit être réduite de 2,5 % à 1,6 %. La proposition indique elle-même que les véritables bénéficiaires sont les 57,3 % qui ne stakent pas.
Les stakers toucheront d’abord moins. L’inflation correspond justement à la rémunération qui leur est versée.
Numéro HSP-029, soumise le 10-07, statut : adoptée. Le taux d’inflation annuel maximal passe à 1,6 %, avec une réduction progressive d’environ 3,75 points de base par mois sur 24 mois.
La baisse de cette rémunération fait passer le rendement brut du staking de 4,80 % à 3,93 %, puis à 3,07 % la deuxième année.
En stakant 1000 jetons $NEAR , on en aura 20 de moins qu’avec l’ancien taux après deux ans, soit 2 %.
Il faudrait que le prix du jeton augmente de deux points pour simplement compenser cette perte. Les personnes qui ne stakent pas n’ont pas ce coût de couverture ; elles profitent uniquement de la baisse de l’offre.
L’émission sera réduite de 11,8 millions de jetons sur deux ans et de 66,1 millions sur six ans, soit une offre inférieure de 4,36 % à celle d’aujourd’hui.
La réduction se fait progressivement, et non d’un seul coup. Elle sera étalée sur deux ans, dont seulement la moitié au cours de la première année.
La proposition modifie le plafond d’émission ; elle ne brûle pas les jetons déjà en circulation. La baisse de l’offre repose sur une émission moindre, pas sur une destruction accrue.
Ce n’est donc pas une proposition favorable à tout le monde : elle transfère les gains des stakers aux détenteurs de jetons.
La proposition précise aussi le coût de cette mesure. Sur 405 pools de staking, 24 ne seraient plus économiquement viables au taux cible.
Solana a suivi la même voie le 8-28 avec le SGP-0002, soutenu par 67.001 % des stakers.
NEAR opte pour une réduction moins forte, de 36 % contre 62 %, en échange d’une baisse de l’offre plus importante sur six ans : 4,36 % contre 2,60 %.
La proposition de NEAR laisse un taux de 3,07 %, contre 2,25 % pour Solana. Les deux réduisent l’inflation, mais l’une la réduit davantage et l’autre conserve une marge plus importante.
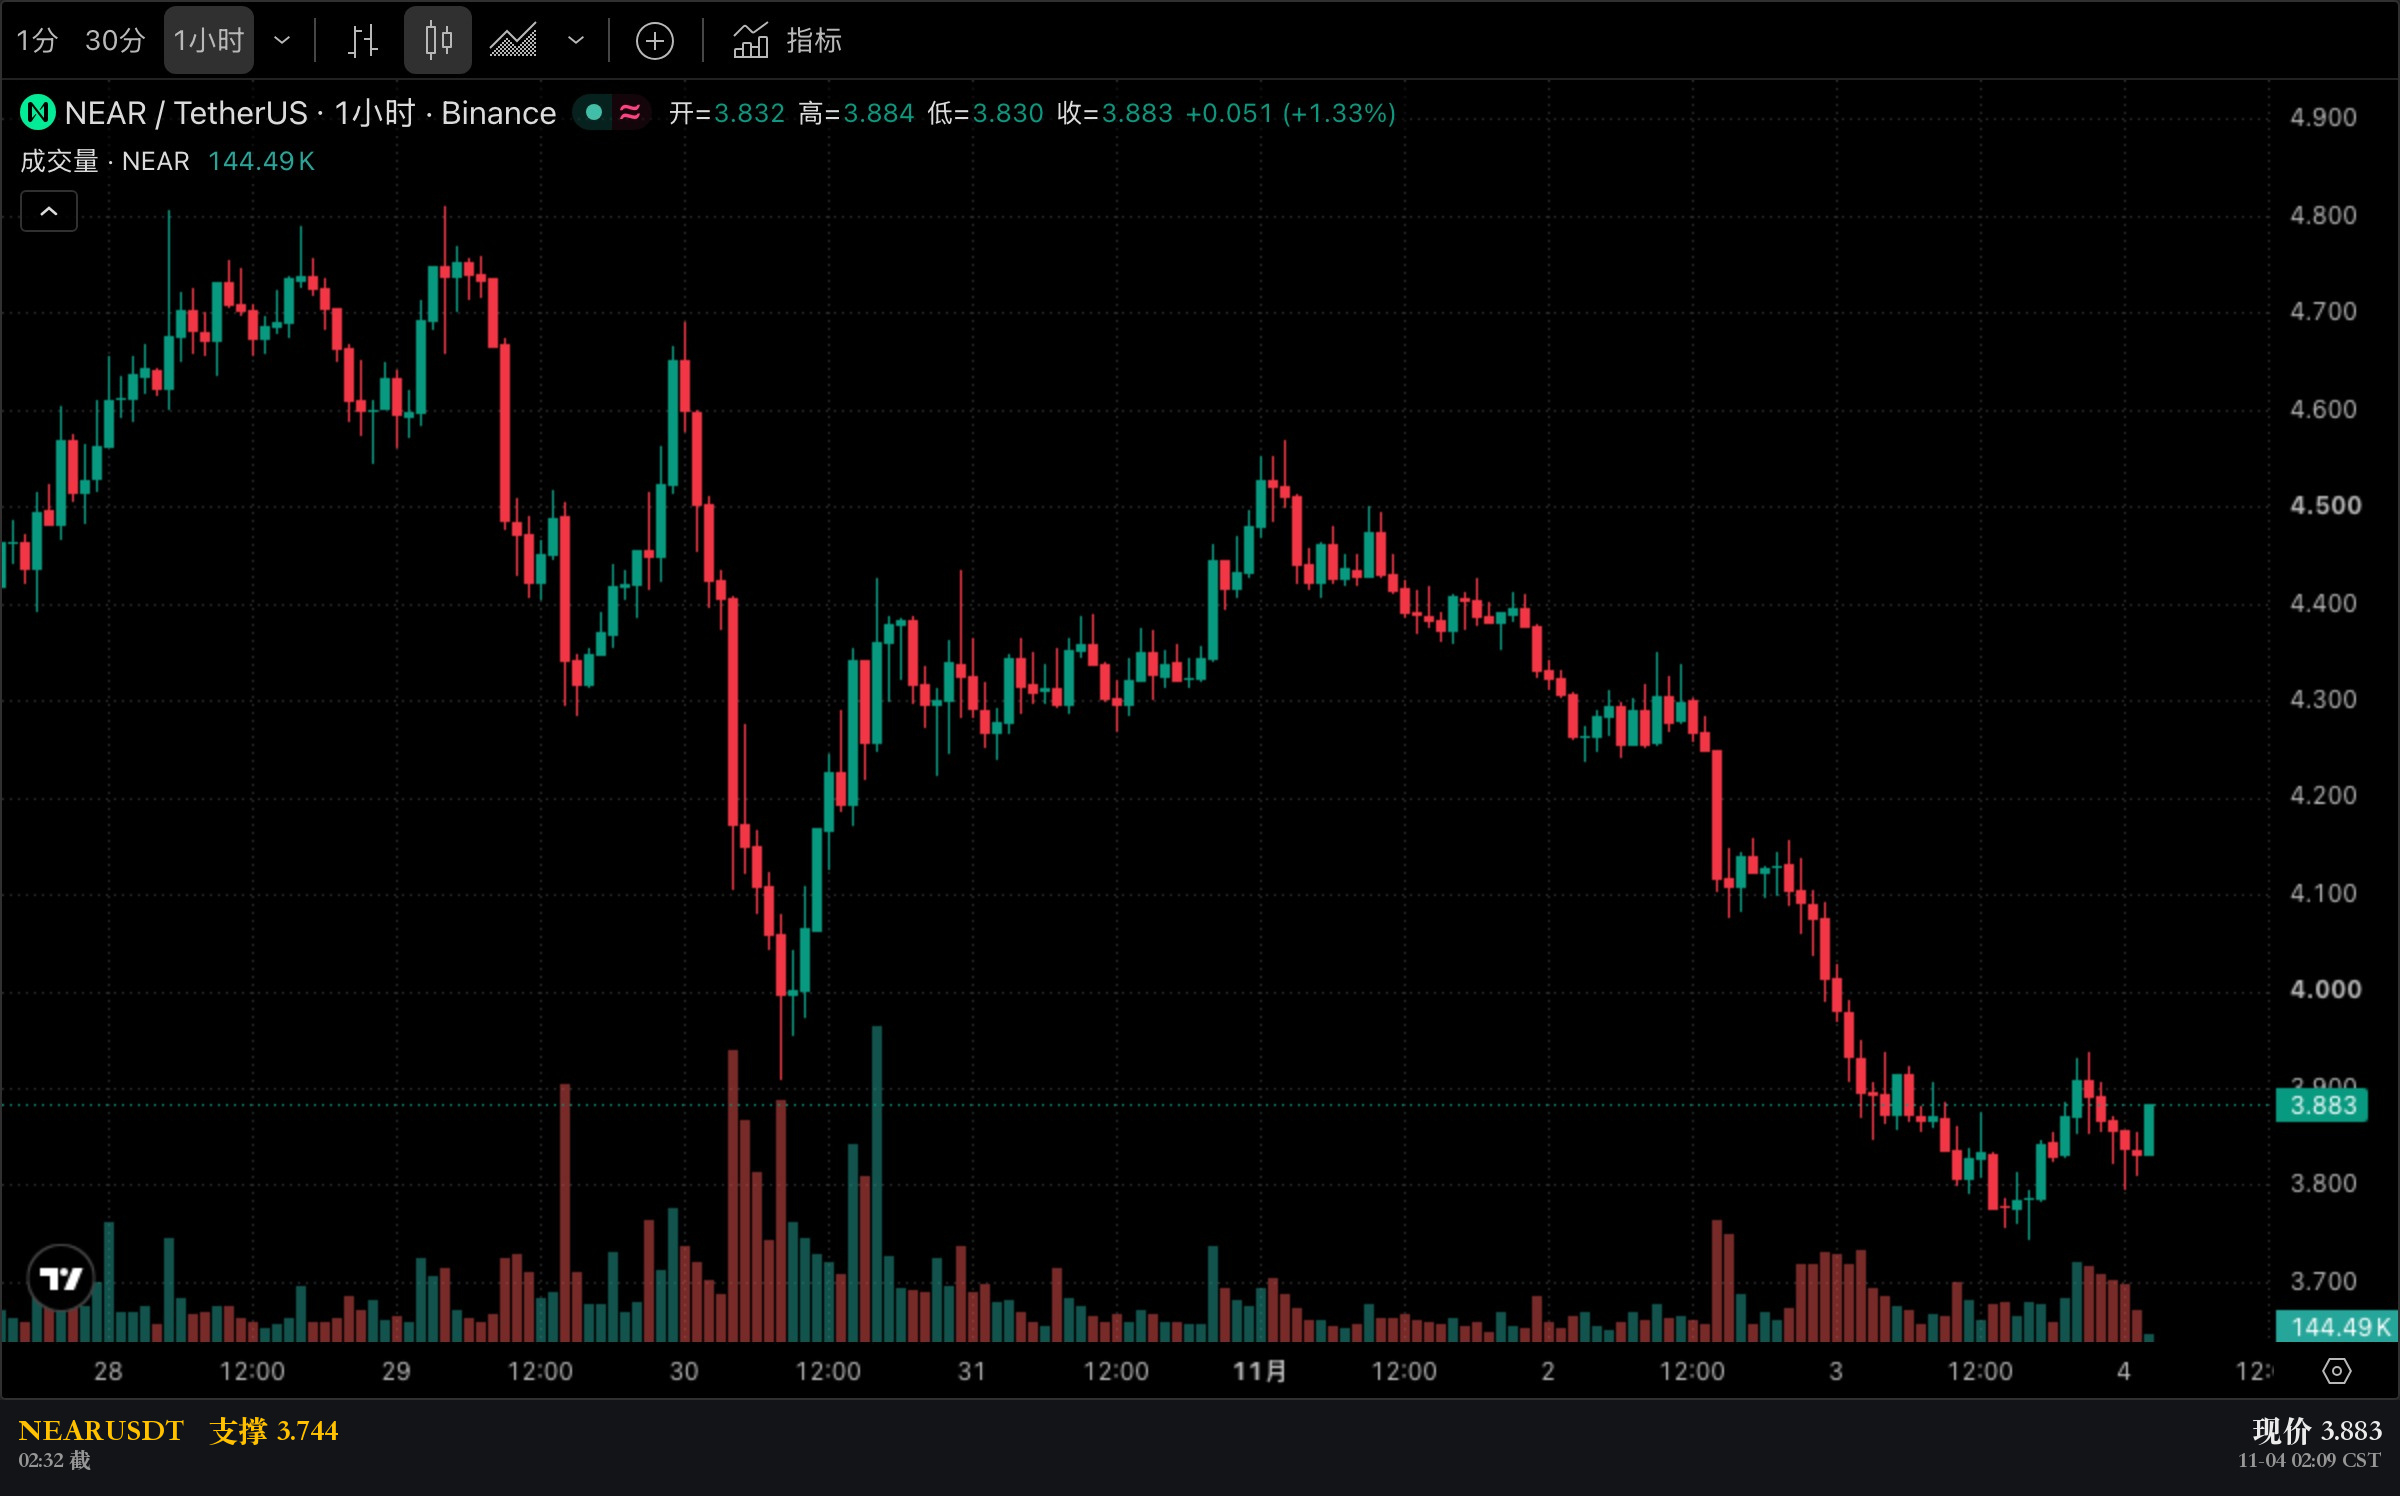
Le modèle de la proposition repose sur les blocs du réseau principal du 9-22 et utilise un prix actuel de 4,30 dollars.
Tous les chiffres de « réduction de l’émission » exprimés en dollars dépendent de ce prix ; leur conversion change donc si le prix du jeton évolue.
Une réduction de l’émission ne signifie pas une hausse du prix. Si la demande reste inchangée, une baisse de l’offre signifie seulement que le prix baisse moins vite.
Il y a aussi un point que je ne peux pas vérifier : le lissage de 3,75 points de base par mois permettra-t-il d’éviter des retraits massifs du staking lorsque son rendement passe sous un certain seuil ?
Les jetons économisés n’ont pas disparu ; ils ont simplement changé de poche.
Les stakers reçoivent moins d’émissions, tandis que les détenteurs profitent d’une plus grande rareté : les deux côtés de la même opération figurent dans le même bilan.
Si les bénéficiaires nets d’une proposition sont la moitié des personnes qui ne stakent pas, faut-il voter en fonction du nombre de jetons ou du nombre de personnes ?
La proposition et ses paramètres proviennent de gov.near.org/t/42644, HSP-029, soumise le 2026-10-07.
Les paramètres et les taux sont ceux fixés par la proposition et ne varient pas en fonction du prix.
Ce qui précède est une compilation de données publiques et une analyse personnelle ; cela ne constitue pas un conseil en investissement.
Les stakers toucheront d’abord moins. L’inflation correspond justement à la rémunération qui leur est versée.
Numéro HSP-029, soumise le 10-07, statut : adoptée. Le taux d’inflation annuel maximal passe à 1,6 %, avec une réduction progressive d’environ 3,75 points de base par mois sur 24 mois.
La baisse de cette rémunération fait passer le rendement brut du staking de 4,80 % à 3,93 %, puis à 3,07 % la deuxième année.
En stakant 1000 jetons $NEAR , on en aura 20 de moins qu’avec l’ancien taux après deux ans, soit 2 %.
Il faudrait que le prix du jeton augmente de deux points pour simplement compenser cette perte. Les personnes qui ne stakent pas n’ont pas ce coût de couverture ; elles profitent uniquement de la baisse de l’offre.
L’émission sera réduite de 11,8 millions de jetons sur deux ans et de 66,1 millions sur six ans, soit une offre inférieure de 4,36 % à celle d’aujourd’hui.
La réduction se fait progressivement, et non d’un seul coup. Elle sera étalée sur deux ans, dont seulement la moitié au cours de la première année.
La proposition modifie le plafond d’émission ; elle ne brûle pas les jetons déjà en circulation. La baisse de l’offre repose sur une émission moindre, pas sur une destruction accrue.
Ce n’est donc pas une proposition favorable à tout le monde : elle transfère les gains des stakers aux détenteurs de jetons.
La proposition précise aussi le coût de cette mesure. Sur 405 pools de staking, 24 ne seraient plus économiquement viables au taux cible.
Solana a suivi la même voie le 8-28 avec le SGP-0002, soutenu par 67.001 % des stakers.
NEAR opte pour une réduction moins forte, de 36 % contre 62 %, en échange d’une baisse de l’offre plus importante sur six ans : 4,36 % contre 2,60 %.
La proposition de NEAR laisse un taux de 3,07 %, contre 2,25 % pour Solana. Les deux réduisent l’inflation, mais l’une la réduit davantage et l’autre conserve une marge plus importante.
Le modèle de la proposition repose sur les blocs du réseau principal du 9-22 et utilise un prix actuel de 4,30 dollars.
Tous les chiffres de « réduction de l’émission » exprimés en dollars dépendent de ce prix ; leur conversion change donc si le prix du jeton évolue.
Une réduction de l’émission ne signifie pas une hausse du prix. Si la demande reste inchangée, une baisse de l’offre signifie seulement que le prix baisse moins vite.
Il y a aussi un point que je ne peux pas vérifier : le lissage de 3,75 points de base par mois permettra-t-il d’éviter des retraits massifs du staking lorsque son rendement passe sous un certain seuil ?
Les jetons économisés n’ont pas disparu ; ils ont simplement changé de poche.
Les stakers reçoivent moins d’émissions, tandis que les détenteurs profitent d’une plus grande rareté : les deux côtés de la même opération figurent dans le même bilan.
Si les bénéficiaires nets d’une proposition sont la moitié des personnes qui ne stakent pas, faut-il voter en fonction du nombre de jetons ou du nombre de personnes ?
La proposition et ses paramètres proviennent de gov.near.org/t/42644, HSP-029, soumise le 2026-10-07.
Les paramètres et les taux sont ceux fixés par la proposition et ne varient pas en fonction du prix.
Ce qui précède est une compilation de données publiques et une analyse personnelle ; cela ne constitue pas un conseil en investissement.