
En novembre dernier, j’ai écrit sur x402. J’ai commencé cet article en reconnaissant que je l’avais écarté, le prenant pour un autre mot à la mode dans le monde des cryptomonnaies, puis j’ai consacré 1 600 mots à expliquer pourquoi j’avais changé d’avis.
Coinbase et Cloudflare avaient ressuscité un code d’état que le Web avait laissé inutilisé pendant trois décennies, Google et Visa tournaient autour, et l’économie agentique semblait avoir trouvé l’adéquation produit-marché qu’elle attendait depuis si longtemps.
Onze mois, c’est long dans ce secteur ; je suis donc retourné vérifier mon propre travail.
Quand j’ai découvert le terme « x402 » pour la première fois, je me suis dit que ce n’était qu’un autre mot à la mode dans le monde des cryptomonnaies
où tout le monde fait comme si on venait de débloquer une innovation révolutionnaire, inédite et sans précédent...
Certains éléments ont bien résisté à l’épreuve du temps. Le protocole relève désormais de la Linux Foundation, il permet le règlement sur douze chaînes, et la limitation technique que j’avais signalée à la fin de cet article a été corrigée. Depuis, Stripe, Google, @Visa et @Mastercard ont tous lancé leurs propres normes pour les paiements par agents.
Puis il y a ce que j’ignorais au moment de publier mon article. Selon Artemis, 81 % du volume en dollars qui a transité par x402 en décembre 2025 résultait de manipulations.
Un mois après mon article, la majeure partie de l’activité que beaucoup de gens — moi y compris — citaient comme preuve d’adoption correspondait à des portefeuilles qui se payaient eux-mêmes, et une bonne partie était liée à la spéculation sur les memecoins.
C’est le sujet de cet article. Les infrastructures de paiement pour agents ont été construites plus vite que presque tout le monde ne l’avait prévu. Les acheteurs, eux, ne sont jamais arrivés, et les chiffres que le secteur ne cessait de citer rendaient cela très difficile à remarquer.
Ce que j’avais vu juste : les infrastructures
Tout d’abord, la question de la gouvernance a été réglée. Coinbase a confié le protocole à la x402 Foundation, un projet de la Linux Foundation, en avril. La Fondation est devenue pleinement opérationnelle en juillet, avec 40 membres.
Le niveau Premier ressemble à un annuaire des entreprises qui gèrent aujourd’hui les paiements sur Internet : Visa, Mastercard, American Express, Stripe, Shopify, Google, AWS et Cloudflare, ainsi que Coinbase et la Solana Foundation. Un siège au niveau Premier coûte 200 000 dollars par an.
Le problème de compatibilité est lui aussi résolu. Mon article de novembre se terminait sur la dépendance de x402 à EIP-3009, qui excluait l’USDT. Depuis, Coinbase a ajouté la prise en charge de presque tous les jetons ERC-20 via le contrat Permit2 d’Uniswap, y compris l’USDT.
Le problème des chaînes s’est lui aussi réglé en grande partie de lui-même. x402 permet désormais le règlement sur douze chaînes, et le XRP Ledger a dépassé à lui seul les 14 millions de paiements par agents ce mois-ci.
Le changement le plus important, c’est que x402 n’est plus la seule solution.
Stripe et Tempo ont lancé le Machine Payments Protocol en mars. Il repose sur des sessions au cours desquelles un agent autorise une fois un plafond de dépenses, puis effectue des paiements au fur et à mesure dans cette limite. AP2 de Google fournit la preuve qu’un humain a autorisé un achat et utilise x402 comme infrastructure de paiement en stablecoins.
Mastercard a réalisé des transactions réelles par agents à Hong Kong, en Australie et en Europe, et Visa dispose de son propre programme pour agents, avec plus de 100 partenaires. Stripe prend en charge x402 et MPP simultanément, ce qui montre le sérieux avec lequel le secteur des paiements considère cette catégorie.
Sur le plan des infrastructures, la thèse optimiste que j’ai défendue en novembre était juste, et probablement même en deçà de la réalité.
Les infrastructures n’ont toutefois jamais été le plus grand obstacle.
Les chiffres que tout le monde citait
Si vous avez lu quoi que ce soit sur x402 cette année, vous avez probablement vu les deux mêmes chiffres : 75,41 millions de transactions et 24,24 millions de dollars de volume sur les 30 derniers jours. Ils figurent sur la page d’accueil de x402.org. Comme Daniel McGlynn l’a documenté, il ne s’agit pas d’un compteur en temps réel. Ces chiffres n’ont pas bougé depuis mars. Le même encadré annonce 22 000 vendeurs, alors qu’environ 5 300 seulement sont réellement visibles sur la blockchain.
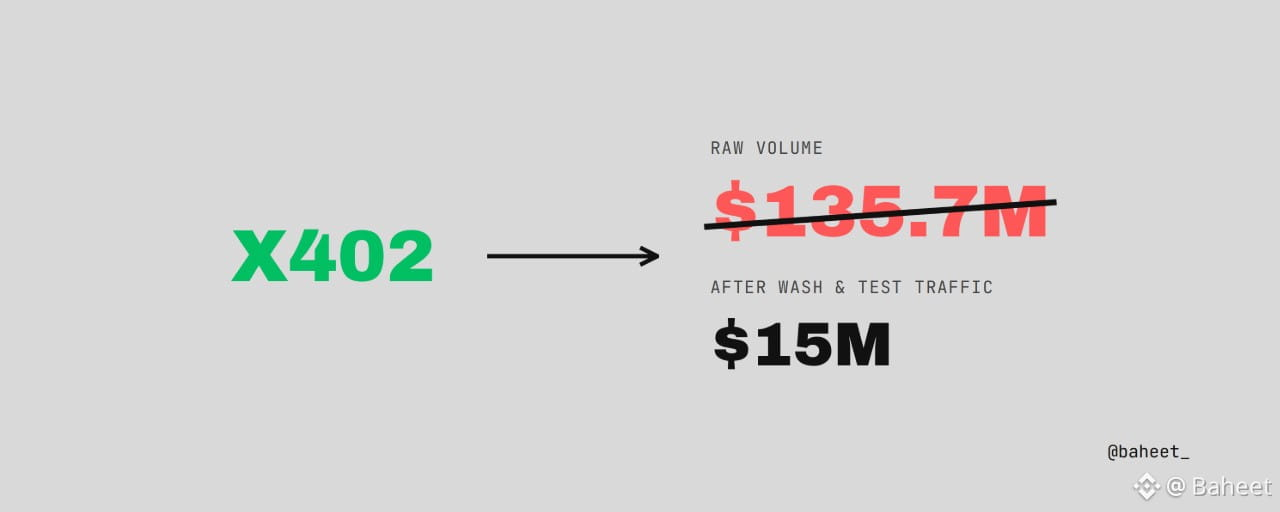
Les données les plus fiables racontent une histoire plus modeste. Dans un rapport conjoint, Visa et Artemis ont recensé 178,3 millions de transactions x402 brutes, d’une valeur de 135,7 millions de dollars, entre le lancement en mai 2025 et le 21 avril 2026. Après exclusion du wash trading et des activités de test, il restait 109,6 millions de transactions et environ 15 millions de dollars. Artemis avait estimé à 81 % la part manipulée du volume en dollars de décembre. En appliquant le même filtre à toute la première année de x402, environ 89 % des dollars disparaissent.
Cuy Sheffield, responsable des activités liées aux cryptomonnaies chez Visa, a ensuite estimé le volume corrigé à environ 19 millions de dollars depuis le lancement. CoinDesk, en s’appuyant sur les données d’Artemis, a évalué l’activité réelle en mars à environ 28 000 dollars par jour. Pour un protocole soutenu par les plus grands noms du secteur des paiements, c’est une erreur d’arrondi.
La tendance n’est pas non plus encourageante. Le nombre quotidien de transactions s’élevait en moyenne à environ 731 000 en décembre 2025, au sommet de la vague des memecoins, puis a chuté de plus de 92 % en février.
Qui achète réellement ?
Les dépenses sont extrêmement concentrées. Environ 4 000 portefeuilles — le 1 % supérieur — génèrent près de 90 % du volume corrigé. Quelque 422 000 portefeuilles ont payé pour quelque chose, mais seuls quelques milliers effectuent l’essentiel des dépenses.
Un développeur a tenté d’acheter un seul appel auprès de 100 vendeurs sur x402. Sur les 85 appels payés, 74 ont fourni une réponse réelle : les vendeurs livrent donc généralement ce qui est promis. Le problème se situe de l’autre côté : 65 % des vendeurs n’avaient qu’un seul payeur, et seuls 1,1 % en avaient dix ou plus. Ils sont là, ils fonctionnent, mais presque personne ne revient.
Un autre outil de suivi, WhatAgentsBuy, a examiné 6,4 millions de paiements sur une période de 17 jours en août. Il a constaté que 96,4 % d’entre eux étaient versés à des vendeurs auxquels un seul portefeuille fournissait au moins 90 % des revenus de la journée, même si ces vendeurs ne recevaient que 28 % des dollars. Il a également constaté que 92 % des portefeuilles qui paient pour des API x402 ne paient qu’un seul vendeur.
Là où il existe une demande récurrente, elle n’a rien de spectaculaire. Les annonces les plus rémunératrices sont des versions revendues d’outils de recherche que les développeurs utilisent déjà, comme Exa, Tavily, Firecrawl et You.com. Un revendeur de la recherche Exa comptait 176 portefeuilles payants et environ 26 000 appels. Les lectures de données sur la blockchain arrivent juste derrière. Il s’agit d’outils pour développeurs, appelés par les scripts de développeurs et facturés environ un centime par appel.
Cette demande est utile et bien réelle. Mais elle est encore loin de l’économie agentique que j’ai décrite en novembre, où les agents découvrent des services par eux-mêmes, négocient les prix et se paient mutuellement pour effectuer des tâches. Aujourd’hui, dans la plupart des cas, des développeurs intègrent un portefeuille à un script pour qu’il puisse payer des recherches sans avoir à créer de compte ni à obtenir de clé API.
Les infrastructures partaient du principe qu’il existait déjà un acheteur qui, pour l’instant, n’existe pratiquement pas : un agent disposant de son propre budget et un humain qui lui fait assez confiance pour le laisser dépenser.
Le problème ne se limite pas à la blockchain
Il serait facile de rejeter la faute sur les cryptomonnaies. Les portefeuilles en stablecoins sont peu pratiques, les infrastructures de paiement sont inconnues de la plupart des entreprises, et la spéculation sur les memecoins a pollué les données.
La preuve la plus évidente de ce manque de demande est venue d’un tout autre endroit : OpenAI, qui s’appuie sur les réseaux de cartes et touche l’un des plus grands publics de consommateurs sur Internet.
OpenAI a lancé Instant Checkout dans ChatGPT le 29 septembre 2025, en s’appuyant sur l’Agentic Commerce Protocol, développé avec Stripe. En mars 2026, l’entreprise avait fait marche arrière. Les commerçants gèrent désormais eux-mêmes le paiement, et OpenAI affirme se concentrer plutôt sur l’aide à la découverte et à la comparaison des produits. Selon certaines informations, le nombre de commerçants Shopify proposant le paiement natif est resté autour de 30 entre février et le milieu de l’année. Un problème clairement identifié concernait les données obsolètes sur les stocks et les prix, rappelant tout le travail d’infrastructure nécessaire entre un agent capable de payer et un agent qui devrait le faire.
La confiance est l’autre moitié du problème. Une enquête de Product.ai menée en avril a révélé que seulement 14 % des acheteurs qui utilisent l’IA pour rechercher des produits font confiance à ses recommandations sans d’abord vérifier une autre source. Si les gens ne font pas confiance aux suggestions d’un agent, ils ne lui confieront pas le paiement.
À y regarder de près, les réseaux de cartes sont francs quant à leur situation. Visa parle du nombre de ses partenaires et des développeurs qui utilisent son environnement de test. Mastercard évoque ses premières transactions réelles sur de nouveaux marchés. Aucun des deux n’a publié de volumes de paiements effectués par des agents.
Toutes les grandes entreprises de paiement ont désormais une stratégie en matière d’agents, et jusqu’à présent, aucune n’a montré que des agents dépensaient à grande échelle.
Fermer
J’avais raison de dire que x402 était plus qu’un simple mot à la mode, mais je me suis trompé sur l’emplacement du goulot d’étranglement.
En novembre, je considérais les paiements comme la pièce manquante de l’économie agentique, celle qui allait débloquer le commerce entre agents une fois qu’on l’aurait construite. Elle a été construite, à plusieurs reprises, mais les transactions, pour l’essentiel, ne sont pas venues.
Le goulot d’étranglement se situe en amont du paiement. Les agents ont besoin de choses qui valent la peine d’être achetées et qu’ils ne peuvent pas obtenir gratuitement, et les personnes qui les pilotent doivent avoir suffisamment confiance pour leur confier un budget. Les commerçants, quant à eux, ont besoin de savoir au nom de qui agit un agent. Les mandats AP2 de Google, le Trusted Agent Protocol de Visa et le Verifiable Intent de Mastercard tentent tous de résoudre ce dernier problème, ce qui laisse penser que le secteur des paiements est discrètement arrivé à la même conclusion.
Certains signes avant-coureurs méritent d’être suivis. Selon Chainalysis, les transactions d’au moins 1 dollar sont passées de 49 % de la valeur transitant par x402 au début de 2025 à 95 % au début de 2026 : les paiements qui ont lieu sont donc plus importants. Les agents qui paient leur propre puissance de calcul, comme Automaton de Conway Research, constituent une version réduite mais bien réelle de la thèse initiale. L’idée est toujours vivante.
Si vous voulez savoir quand la situation évoluera, ne vous attardez pas sur le nombre de transactions ni sur le lancement de protocoles. Regardez combien d’acheteurs indépendants paient plus d’un vendeur. Quand ce nombre commencera à augmenter, les agents auront commencé à faire leurs achats.
D’ici là, x402 est une excellente infrastructure qui attend ses clients.