Une décote temporaire d’un LST ne devrait pas déclencher automatiquement une liquidation.
La carte du liquid staking de DIA recense :
294 protocoles
144 réseaux
62,6 milliards de dollars de TVL
4,73 % de rendement médian
Mais la manière dont les tokens de liquid staking sont parfois évalués dans la DeFi pose problème.
En période de volatilité des marchés, le stETH ou les LRT peuvent temporairement s’échanger à un prix inférieur à la valeur du staking sous-jacent sur les pools DEX.
Si un protocole de prêt suit aveuglément ce prix DEX, les emprunteurs risquent d’être liquidés sur la base d’une décote temporaire liée à la liquidité, plutôt que de la valeur sous-jacente de leur collatéral.
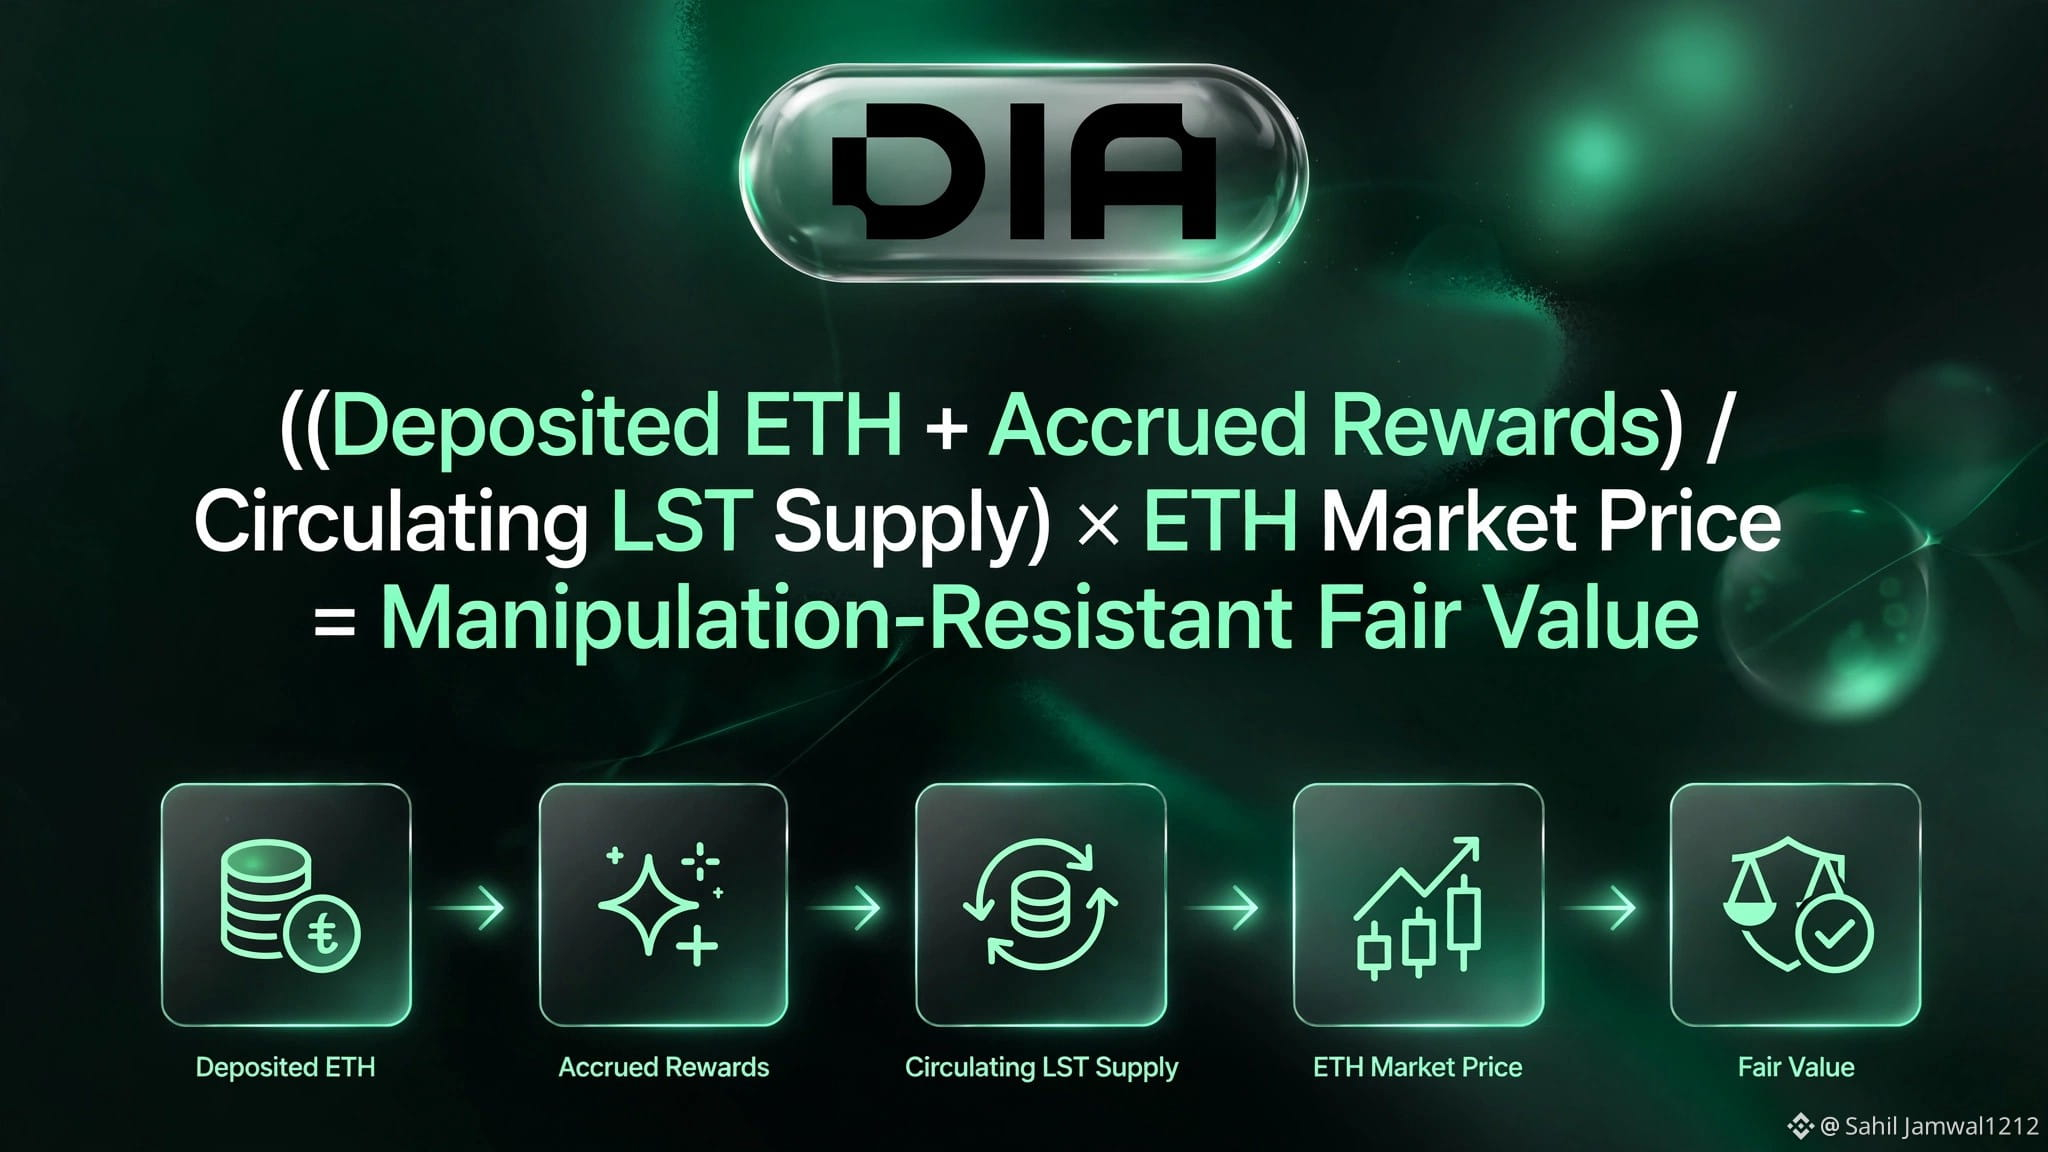
La méthodologie xLSD (juste valeur selon le ratio de collatéralisation) de $DIA adopte une approche différente.
Elle calcule la valeur sous-jacente de chaque LST à partir des éléments suivants :
Les actifs sous-jacents déposés, auxquels s’ajoutent les récompenses accumulées.
Le résultat est divisé par l’offre en circulation de LST.
Puis multiplié par le prix vérifié de l’actif sous-jacent.
Cette méthode fournit une valorisation fondée sur les actifs qui garantissent le token, au lieu de s’appuyer exclusivement sur le dernier cours observé sur un DEX.
Les intégrations de DIA comprennent :
Vector Reserve pour vETH et svETH.
Origin Protocol pour OUSD et OETH.
Cela n’élimine pas les risques de slashing, de rachat, de liquidité ou liés aux contrats intelligents. Mais cette méthode offre aux protocoles de prêt une autre façon d’évaluer les garanties issues du liquid staking.
Dans la DeFi, le prix du marché et la valeur sous-jacente ne sont pas toujours identiques. Les oracles doivent comprendre cette différence.
La carte du liquid staking de DIA recense :
294 protocoles
144 réseaux
62,6 milliards de dollars de TVL
4,73 % de rendement médian
Mais la manière dont les tokens de liquid staking sont parfois évalués dans la DeFi pose problème.
En période de volatilité des marchés, le stETH ou les LRT peuvent temporairement s’échanger à un prix inférieur à la valeur du staking sous-jacent sur les pools DEX.
Si un protocole de prêt suit aveuglément ce prix DEX, les emprunteurs risquent d’être liquidés sur la base d’une décote temporaire liée à la liquidité, plutôt que de la valeur sous-jacente de leur collatéral.
La méthodologie xLSD (juste valeur selon le ratio de collatéralisation) de $DIA adopte une approche différente.
Elle calcule la valeur sous-jacente de chaque LST à partir des éléments suivants :
Les actifs sous-jacents déposés, auxquels s’ajoutent les récompenses accumulées.
Le résultat est divisé par l’offre en circulation de LST.
Puis multiplié par le prix vérifié de l’actif sous-jacent.
Cette méthode fournit une valorisation fondée sur les actifs qui garantissent le token, au lieu de s’appuyer exclusivement sur le dernier cours observé sur un DEX.
Les intégrations de DIA comprennent :
Vector Reserve pour vETH et svETH.
Origin Protocol pour OUSD et OETH.
Cela n’élimine pas les risques de slashing, de rachat, de liquidité ou liés aux contrats intelligents. Mais cette méthode offre aux protocoles de prêt une autre façon d’évaluer les garanties issues du liquid staking.
Dans la DeFi, le prix du marché et la valeur sous-jacente ne sont pas toujours identiques. Les oracles doivent comprendre cette différence.