Les actions américaines peuvent désormais faire l’objet de contrats perpétuels. Leur approbation ne vient pas d’un vote : elle résulte de l’absence d’opposition pendant quarante-cinq jours.
Le fondement juridique est l’alinéa (d)(1) de la règle 17 CFR 40.3. Une fois le produit soumis, si la Commission n’émet pas d’avis de refus dans les quarante-cinq jours, il est automatiquement considéré comme approuvé.
Ne rien dire pendant la période prévue revient à apposer son tampon.
Le 3 novembre, le président de la CFTC, Selig, a publié une déclaration indiquant que les contrats perpétuels sur actions individuelles pouvaient être négociés à compter de ce jour sur les plateformes enregistrées auprès de la CFTC.
Ce qui a véritablement changé, ce n’est pas le produit, mais la façon de faire la queue.
Depuis deux ans, les contrats perpétuels ont déjà fait leurs preuves offshore. #永续合约 est l’un des produits phares de $HYPE et de Binance, et Hyperliquid en a fait le plus grand marché perpétuel on-chain.
Désormais, ce dispositif est importé aux États-Unis, avec des actions individuelles comme sous-jacents.
Le seuil à franchir est enfoui dans une note de bas de page et se résume à une seule exigence : être à la fois un marché de contrats désigné par la CFTC et une bourse nationale de valeurs mobilières enregistrée auprès de la SEC par notification.
Il faut les deux licences. Sans l’une ou l’autre, impossible de se lancer.
Cette exigence est plus intéressante que le produit. Elle déplace la concurrence de « qui le lancera en premier ? » à « qui obtiendra les deux autorisations en premier ? »
Pour les utilisateurs de Binance, la comparaison la plus évidente est celle des jetons adossés à des actions. Des produits comme NVDAB offrent une exposition synthétique négociable 24 heures sur 24, dont le prix est soutenu par les cotations des teneurs de marché.
Les contrats perpétuels sur actions individuelles, eux, sont des contrats dont le prix est ramené vers l’indice par le taux de financement.
Une même demande, deux mécanismes, deux façons de mal tourner.
Je ne sais pas combien de plateformes sont concernées par cette déclaration. Le texte n’en nomme aucune et ne précise pas si des transactions ont eu lieu ce jour-là.
« Peut commencer à être négocié » et « est déjà négocié » sont deux choses différentes ; le document ne confirme que la première.
Le même jour, une coalition professionnelle soutenue par Cboe et Citadel a poursuivi la CFTC devant le tribunal fédéral du district sud de New York, demandant l’annulation de cette autorisation ainsi qu’une injonction.
Le précédent du 29 mai concernait les contrats perpétuels sur bitcoin de KalshiEX, dont le sous-jacent était une marchandise numérique. Cette fois, le sous-jacent est une action, mais le mécanisme reste le même.
C’est cette structure qu’il faut retenir.
Toute règle qui prévoit qu’une autorisation entre en vigueur par « silence valant approbation » finit par déplacer la concurrence vers la question de l’éligibilité.
Parce qu’une licence est plus difficile à reproduire qu’un produit.
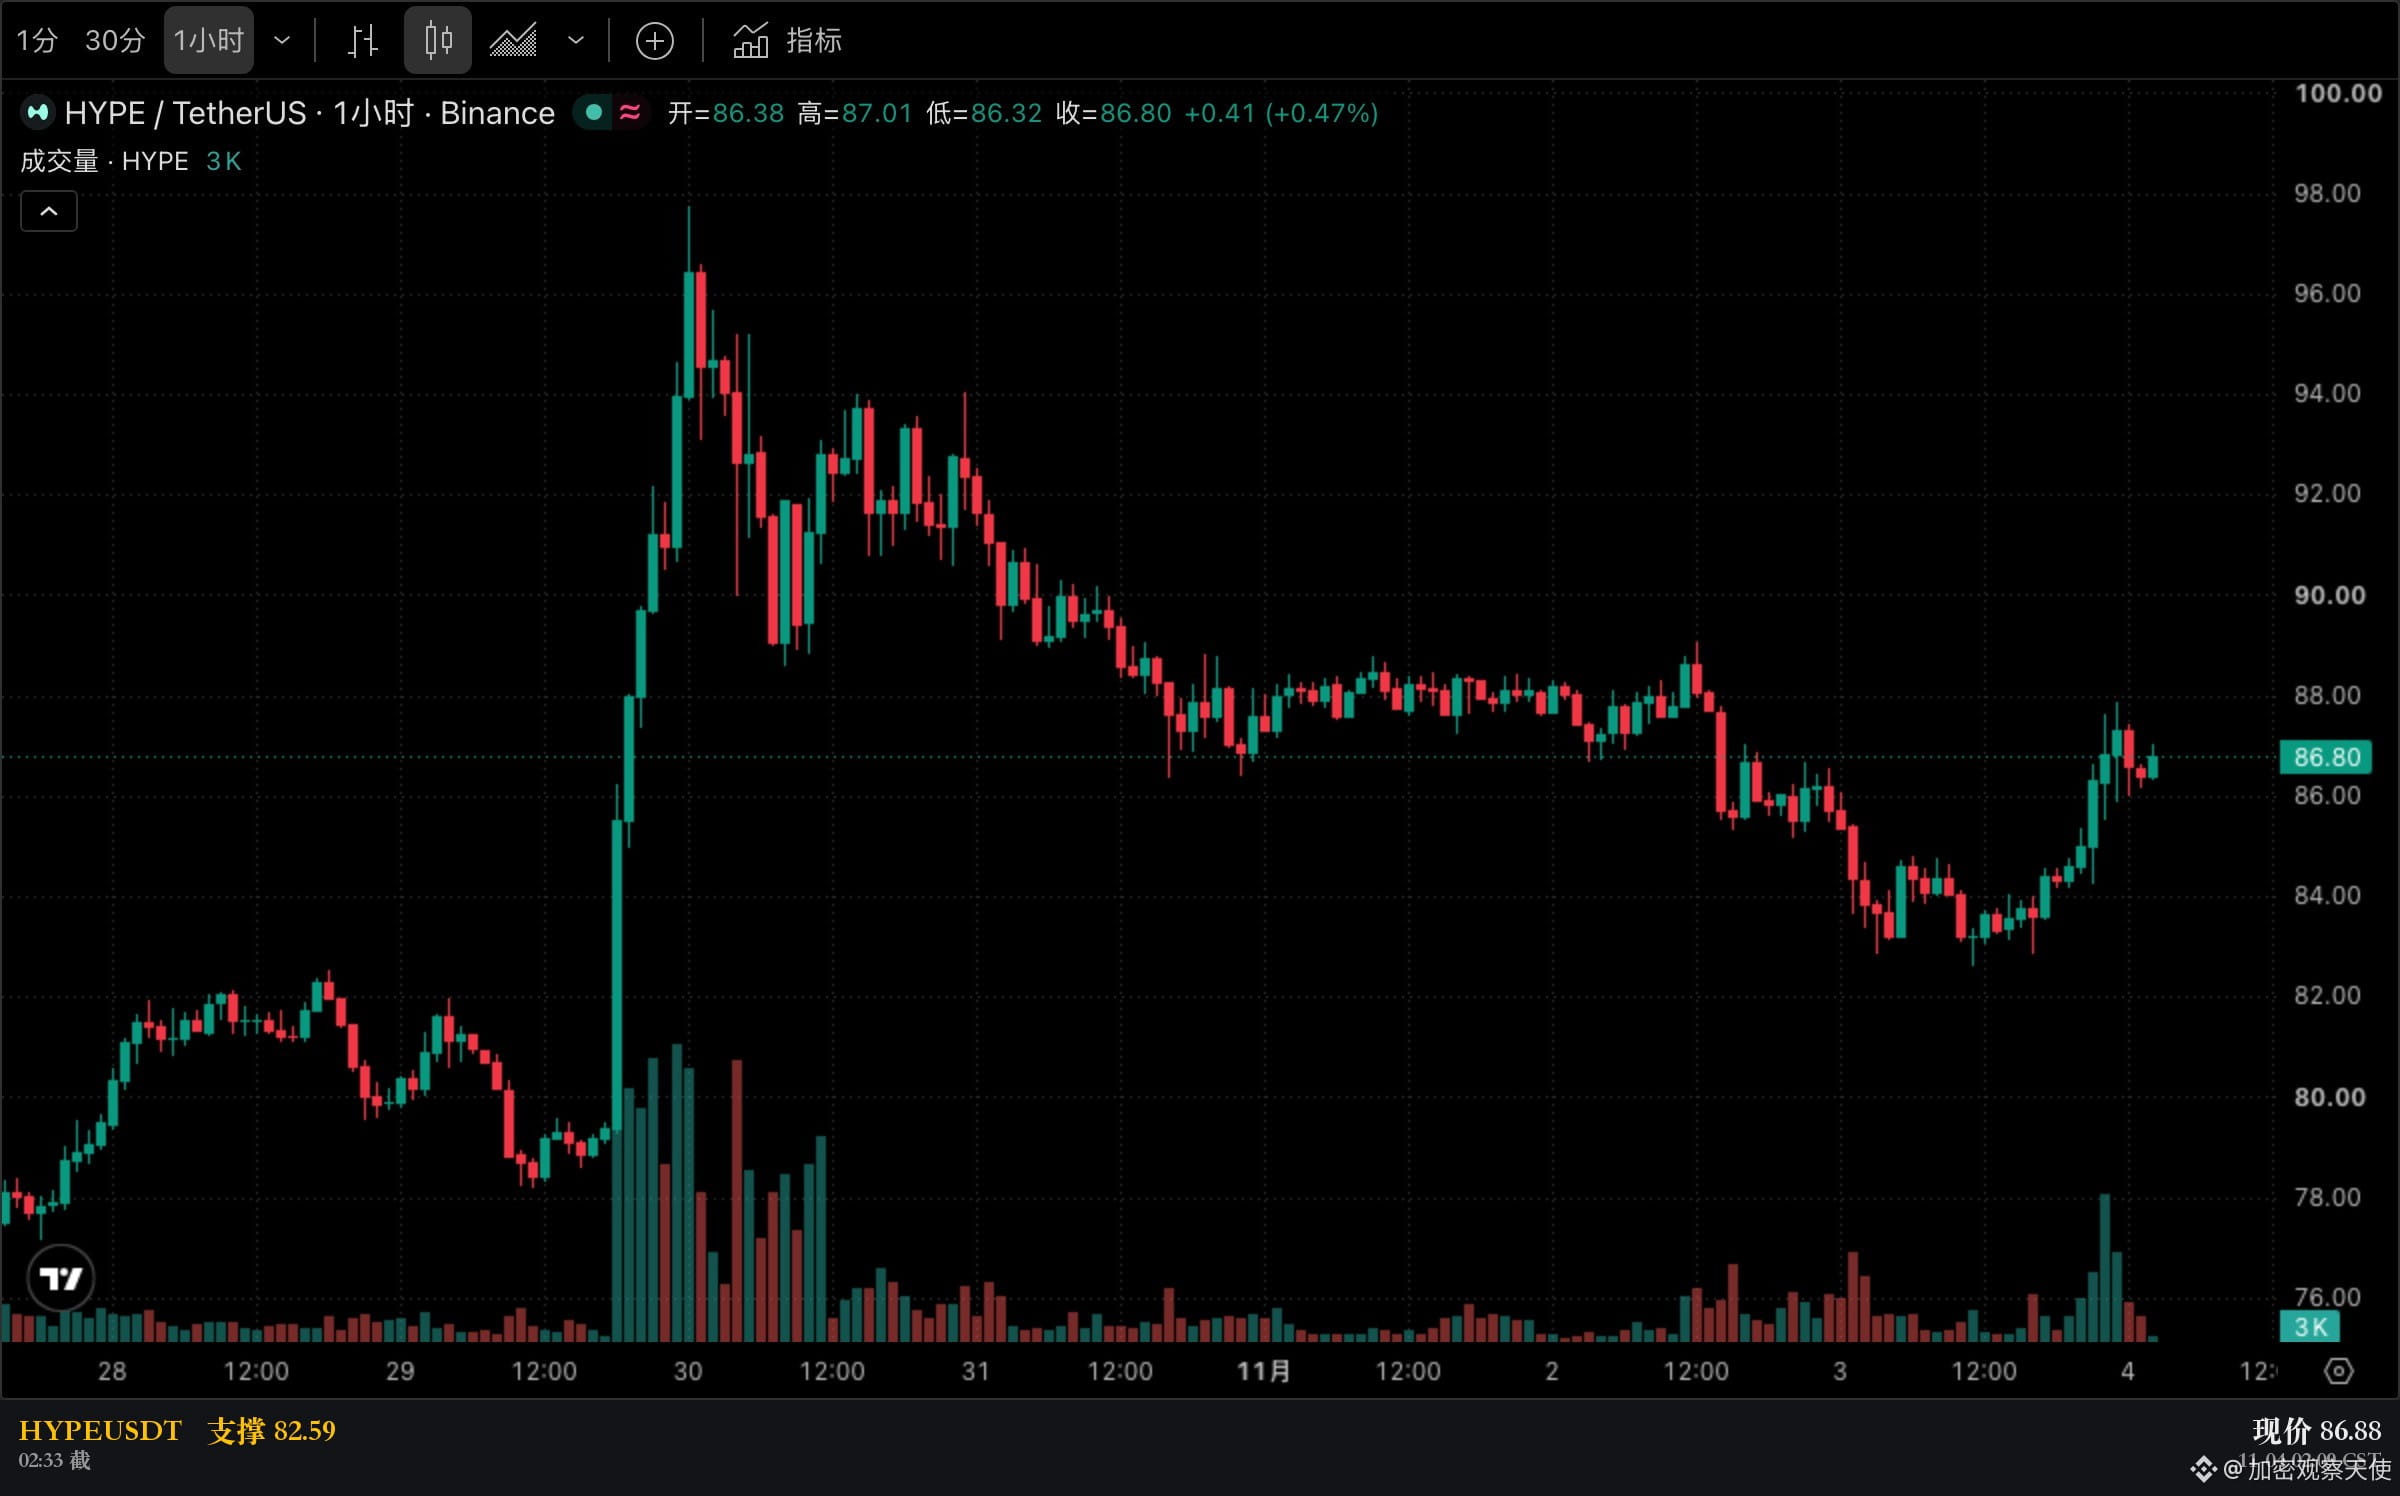
$HYPE vaut actuellement 86.17, avec une fourchette sur 24 heures allant de 81.01 à 88.90. $NVDAB 204.75.
Si un ensemble de contrats perpétuels conformes sur actions individuelles commence réellement à être négocié aux États-Unis, qu’est-ce qui bougera en premier, selon vous : les taux de financement des contrats perpétuels offshore ou la prime des jetons adossés à des actions ?
La déclaration provient de cftc.gov, datée du 2026-11-03 ; la disposition, de 17 CFR 40.3.
Les informations sur la procédure proviennent de comptes rendus publics.
Les données de marché proviennent de l’API spot de Binance, au 2026-11-04 à 23:33 CST.
L’illustration est une capture horaire prise le même jour à 02:33.
Ce texte rassemble des informations publiques et présente une analyse personnelle ; il ne constitue pas un conseil en investissement.
Le fondement juridique est l’alinéa (d)(1) de la règle 17 CFR 40.3. Une fois le produit soumis, si la Commission n’émet pas d’avis de refus dans les quarante-cinq jours, il est automatiquement considéré comme approuvé.
Ne rien dire pendant la période prévue revient à apposer son tampon.
Le 3 novembre, le président de la CFTC, Selig, a publié une déclaration indiquant que les contrats perpétuels sur actions individuelles pouvaient être négociés à compter de ce jour sur les plateformes enregistrées auprès de la CFTC.
Ce qui a véritablement changé, ce n’est pas le produit, mais la façon de faire la queue.
Depuis deux ans, les contrats perpétuels ont déjà fait leurs preuves offshore. #永续合约 est l’un des produits phares de $HYPE et de Binance, et Hyperliquid en a fait le plus grand marché perpétuel on-chain.
Désormais, ce dispositif est importé aux États-Unis, avec des actions individuelles comme sous-jacents.
Le seuil à franchir est enfoui dans une note de bas de page et se résume à une seule exigence : être à la fois un marché de contrats désigné par la CFTC et une bourse nationale de valeurs mobilières enregistrée auprès de la SEC par notification.
Il faut les deux licences. Sans l’une ou l’autre, impossible de se lancer.
Cette exigence est plus intéressante que le produit. Elle déplace la concurrence de « qui le lancera en premier ? » à « qui obtiendra les deux autorisations en premier ? »
Pour les utilisateurs de Binance, la comparaison la plus évidente est celle des jetons adossés à des actions. Des produits comme NVDAB offrent une exposition synthétique négociable 24 heures sur 24, dont le prix est soutenu par les cotations des teneurs de marché.
Les contrats perpétuels sur actions individuelles, eux, sont des contrats dont le prix est ramené vers l’indice par le taux de financement.
Une même demande, deux mécanismes, deux façons de mal tourner.
Je ne sais pas combien de plateformes sont concernées par cette déclaration. Le texte n’en nomme aucune et ne précise pas si des transactions ont eu lieu ce jour-là.
« Peut commencer à être négocié » et « est déjà négocié » sont deux choses différentes ; le document ne confirme que la première.
Le même jour, une coalition professionnelle soutenue par Cboe et Citadel a poursuivi la CFTC devant le tribunal fédéral du district sud de New York, demandant l’annulation de cette autorisation ainsi qu’une injonction.
Le précédent du 29 mai concernait les contrats perpétuels sur bitcoin de KalshiEX, dont le sous-jacent était une marchandise numérique. Cette fois, le sous-jacent est une action, mais le mécanisme reste le même.
C’est cette structure qu’il faut retenir.
Toute règle qui prévoit qu’une autorisation entre en vigueur par « silence valant approbation » finit par déplacer la concurrence vers la question de l’éligibilité.
Parce qu’une licence est plus difficile à reproduire qu’un produit.
$HYPE vaut actuellement 86.17, avec une fourchette sur 24 heures allant de 81.01 à 88.90. $NVDAB 204.75.
Si un ensemble de contrats perpétuels conformes sur actions individuelles commence réellement à être négocié aux États-Unis, qu’est-ce qui bougera en premier, selon vous : les taux de financement des contrats perpétuels offshore ou la prime des jetons adossés à des actions ?
La déclaration provient de cftc.gov, datée du 2026-11-03 ; la disposition, de 17 CFR 40.3.
Les informations sur la procédure proviennent de comptes rendus publics.
Les données de marché proviennent de l’API spot de Binance, au 2026-11-04 à 23:33 CST.
L’illustration est une capture horaire prise le même jour à 02:33.
Ce texte rassemble des informations publiques et présente une analyse personnelle ; il ne constitue pas un conseil en investissement.