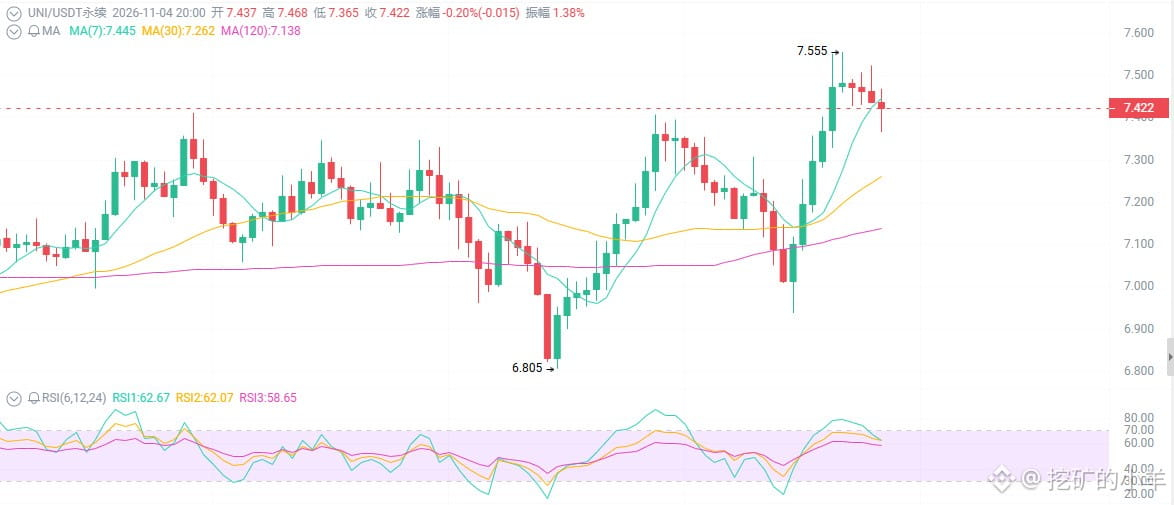
L’UNI à 7,4 dollars, vous y croyez encore ?
La SEC vient de dire que les jetons de gouvernance ne constituent pas des titres financiers, le mécanisme de frais est en place et les revenus servent réellement à racheter et brûler des UNI, tandis que les adresses actives on-chain atteignent un nouveau sommet récent — mais l’UNI piétine toujours à 7,4, en baisse de 60 % par rapport à son plus haut historique de 19 dollars. Cette fois, est-ce « la dernière fenêtre pour acheter à bas prix un blue chip de la DeFi » ou encore un piège du type « acheter la rumeur, vendre la nouvelle » ?
Commençons par les apparences : les bonnes nouvelles s’accumulent, mais le cours ne décolle pas.
Au cours des dernières 24 heures, le cours a progressé de 3 %, rebondissant depuis son plus bas à 6,5 jusqu’à 7,4. Les volumes sont soutenus et l’OI atteint 170 millions. Le graphique journalier se redresse après une zone de survente, le MACD repasse en positif et un triangle ascendant se resserre à l’approche de son sommet. Tous les indicateurs crient : « La cassure est imminente. »
Premier point : la déclaration de la SEC vaut bien plus que vous ne l’imaginez.
Le 2 novembre, la FAQ du personnel de la SEC a clairement indiqué que les jetons de gouvernance comme l’UNI ne sont généralement pas considérés comme des titres financiers du seul fait que leurs détenteurs disposent d’un droit de vote et que le réseau est véritablement décentralisé.
Depuis quatre ans, l’épée suspendue au-dessus de tous les jetons DeFi s’appelait : « La SEC va dire que vous êtes un titre financier. » Aujourd’hui, l’épée est rangée.
L’UNI est passé de la « zone grise » au statut d’« actif légitime ». Le principal obstacle à l’arrivée des capitaux institutionnels a été levé.
Le jour où l’incertitude réglementaire disparaît marque le début d’une réévaluation de la valeur.
Deuxième point : pour la première fois, l’UNI « redistribue vraiment les revenus ».
« Les jetons de gouvernance ne servent à rien : tous les frais vont aux LP, et les détenteurs n’en récupèrent pas un centime. »
Et maintenant ? Le mécanisme de frais est en place. Une partie des revenus du protocole sert directement à racheter et brûler des UNI, ce qui exerce une pression déflationniste sur l’offre.
Uniswap domine tout le secteur en volume d’échanges sur 30 jours, avec une TVL de 3,5 milliards de dollars et des frais mensuels de protocole considérables. Chaque swap crée une demande d’achat pour les détenteurs d’UNI.
L’expansion multichaîne s’accélère aussi : hooks de v4, mise à niveau Unichain, intégration de Robinhood Chain… Les nouvelles adresses et les adresses actives atteignent des sommets récents.
Troisième point : le cours bute sur 7,5, un seuil décisif.
Après être remonté de 6,5 à 7,4, il a gagné 14 %. Mais la zone de résistance entre 7,5 et 8,0 est dense : le cours s’y est heurté deux fois au cours du mois dernier.
Une cassure au-dessus de 7,6, suivie d’une consolidation, ouvrirait la voie vers 8,0-9,0. Ce n’est qu’au-dessus de 9,0 que le véritable mouvement haussier pourrait commencer.
Sous 7,0, retour possible vers 6,8-6,5 ; sous 6,5, ce rebond n’aura été qu’un faux départ.
Le RSI est neutre à légèrement haussier : pas de surachat, il reste de la marge. Mais les volumes doivent augmenter pour confirmer le mouvement — un retour sous le niveau de cassure après une fausse sortie, c’est le scénario préféré des gros acteurs.
La SEC vient de dire que les jetons de gouvernance ne constituent pas des titres financiers, le mécanisme de frais est en place et les revenus servent réellement à racheter et brûler des UNI, tandis que les adresses actives on-chain atteignent un nouveau sommet récent — mais l’UNI piétine toujours à 7,4, en baisse de 60 % par rapport à son plus haut historique de 19 dollars. Cette fois, est-ce « la dernière fenêtre pour acheter à bas prix un blue chip de la DeFi » ou encore un piège du type « acheter la rumeur, vendre la nouvelle » ?
Commençons par les apparences : les bonnes nouvelles s’accumulent, mais le cours ne décolle pas.
Au cours des dernières 24 heures, le cours a progressé de 3 %, rebondissant depuis son plus bas à 6,5 jusqu’à 7,4. Les volumes sont soutenus et l’OI atteint 170 millions. Le graphique journalier se redresse après une zone de survente, le MACD repasse en positif et un triangle ascendant se resserre à l’approche de son sommet. Tous les indicateurs crient : « La cassure est imminente. »
Premier point : la déclaration de la SEC vaut bien plus que vous ne l’imaginez.
Le 2 novembre, la FAQ du personnel de la SEC a clairement indiqué que les jetons de gouvernance comme l’UNI ne sont généralement pas considérés comme des titres financiers du seul fait que leurs détenteurs disposent d’un droit de vote et que le réseau est véritablement décentralisé.
Depuis quatre ans, l’épée suspendue au-dessus de tous les jetons DeFi s’appelait : « La SEC va dire que vous êtes un titre financier. » Aujourd’hui, l’épée est rangée.
L’UNI est passé de la « zone grise » au statut d’« actif légitime ». Le principal obstacle à l’arrivée des capitaux institutionnels a été levé.
Le jour où l’incertitude réglementaire disparaît marque le début d’une réévaluation de la valeur.
Deuxième point : pour la première fois, l’UNI « redistribue vraiment les revenus ».
« Les jetons de gouvernance ne servent à rien : tous les frais vont aux LP, et les détenteurs n’en récupèrent pas un centime. »
Et maintenant ? Le mécanisme de frais est en place. Une partie des revenus du protocole sert directement à racheter et brûler des UNI, ce qui exerce une pression déflationniste sur l’offre.
Uniswap domine tout le secteur en volume d’échanges sur 30 jours, avec une TVL de 3,5 milliards de dollars et des frais mensuels de protocole considérables. Chaque swap crée une demande d’achat pour les détenteurs d’UNI.
L’expansion multichaîne s’accélère aussi : hooks de v4, mise à niveau Unichain, intégration de Robinhood Chain… Les nouvelles adresses et les adresses actives atteignent des sommets récents.
Troisième point : le cours bute sur 7,5, un seuil décisif.
Après être remonté de 6,5 à 7,4, il a gagné 14 %. Mais la zone de résistance entre 7,5 et 8,0 est dense : le cours s’y est heurté deux fois au cours du mois dernier.
Une cassure au-dessus de 7,6, suivie d’une consolidation, ouvrirait la voie vers 8,0-9,0. Ce n’est qu’au-dessus de 9,0 que le véritable mouvement haussier pourrait commencer.
Sous 7,0, retour possible vers 6,8-6,5 ; sous 6,5, ce rebond n’aura été qu’un faux départ.
Le RSI est neutre à légèrement haussier : pas de surachat, il reste de la marge. Mais les volumes doivent augmenter pour confirmer le mouvement — un retour sous le niveau de cassure après une fausse sortie, c’est le scénario préféré des gros acteurs.