
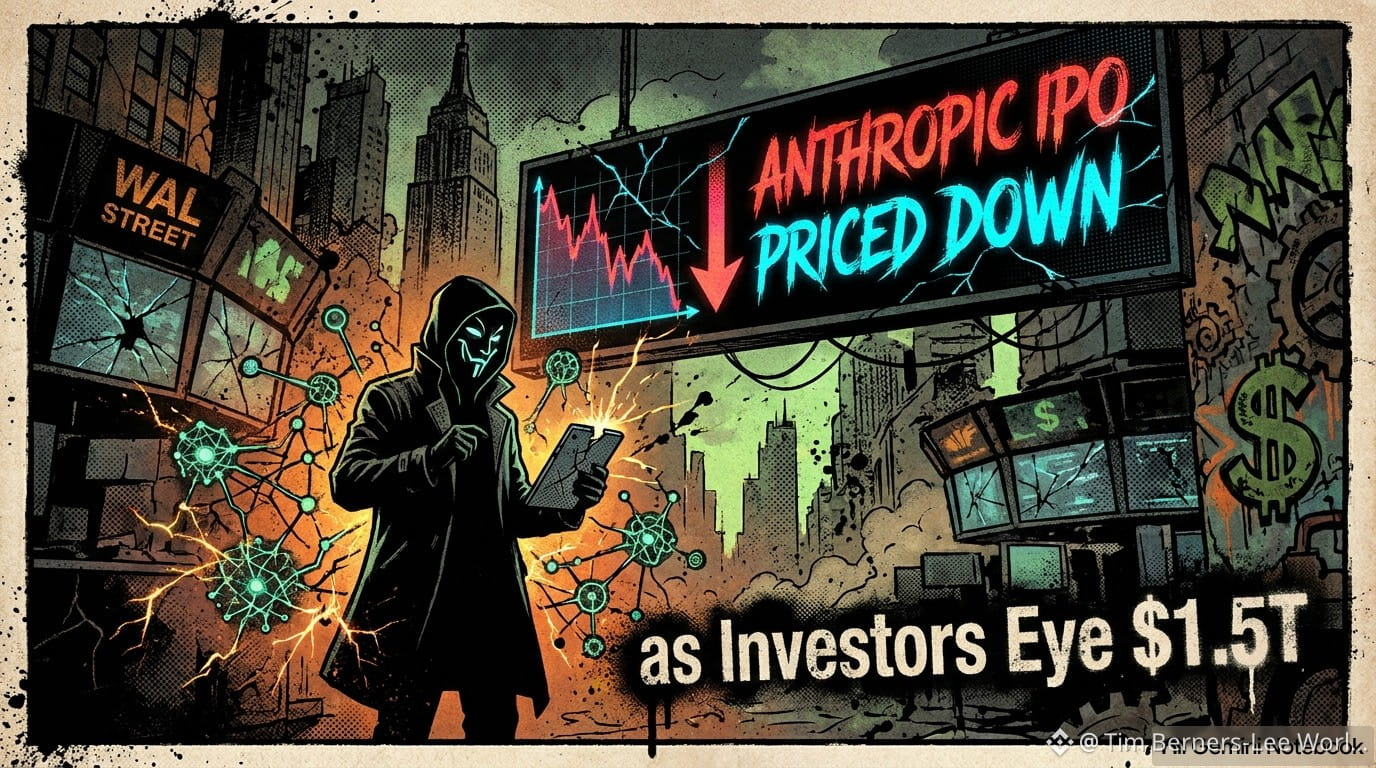
#AnthropicIPOPricedDownasInvestorsEye$1.5T Du point de vue de la microstructure boursière et de l’architecture de placement des capitaux, la renégociation du prix d’offre lors de l’IPO répond à la nécessité de recalibrer le taux d’actualisation appliqué aux coûts élevés d’exploitation et d’infrastructure de supercalcul de l’entreprise. Les principaux souscripteurs (*underwriters*) et les intermédiaires bancaires ajustent les fourchettes de prix cibles afin d’équilibrer la profondeur du carnet d’ordres (*order book depth*) et d’atténuer le risque d’asymétrie informationnelle entre les investisseurs stratégiques et le marché dans son ensemble. La hausse préventive des primes de risque reflète les frictions liées aux dépenses d’investissement intensives (*CapEx*) consacrées à l’entraînement de modèles de langage, où le taux de rendement du capital investi doit justifier le coût de portage (*cost of carry*) dans un contexte de taux d’intérêt restrictifs. En comprimant le multiple d’entrée cours/chiffre d’affaires (*P/S*), les salles de marché créent un coussin de liquidité qui resserre les écarts entre cours acheteur et vendeur (*bid-ask spreads*) sur les marchés gris pré-IPO, stabilisant ainsi la volatilité implicite avant l’entrée en Bourse.$ANTHROPIC \n\n\nEn conclusion, l’ajustement de la valorisation de l’IPO d’Anthropic établit un précédent de discipline financière essentiel à la maturation du secteur technologique sur les marchés actions. À court et moyen terme, la fixation d’un prix d’introduction aligné sur la génération de flux de trésorerie disponible réduira les frictions liées au placement et consolidera une base de capitaux institutionnels à long terme.
Publier
Contenu vérifié, aucune divergence significative dans la publication
110
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone