


Points clés
Le Bitcoin s’échange à 77 673 $ (+1.52a% sur 24 h) et son rendement glissant sur un an reste négatif, selon le graphique de CryptoQuant
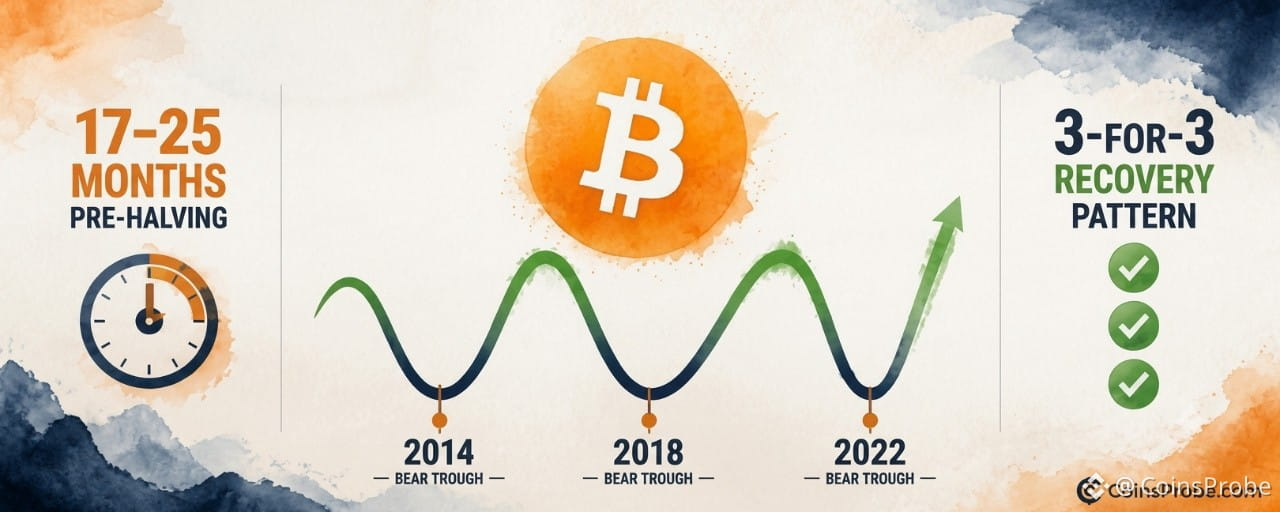
CryptoQuant : toutes les faiblesses de milieu de cycle en 2014, 2018 et 2022 se sont inscrites dans la fenêtre de 17 à 25 mois précédant le halving — les trois ont été suivies d’un rebond
La tendance se dessine encore — aucun franchissement de la ligne de rendement nul n’a été confirmé pour l’instant ; la thèse du rebond exige ce croisement comme premier signal structurel
Le Bitcoin s’échange à 77 673 $ — en hausse de 1,52 % au cours des dernières 24 heures — et se trouve dans l’une des phases les plus régulières de son cycle de quatre ans selon les données historiques, d’après CryptoQuant : la fenêtre de 17 à 25 mois avant un halving, juste après le krach qui suit le pic. Cette corrélation s’est manifestée dans tous les cycles baissiers recensés. Et elle n’a rien à voir avec les élections.
Dans une note publiée le 3 novembre 2026, le compte officiel de CryptoQuant a établi un lien direct entre la faiblesse du marché en période d’élections de mi-mandat et la structure générale du cycle du Bitcoin. La conclusion : « Chaque période d’élections de mi-mandat est survenue 17 à 25 mois avant un halving, juste après le krach post-sommet. Celles de 2014, 2018 et 2022 sont toutes arrivées après un marché baissier. Cette période a généralement connu une reprise, élections ou non. Ainsi, “après les élections de mi-mandat” signifie en réalité “cette phase du cycle”. » La corrélation avec les élections de mi-mandat n’est pas un lien de causalité : c’est une coïncidence de calendrier qui survient toujours dans la même fenêtre de reprise pré-halving.
La fenêtre de 17 à 25 mois avant le halving — trois occurrences, un même schéma
Le Bitcoin a achevé trois cycles complets comportant des marchés baissiers post-sommet observables : 2014, 2018 et 2022. Dans chaque cas, la phase de baisse la plus prononcée s’est produite dans la fenêtre de 17 à 25 mois précédant le halving suivant. Chaque marché baissier a été suivi d’une reprise — non pas parce qu’une élection avait pris fin, mais parce que cette phase précise du cycle d’émission de l’offre du Bitcoin était arrivée à épuisement.
Cycle Marché baissier Halving Mois avant le halving Résultat Marché baissier de 2014 Juillet 2016 ~17–25 mois Reprise ensuite Marché baissier de 2018 Mai 2020 ~17–25 mois Reprise ensuite Marché baissier de 2022 Avril 2024 ~17–25 mois Reprise ensuite
Source : CryptoQuant (@cryptoquant_com, X)
Trois sur trois. Le creux de chaque marché baissier a débouché sur une phase de reprise qui a commencé avant — et non après — le halving lui-même. Le halving ne provoque pas la reprise ; l’épuisement de la pression vendeuse pendant la phase de krach post-sommet crée les conditions structurelles nécessaires.
Le graphique des rendements glissants sur un an — où en est le Bitcoin aujourd’hui
Le graphique de CryptoQuant suit le rendement glissant sur un an du Bitcoin, d’environ 2010 à la mi-2025, sur une échelle logarithmique. Il montre une oscillation cyclique entre des phases vertes (rendement positif) et rouges (rendement négatif), avec des sommets indiqués à 16,77x (vers 2011), 1,37x (vers 2015), 1,46x (vers 2019) et 1,81x (vers 2023). Chaque pic vert est suivi d’une chute brutale en zone rouge — la phase baissière — avant le début du cycle d’expansion suivant.
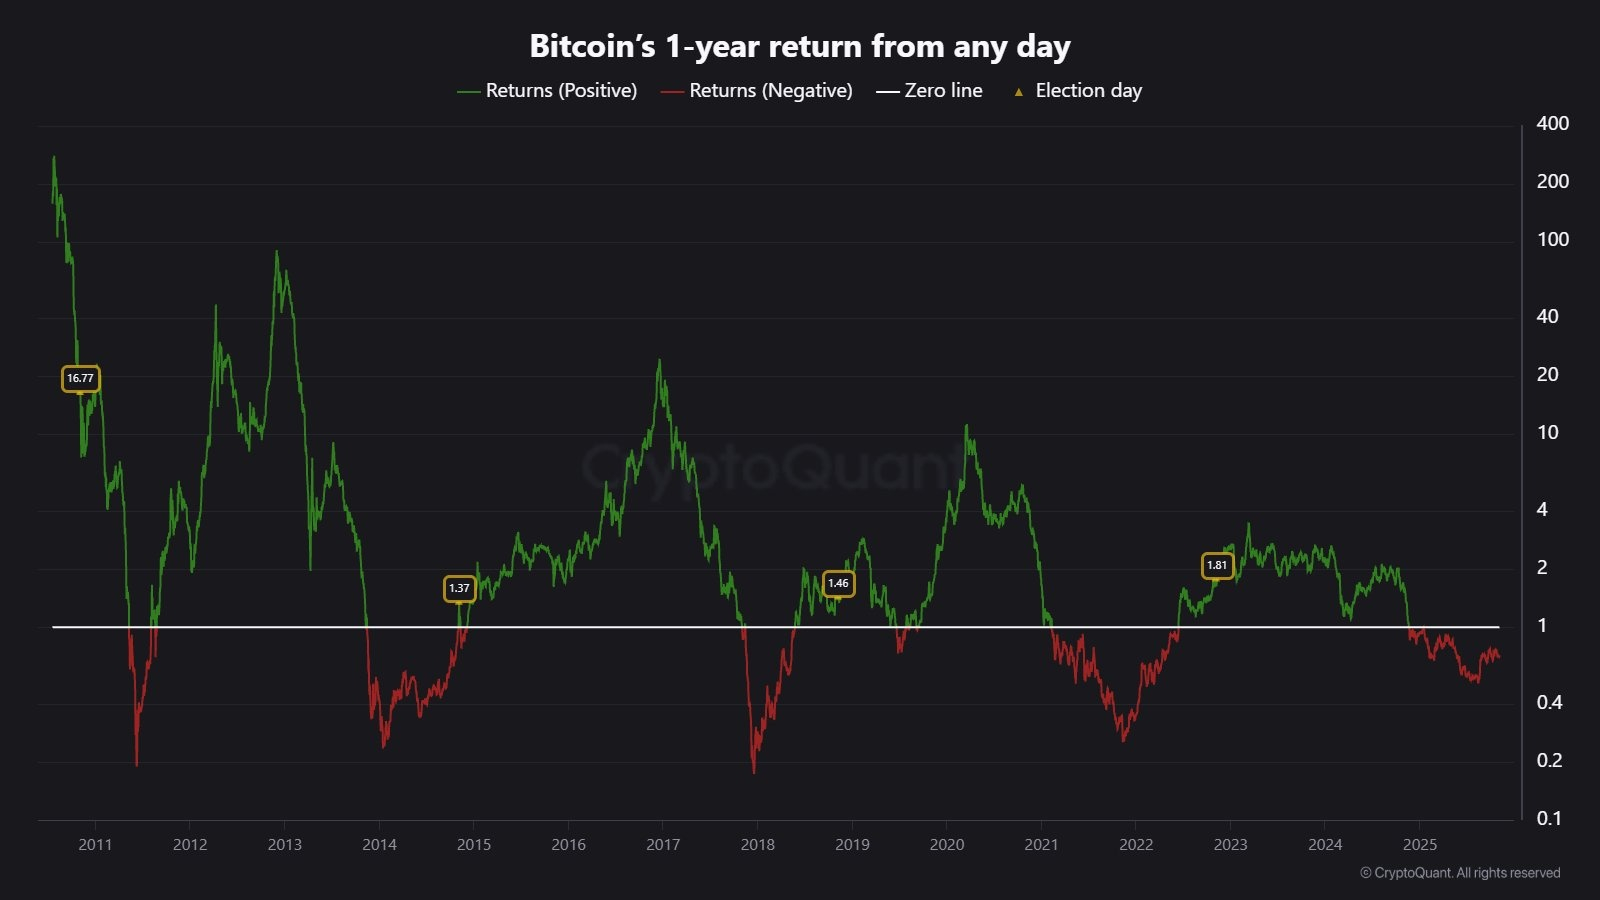
Analyse du rendement glissant sur un an du Bitcoin | Source : @cryptoquant_com (X)
À la fin de 2025, le graphique montre que le rendement glissant sur un an du Bitcoin est sous la ligne zéro — en zone rouge, avec un rendement négatif. C’est la même position qu’occupait le Bitcoin lors des creux baissiers de 2014, 2018 et 2022, avant chaque reprise ultérieure. À cette date, aucune cassure au-dessus de la ligne zéro n’a été confirmée. Le schéma est encore en train de se former. Ce que le graphique établit, c’est une position structurelle : le Bitcoin se trouve dans la phase qui a historiquement précédé une reprise, et non dans une phase où celle-ci est déjà confirmée.
Pourquoi « après les élections de mi-mandat » est une mauvaise étiquette
L’idée reçue selon laquelle le Bitcoin se redresse après les élections américaines de mi-mandat circule sur les marchés crypto depuis des années. L’analyse de CryptoQuant réfute le raisonnement causal : les élections de mi-mandat ont lieu en novembre tous les deux ans, et le cycle de halving du Bitcoin dure environ 48 mois. Le chevauchement entre les élections de novembre et la fenêtre de 17 à 25 mois précédant le halving n’est pas intentionnel. C’est une question d’arithmétique. Les deux cycles se croisent simplement à cette phase du calendrier d’émission de l’offre du Bitcoin.
La conséquence est importante. Si la reprise était provoquée par les élections, elle dépendrait de leurs résultats politiques. Si elle est liée au cycle, elle dépend des mécanismes propres à l’offre du Bitcoin — en particulier de la baisse de la pression vendeuse des mineurs et des comportements d’accumulation qui précèdent généralement les halvings. Cette distinction sépare une thèse susceptible d’échouer (dépendante des élections) d’une autre étayée par des facteurs structurels (dépendante du cycle de halving). Pour en savoir plus sur la position du cycle actuel par rapport aux précédentes phases baissières, voir Le Bitcoin est dans la phase d’incrédulité — les données on-chain indiquent que le creux est atteint.
Ce que révèle le schéma — et ce qu’il ne révèle pas
Ce qu’il révèle : la faiblesse du Bitcoin après les élections de mi-mandat de 2014, 2018 et 2022 s’est produite dans la fenêtre de 17 à 25 mois précédant un halving. Chaque occurrence a été suivie d’une reprise avant le halving suivant. En novembre 2026, le moment actuel se situe dans une fenêtre comparable par rapport à une date de halving future.
Ce qu’il ne révèle pas : la note de CryptoQuant ne contient aucun objectif de prix, aucun niveau de support précis et aucun calendrier indiquant le début de la reprise. Le graphique du rendement glissant sur un an montre que le Bitcoin est toujours sous la ligne zéro — autrement dit, aucun signe de reprise n’a encore été confirmé. Un ensemble de données comptant trois occurrences présente un intérêt pour déceler un schéma, mais n’offre pas de certitude statistique.
À surveiller pour confirmer la poursuite du schéma : le retour du rendement glissant sur un an au-dessus de la ligne zéro sur le graphique publié par CryptoQuant constituerait la première confirmation structurelle de la fin de la phase de rendement négatif. Tant que cela ne se produit pas, le schéma reste un cadre d’analyse — pas un signal. L’évolution récente des prix mérite d’être relevée : le rebond du Bitcoin s’est récemment arrêté à 76 800 $, ce qui souligne que la reprise, si elle suit le modèle historique, ne s’est pas encore concrétisée dans les cours.
Le cycle de halving comme véritable moteur
L’intérêt analytique de l’approche de CryptoQuant tient au fait qu’elle remplace un récit macroéconomique vague (les élections sont favorables au Bitcoin) par une explication structurelle précise (le cycle d’offre du Bitcoin crée des fenêtres de reprise récurrentes). La période de 17 à 25 mois avant le halving n’est pas une approximation : c’est le calendrier documenté de chaque creux de marché baissier dans l’historique suivi du Bitcoin. Les mineurs, qui concentrent leurs ventes après un sommet puis réduisent la pression vendeuse à mesure que le halving approche, constituent une explication mécanique. L’accumulation par les détenteurs à long terme durant la phase de rendement négatif en est une autre.
Les données postérieures aux élections de mi-mandat ont déjà été examinées en détail : les baisses du Bitcoin après ces élections ont atteint −49,7 %, tandis qu’un an plus tard, la reprise médiane s’élevait à +45,8 %. L’analyse de CryptoQuant explique pourquoi : un an après les élections de mi-mandat, le Bitcoin se trouve généralement 5 à 13 mois plus près de son halving — soit bien dans la fenêtre structurelle de reprise.
À 77 673 $, le Bitcoin se négocie dans cette fenêtre. Le rendement glissant sur un an est négatif. Le compte à rebours du cycle de halving est en cours. On verra d’abord si le schéma se vérifie une quatrième fois lorsque le rendement glissant repassera au-dessus de la ligne zéro — et non dans les résultats d’une élection.
Surveillez le passage du rendement glissant sur un an au-dessus de zéro : ce serait la première confirmation structurelle du début de la phase actuelle de reprise pré-halving.
Avertissement : les opinions et analyses présentées dans cet article sont fournies à titre informatif uniquement et reflètent le point de vue de l’auteur ; elles ne constituent pas des conseils financiers. Les figures techniques et indicateurs évoqués sont soumis à la volatilité des marchés et peuvent ou non produire les résultats escomptés. Il est conseillé aux investisseurs de faire preuve de prudence, de mener leurs propres recherches et de prendre des décisions adaptées à leur tolérance individuelle au risque.