


Les détenteurs de jetons peuvent voter sur un réseau crypto sans en avoir le contrôle. Selon une mise à jour de sa FAQ sur les crypto-actifs publiée le 2 novembre, la Division du financement des entreprises de la SEC a déclaré que le vote, à lui seul, ne fait pas des personnes concernées des membres d’un groupe de contrôle. La question essentielle est de savoir qui contrôle réellement le réseau.
Un test de contrôle, et non de répartition des jetons
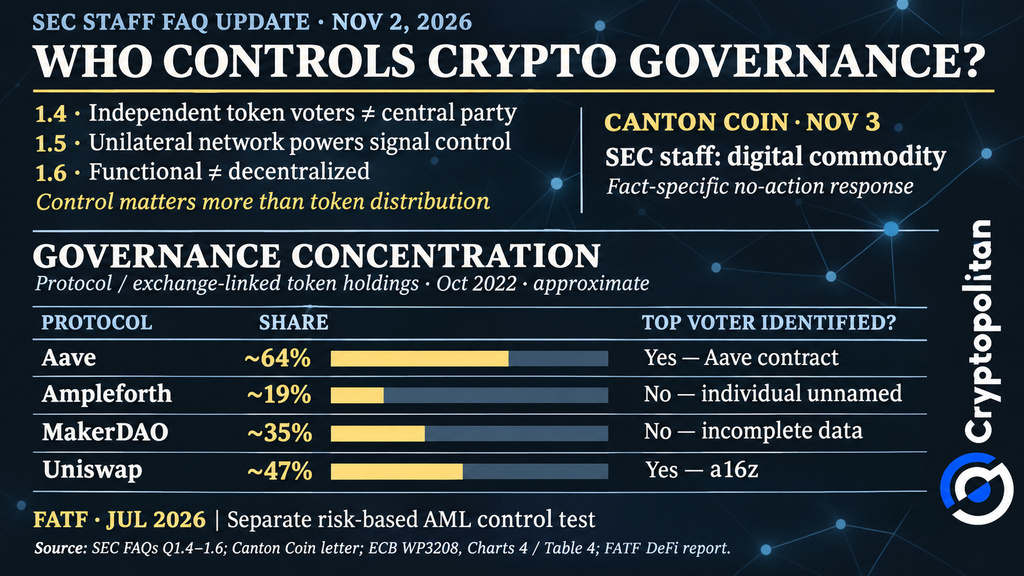
La question 1.4 de la mise à jour du 2 novembre de la FAQ de la SEC sur les crypto-actifs explique dans quelles circonstances les votants participant à la gouvernance pourraient, collectivement, être considérés comme une « partie centrale ». En règle générale, les personnes non affiliées qui votent indépendamment ne sont pas considérées comme un « groupe de personnes ou d’entités » lorsqu’il s’agit de déterminer si un réseau a une « partie centrale ».
Cependant, s’ils se coordonnent en dehors du processus de gouvernance, le personnel de la SEC peut les considérer comme un groupe. Même s’ils se coordonnent, un groupe ne remplit les critères d’une « partie centrale » que s’il exerce un contrôle effectif sur les opérations, les décisions économiques ou le processus de vote du réseau.
La déclaration interprétative de la SEC du 17 mars établit le principe fondamental :
« Un système crypto fonctionnel ne comporte pas de partie centrale qui supervise la participation ou distribue des récompenses aux utilisateurs. »
La question 1.5 donne des exemples précis de ce type de contrôle. Certains cas impliquent l’exercice d’un pouvoir unilatéral visant à limiter l’accès au réseau, à choisir les validateurs, à modifier les règles de vote, à changer le code ou à annuler des transactions.
Ces exemples éclairent la manière dont le personnel de la SEC détermine s’il existe un contrôle. Toutefois, ils ne créent aucune condition ni exigence supplémentaire au regard de la loi applicable. La FAQ présente simplement les opinions du personnel de la SEC et ne constitue pas un règlement contraignant de la SEC.
La fonctionnalité et la décentralisation sont évaluées séparément
La question 1.6 aborde un sujet connexe : la fonctionnalité d’un réseau crypto n’est pas équivalente à sa décentralisation. Un réseau peut utiliser son jeton exactement comme prévu tout en restant contrôlé par une personne ou un groupe. Par conséquent, fonctionner comme prévu n’implique pas une décentralisation.
La FAQ précise également comment le personnel de la SEC évalue les déclarations faites aux investisseurs. Le fait qu’un émetteur ait tenu ses promesses en matière de fonctionnalité ou de décentralisation dépend de la manière dont il a présenté ces étapes clés dans ses communications marketing, et non d’une norme générale du marché.
Un oui nuancé pour Canton Coin
Le 3 novembre, le personnel de la SEC a donné un exemple concernant Canton Coin. Dans une réponse de non-intervention, le conseiller juridique adjoint principal Jonathan A. Ingram a écrit :
« la Division estime que Canton Coin est une « marchandise numérique » »
Le personnel a fondé sa décision sur les déclarations des avocats de Canton au sujet du jeton. Ceux-ci ont expliqué que sa valeur découle du fonctionnement du réseau ainsi que de l’offre et de la demande. Ils ont également indiqué que sa valeur ne dépend pas de gestionnaires générant des bénéfices pour les investisseurs. Selon les avocats, aucune personne ni aucun groupe ne contrôle le réseau.
La réponse de non-intervention comportait toutefois des restrictions. Le personnel de la SEC a déclaré qu’il n’engagerait pas de poursuites concernant la manière dont les Canton Coins en question sont créés sans enregistrement en tant que valeurs mobilières. Ingram a également souligné que des circonstances différentes pourraient conduire à une conclusion différente.
Ce que révèlent réellement les données de gouvernance
Déterminer qui contrôle un réseau crypto est plus difficile que de suivre ses jetons. Un document de travail de la BCE a révélé que les 100 principaux détenteurs possédaient plus de 80 % des jetons de gouvernance dans quatre protocoles : Aave, Ampleforth, MakerDAO et Uniswap.
L’étude portait sur la période 2022–2023. Les chiffres d’octobre 2022 estimaient à environ 64 %, 19 %, 35 % et 47 %, respectivement, les avoirs liés aux protocoles ou aux plateformes d’échange. De nombreux électeurs influents n’ont pas pu être identifiés.
La concentration de la propriété a également des conséquences économiques. Une étude publiée en 2026 dans Management Science l’associe à une croissance plus lente des plateformes, même si d’autres facteurs peuvent en atténuer l’impact.
Les conflits de gouvernance montrent comment cela se traduit dans la pratique. Cryptopolitan a rapporté que le fondateur d’ENS, Nick Johnson, détenait environ la moitié des votes délégués actifs, alors qu’il possédait à peu près 3 % de l’offre. Cela a donné lieu à une proposition visant à déléguer cinq millions de jetons de la trésorerie. Parallèlement, les détenteurs de Compound votent sur des délais de trésorerie plus stricts et des pouvoirs de veto.
 Règles de gouvernance crypto de la SEC : test de contrôle, Canton Coin et concentration des votes dans les DAO
Le GAFI pose une autre question
La SEC n’est pas le seul organisme de réglementation à examiner qui contrôle les réseaux DeFi. Le rapport du GAFI de juillet 2026 adopte une approche différente. Il préconise une évaluation fonctionnelle et fondée sur les risques du contrôle afin de lutter contre les risques de blanchiment d’argent.
Les deux cadres répondent à des objectifs différents. La SEC se concentre sur la classification des valeurs mobilières, tandis que le GAFI s’intéresse à la criminalité financière. Tous deux soulèvent toutefois une question pratique pour les institutions et les DAO : qui détient réellement le pouvoir de décision ?
Les esprits les plus brillants de la crypto lisent déjà notre newsletter. Vous voulez en faire partie ? Rejoignez-les.