AMD a mis fin à la spirale négative des résultats dans le secteur des semi-conducteurs.
Le chiffre d’affaires et le BPA d’AMD ont tous deux dépassé la limite supérieure des prévisions de l’entreprise. Le seul élément qu’on puisse lui reprocher est la baisse de la marge brute, passée de 56 % à 55 %.$AMD
Le 3 novembre, après la clôture, à 16 h 15, heure de l’Est des États-Unis, AMD a publié ses résultats du troisième trimestre de l’exercice 2026 (clos le 26 septembre). Une conférence téléphonique était prévue à 17 h. Ces résultats sont tombés à un moment particulièrement délicat : au cours du mois dernier, l’action AMD a chuté de son sommet d’octobre, à 658,52 dollars, à 483,90 dollars, soit un recul de 26,5 %. Ce ne sont pas les résultats qui ont baissé, mais la prémisse de valorisation selon laquelle « les dépenses d’investissement dans l’IA peuvent-elles encore se poursuivre ? ». Le même jour avait lieu le scrutin des élections de mi-mandat aux États-Unis, et l’ensemble du secteur des semi-conducteurs commençait tout juste à reprendre son souffle après l’effondrement d’Intel la semaine précédente.
Les résultats sont publiés à 16 h 15. En moins d’une demi-heure, le cours après clôture passe de 483,90 à environ 511 dollars, et la hausse s’accélère : de 3,65 % à la clôture à 7 %. Dans le même sillage, Arm gagne 3 % et Nvidia seulement 1,2 % : le marché réagit aux chiffres propres à AMD, et non à une hausse généralisée du secteur.
La première raison d’être de ces résultats est donc de répondre à une question toute simple : la demande est-elle toujours là ? La réponse est sans équivoque : oui.
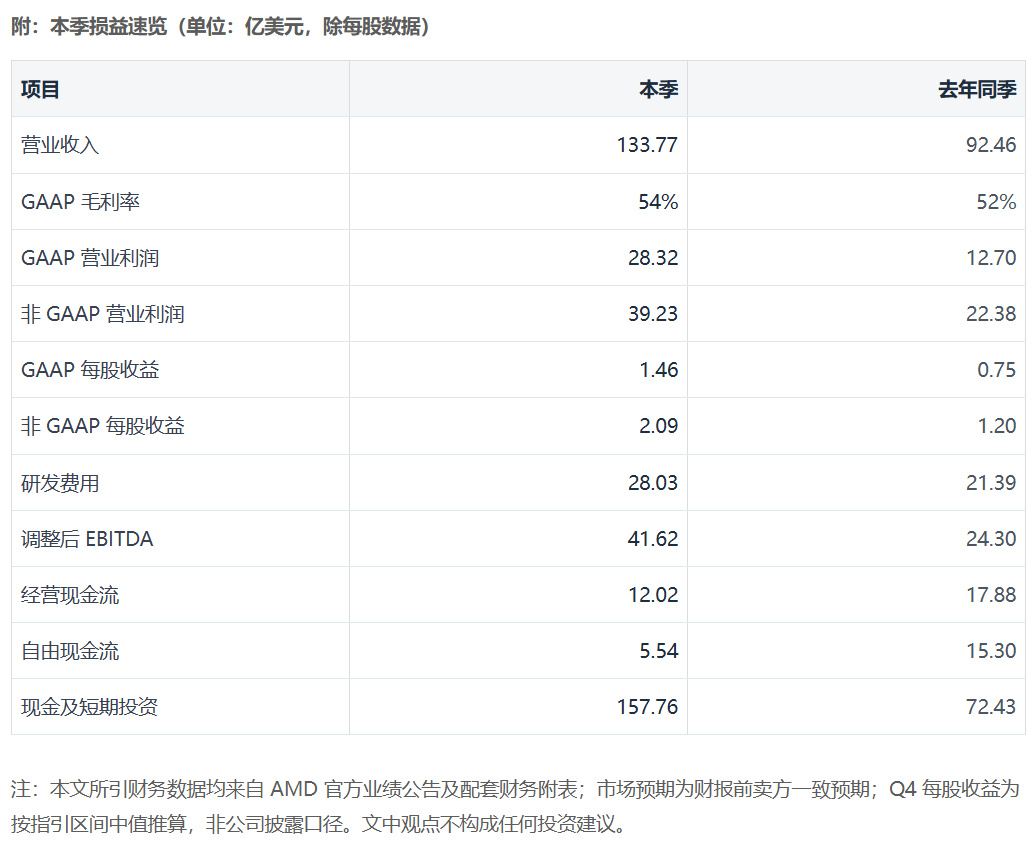
En une phrase : chiffre d’affaires de 13,377 milliards de dollars, BPA non-GAAP de 2,09 dollars et prévision de 17 milliards pour le T4 : les trois dépassent les attentes. La croissance annuelle de 97 % des centres de données est la grande vedette. Deux contreparties : la prévision de marge brute passe de 56 % à 55 %, et les flux de trésorerie disponibles chutent de 1,558 milliard à 554 millions. Le marché a d’abord choisi de croire au chiffre d’affaires : le cours a progressé de 6 % après la clôture.
I. Commençons par les chiffres
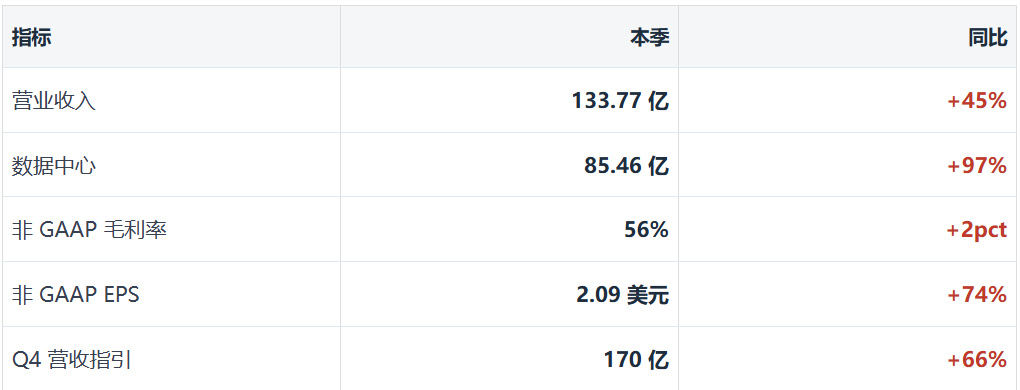
Source des données : communiqué des résultats du troisième trimestre de l’exercice 2026 d’AMD, trimestre clos le 26 septembre 2026. Prévision : 17 milliards de dollars ±3 %.
Pour comparer avec les prévisions initiales des analystes : un chiffre d’affaires de 13,08 à 13,1 milliards de dollars, un BPA non-GAAP de 1,93 à 1,95 dollar et une prévision de 16,14 milliards pour le T4. Les chiffres effectivement publiés sont de 13,377 milliards, 2,09 dollars et 17 milliards : le chiffre d’affaires dépasse les attentes d’environ 2,5 %, le BPA d’environ 7 % et la prévision du T4 de 5,3 %.
Une phrase de Lisa Su dans le communiqué mérite d’être relevée : « Le chiffre d’affaires a dépassé la limite supérieure de notre fourchette prévisionnelle. » C’est une formulation peu courante dans le discours d’AMD. Ces derniers trimestres, l’entreprise avait l’habitude de fixer ses prévisions à un niveau qui lui permettait de les « atteindre de justesse, voire de les dépasser légèrement ». Cette fois, elle a clairement franchi la limite supérieure. Lisa Su a également déclaré que la croissance devrait « s’accélérer » au T4 avec la montée en puissance de Helios et de « Venice ». C’est un engagement pour le trimestre à venir, et non pour le trimestre écoulé, ce qui lui donne plus de poids.
II. Centres de données : la croissance s’accompagne d’une amélioration des marges
8,546 milliards de dollars, en hausse de 97 % sur un an et de 27 % par rapport au trimestre précédent, soit 63,9 % du chiffre d’affaires total. À la même période l’an dernier, ce segment représentait 4,341 milliards, soit 47 % du chiffre d’affaires. En un an, la structure des revenus d’AMD a été complètement transformée.
Un chiffre encore plus important se cache dans le résultat du segment : le bénéfice opérationnel des centres de données atteint 2,882 milliards de dollars, avec une marge de 33,7 %. À la même période l’an dernier, il s’élevait à 1,074 milliard, avec une marge de 24,7 %. Autrement dit, alors que l’activité a presque doublé de taille, sa marge opérationnelle a également progressé de 9 points. C’est plus révélateur que la croissance du chiffre d’affaires : cela signifie que les économies d’échelle et le pouvoir de fixation des prix d’EPYC ont, pour le moment, compensé les coûts liés à la montée en puissance initiale de MI450.
La croissance repose sur deux moteurs. Le premier est le CPU pour serveurs EPYC : la sixième génération, « Venice », s’apprête à prendre le relais, tandis que Turin et Genoa restent les principales gammes ce trimestre. Le second est le GPU Instinct MI450, officiellement lancé ce trimestre. Le communiqué cite les clients qui testent les premiers systèmes Helios en racks : Anthropic, Meta, Microsoft, OpenAI et Oracle Cloud (OCI). HPE a remporté la première commande Helios de Vultr, et le supercalculateur européen EuroHPC a choisi MI430X et EPYC de sixième génération pour construire LUMI-AI. Cette liste constitue à elle seule la meilleure preuve de la montée en puissance : cinq des plus grands acheteurs mondiaux d’IA sont déjà à bord.
Autre élément à noter : ROCm 10 a été lancé ce trimestre. L’écosystème logiciel reste le principal point faible d’AMD par rapport à Nvidia. Chaque progrès dans ce domaine améliore l’économie unitaire de MI450.
III. Client et gaming : plus résistants que prévu
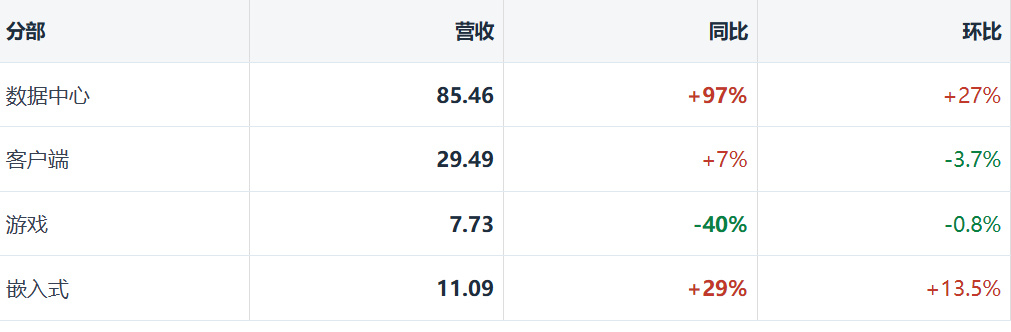
Unité : milliards de dollars. Client et gaming totalisent 3,722 milliards, en baisse de 8 % sur un an.
Le marché redoutait surtout les résultats du gaming. Les analystes prévoyaient une baisse annuelle de 49 %, à 655 millions. Le chiffre réel s’établit à 773 millions, en baisse de 40 % : il est donc nettement meilleur que les prévisions les plus pessimistes. Le communiqué explique très clairement le recul : baisse des revenus des puces semi-personnalisées pour consoles et des cartes graphiques discrètes. En toile de fond, la hausse des prix de la mémoire et du stockage fait grimper le coût des appareils et pèse sur la demande finale. Apple a également évoqué ce facteur lors de sa conférence téléphonique : le problème ne concerne pas AMD seule.
L’activité client atteint 2,949 milliards, en hausse de 7 % sur un an. Elle a résisté malgré le recul général des livraisons de PC, grâce aux processeurs Ryzen pour ordinateurs portables. Mais le chiffre d’affaires a reculé de 3,7 % par rapport au trimestre précédent. Avec la période creuse du marché des PC au quatrième trimestre et la hausse du prix de la mémoire, ce segment devrait probablement encore légèrement fléchir.
Le segment embarqué atteint 1,109 milliard, en hausse de 29 % sur un an et de 13,5 % par rapport au trimestre précédent. Son bénéfice opérationnel s’élève à 453 millions, soit une marge de 40,9 %, la plus élevée des quatre segments. L’aérospatiale et la défense, l’automobile, les communications et l’industrie se redressent simultanément : c’est le segment le plus longtemps ignoré par le marché, mais il a apporté une surprise positive ce trimestre.
IV. Les 17 milliards du T4 sont le véritable point fort des résultats
17 milliards de dollars ±3 % impliquent une croissance de 66 % sur un an et de 27 % par rapport au trimestre précédent. Les prévisions initiales du marché, à 16,14 milliards, sont dépassées d’environ 5,3 %. L’importance de ce chiffre tient au fait qu’il ne repose ni sur une hausse des prix ni sur des commandes ponctuelles : il correspond clairement à la livraison à grande échelle, au quatrième trimestre, de systèmes Helios en racks.
Faisons rapidement une estimation. Avec un chiffre d’affaires de 17 milliards et une marge brute non-GAAP de 55 %, la marge brute s’élèverait à environ 9,35 milliards. En supposant une hausse des charges d’environ 4 % par rapport au trimestre précédent, à près de 3,7 milliards, le bénéfice opérationnel serait d’environ 5,6 milliards, avec une marge opérationnelle de 33 %. En appliquant ensuite un taux d’imposition normalisé de 13 %, le BPA non-GAAP se situerait probablement entre 2,9 et 3,0 dollars. Les prévisions initiales du marché étaient de 2,65 dollars. Autrement dit, les prévisions intègrent déjà une nouvelle révision à la hausse du BPA d’environ 10 % : les analystes devront mettre à jour leurs modèles au cours des deux prochaines semaines.
Sur l’ensemble de l’exercice : 35,166 milliards sur les trois premiers trimestres, auxquels s’ajoutent 17 milliards au T4, soit environ 52,17 milliards de dollars pour l’exercice 2026. L’exercice 2025 s’élevait à 34,639 milliards, soit une croissance annuelle d’environ 51 %. Il y a deux ans, ce chiffre n’était que de 25,7 milliards.
V. Trois détails à surveiller de près
1. La prévision de marge brute passe de 56 % à 55 %
C’est le seul chiffre de ce trimestre orienté à la baisse, et le seul élément auquel les vendeurs à découvert peuvent s’accrocher. Depuis le début de l’exercice 2026, la marge brute non-GAAP d’AMD est restée stable à 56 %. Pour la première fois, les prévisions du T4 la ramènent à 55 %. L’explication est cohérente : Helios est livré sous la forme de racks complets intégrant réseau, refroidissement liquide et assemblage, des éléments naturellement moins rentables que les seules puces. À cela s’ajoute la hausse des prix de la mémoire HBM et du stockage, qui fait grimper les coûts des composants. La directrice financière, Hu Jing, avait également indiqué que la marge de l’activité IA des centres de données était légèrement inférieure à la moyenne de l’entreprise pendant sa phase de montée en puissance.
Le consensus des analystes pour la marge brute du T4 était de 55,5 % : l’entreprise prévoit 55 %, soit un demi-point de moins. Le chiffre réel de 56 % pour ce trimestre est lui aussi légèrement inférieur aux 56,1 % attendus : c’est le seul chiffre de l’ensemble des résultats qui n’ait pas répondu aux attentes. Avant la publication, un analyste avait écrit qu’une prévision de marge brute sous les 56 % pourrait faire chuter le cours de plus de 10 %. Or, il n’a pas baissé : il a au contraire progressé. Le chiffre d’affaires a dépassé les attentes de 300 millions et les prévisions du T4 de 700 millions, éclipsant ainsi ce demi-point de marge. La véritable signification est la suivante : AMD passe de la « vente de puces » à la « vente de systèmes ». Le chiffre d’affaires devient plus important, mais la marge brute s’amenuise : c’est le coût inévitable de cette transition, pas un problème de compétitivité.
2. 3,5 milliards de bénéfice, mais seulement 550 millions de flux de trésorerie disponible
Ce contraste est rarement mentionné. Ce trimestre, les flux de trésorerie opérationnels s’élèvent à 1,202 milliard de dollars, les investissements à 648 millions, et le flux de trésorerie disponible à 554 millions, soit une marge de FTD de 4 %. Les analystes tablaient initialement sur 1,97 milliard : il manque 1,4 milliard, soit une baisse de 64 % sur un an. Au trimestre précédent, le chiffre était de 1,558 milliard, soit 14 % ; à la même période l’an dernier, il était de 1,530 milliard, soit 17 %.
Où est passé l’argent ? Trois chiffres du bilan suffisent à le comprendre : les stocks sont passés de 7,920 milliards en début d’année à 11,463 milliards (+45 %) ; les créances clients s’élèvent à 9,209 milliards (contre 6,315 milliards en début d’année) ; les avances et autres actifs courants atteignent 3,023 milliards (contre 2,160 milliards en début d’année). Dans le même temps, les dettes fournisseurs ont bondi de 2,929 à 7,756 milliards : les fournisseurs accordent des délais de paiement, mais cela ne suffit de loin pas à couvrir le manque de financement des stocks.
Il s’agit d’une constitution de stocks classique en prévision des livraisons à grande échelle de Helios : il faut d’abord constituer des réserves de GPU, CPU, HBM, puces réseau et composants structurels pour les racks complets, qui ne se transforment en liquidités qu’après livraison. Le problème, ce trimestre, c’est que les bénéfices sont solides, mais la trésorerie est faible. Si les livraisons du T4 se déroulent comme prévu et que les flux de trésorerie redeviennent positifs, cette avance aura été payante. Si elles sont retardées, les 11,4 milliards de stocks deviendront aussitôt un poids qui pèsera sur la valorisation. Dans les résultats du prochain trimestre, la ligne à surveiller en priorité est en réalité celle des flux de trésorerie opérationnels, pas celle du chiffre d’affaires.
3. Les 1,1 milliard de dollars de charges liées aux bons de souscription
Le bénéfice net GAAP s’élève à 2,428 milliards de dollars, soit un BPA de 1,46 dollar ; le bénéfice net non-GAAP atteint 3,471 milliards, soit un BPA de 2,09 dollars. L’écart est de 1,04 milliard. Le principal élément qui l’explique est la réévaluation à la juste valeur des bons de souscription accordés aux clients, pour 1,097 milliard de dollars : autrement dit, la hausse du cours d’AMD a généré une charge comptable liée aux bons de souscription accordés à OpenAI, Meta, Anthropic et d’autres.
Cette charge ne mobilise pas de trésorerie, mais ce n’est pas non plus un simple bruit comptable. C’est la contrepartie réelle qu’AMD paie pour sécuriser des commandes à l’échelle du gigawatt, simplement sous forme de participation au capital. L’effet secondaire est assez inconfortable : plus le cours grimpe, plus le bénéfice GAAP est amputé. Le cours d’AMD ayant plus que doublé depuis le début de l’année, cette charge a augmenté en conséquence. Ce trimestre, un autre élément est à noter : l’impôt sur le résultat a généré un bénéfice de 555 millions de dollars, et non une charge, ce qui a de nouveau soutenu le bénéfice net GAAP. Ces deux postes réunis creusent tellement l’écart entre GAAP et non-GAAP qu’il est facile de mal l’interpréter. Pour analyser les bénéfices d’AMD, il faut se fonder sur le non-GAAP, tout en sachant ce qui explique l’écart.
VI. Quatre questions qui seront posées lors de la conférence téléphonique
Premièrement, la capacité de production de Helios. La direction avait indiqué que les revenus des centres de données devraient au moins doubler en 2027 et que les revenus des GPU seraient « largement supérieurs à 30 milliards de dollars ». Les 17 milliards du T4 constituent la première étape de cette trajectoire. La question la plus importante de la conférence sera de savoir si l’entreprise peut donner des indications sur les volumes du premier semestre 2027.
Deuxièmement, l’approvisionnement en Venice. L’entreprise a déjà annoncé que les ventes de CPU pour serveurs devraient progresser de 80 % sur un an au second semestre, mais la chaîne d’approvisionnement reste tendue. Le trimestre dernier, la direction a reconnu qu’une part importante de la demande n’avait « pas été anticipée ». L’ampleur de la révision à la hausse dans ce segment déterminera jusqu’où le pôle CPU pourra soutenir la croissance en 2027.
Troisièmement, les 55 % représentent-ils un plancher ou un simple passage ? Si cette baisse est temporaire et liée à la montée en puissance de Helios, le marché peut l’accepter. Mais si la marge descend vers 54 % sur l’ensemble de 2027, le marché devra réévaluer l’histoire de la « vente de systèmes ».
Quatrièmement, la concentration de la clientèle et les garanties. AMD avait précédemment révélé avoir accordé jusqu’à 4,1 milliards de dollars de garanties pour des contrats de location conclus par ses clients. L’entreprise a également accepté d’investir 1 milliard de dollars dans le cadre d’une émission d’actions de Meta et jusqu’à 5 milliards dans Anthropic. Ces accords sécurisent les commandes, mais lient aussi le bilan d’AMD à la capacité de financement de ses clients. La semaine dernière, des articles rapportaient que de plus petits fournisseurs de services cloud étaient « en pratique exclus du marché obligataire depuis quelques semaines ». C’est là la véritable raison de la baisse des valorisations au cours du mois dernier, et non les résultats d’AMD.
VII. Le cours : moins cher, mais pas au point de pouvoir acheter les yeux fermés
À la clôture du 3 novembre, le titre valait 483,90 dollars, en hausse de 3,65 %, pour une capitalisation d’environ 790 milliards de dollars. Après la publication des résultats, il a grimpé à environ 530 dollars en séance prolongée, soit une hausse de 10 % et une capitalisation revenue aux alentours de 835 milliards de dollars ou plus. Il reste inférieur de 20 % au sommet d’octobre, à 658,52 dollars, et encore loin du seuil symbolique des « 1 000 milliards de capitalisation » : il faudrait dépasser 610 dollars pour commencer à en parler. La hausse depuis le début de l’année reste supérieure à 100 %.
Côté valorisation, si l’on se base sur le BPA prévisionnel consensuel d’environ 15,8 dollars pour 2027, un cours de 511 dollars correspond à un PER prévisionnel d’environ 32 fois, contre 36 fois un mois plus tôt. Mais attention : ces 15,8 dollars sont une estimation antérieure à la publication, et les prévisions de ce trimestre devraient probablement le faire passer au-dessus de 17 dollars. Sur la base de 17 dollars, le PER prévisionnel revient autour de 30 fois. Pour une entreprise dont le chiffre d’affaires progresse de 45 % et pourrait encore croître de plus de 40 % l’an prochain, ce multiple n’est pas excessif. Mais pour une entreprise dont la marge brute recule et les flux de trésorerie se détériorent, il n’est pas non plus bon marché.
Je pensais à l’origine que ces résultats ne déclencheraient pas de mouvement marqué dans un seul sens : la demande est au rendez-vous, l’exécution aussi, mais la marge brute baisse, et les arguments des haussiers comme des baissiers se défendent. Pourtant, le titre a immédiatement bondi de 8 à 9 % après la clôture. Cette fois, le marché a d’abord voté en faveur du chiffre d’affaires et des prévisions. Le demi-point de marge brute a été pris en compte, mais pas intégré au cours. Avant la publication, le marché des options anticipait une variation de 9 % dans un sens ou dans l’autre ; l’amplitude réelle s’est située dans la partie basse de cette fourchette. Ces résultats confirment que la demande et l’exécution ne posent pas de problème. Mais ils ne répondent pas à la question suivante : maintenant que les revenus proviennent de la « vente de racks » plutôt que de la « vente de puces », où se situe le plancher de rentabilité d’AMD ?
Conclusion
Pour résumer ces résultats en une formule : ils attestent qu’AMD est passée du statut de « valeur liée à l’IA » à celui de « valeur générant des revenus grâce à l’IA ». Les centres de données représentent 64 % du chiffre d’affaires, avec 8,5 milliards sur un seul trimestre et une croissance annuelle proche du double : ces chiffres n’ont plus besoin d’être mis en scène dans des présentations PowerPoint.
La véritable incertitude se reporte sur 2027 : au fil du passage de 17 à 25 milliards, la marge brute continuera-t-elle de baisser ? Les 11,4 milliards de stocks pourront-ils se transformer en liquidités ? Quand les sixième et septième clients apparaîtront-ils, au-delà des cinq très grands clients actuels ? Les réponses à ces trois questions comptent bien plus que le fait que les résultats de ce trimestre aient dépassé ou non les attentes.
Quant au cours, à court terme, il dépendra du sentiment du marché : les résultats des élections de mi-mandat, les conditions de financement des investissements dans l’IA ou la prochaine publication de Nvidia peuvent tous éclipser les chiffres d’AMD. Voilà pourquoi, une fois les résultats publiés, le véritable pouvoir de fixation des prix ne se trouve pas dans les résultats eux-mêmes.