SNDK à 1 130 dollars : tu attends toujours de rentrer dans tes frais ?
Le chiffre d’affaires a bondi de 378 % dans les résultats, mais l’action a été divisée par deux, passant de 2 300 à 1 130 — SNDK est-elle injustement sanctionnée, ou est-ce le premier domino annonçant le sommet du cycle NAND ?
Regardons d’abord les apparences : des résultats explosifs, mais l’action a dégringolé.
Résultats du 29 octobre : chiffre d’affaires de 11 milliards de dollars, en hausse de 378 % sur un an ; BPA de 49,51 dollars ; marge brute de 85,1 % ; activité des centres de données à 4,8 milliards, en hausse de 61 % sur un trimestre, soit 44 % du total ; et 5 milliards de dollars d’actions rachetées. Ça ne devrait pas la propulser à 1 500 ?
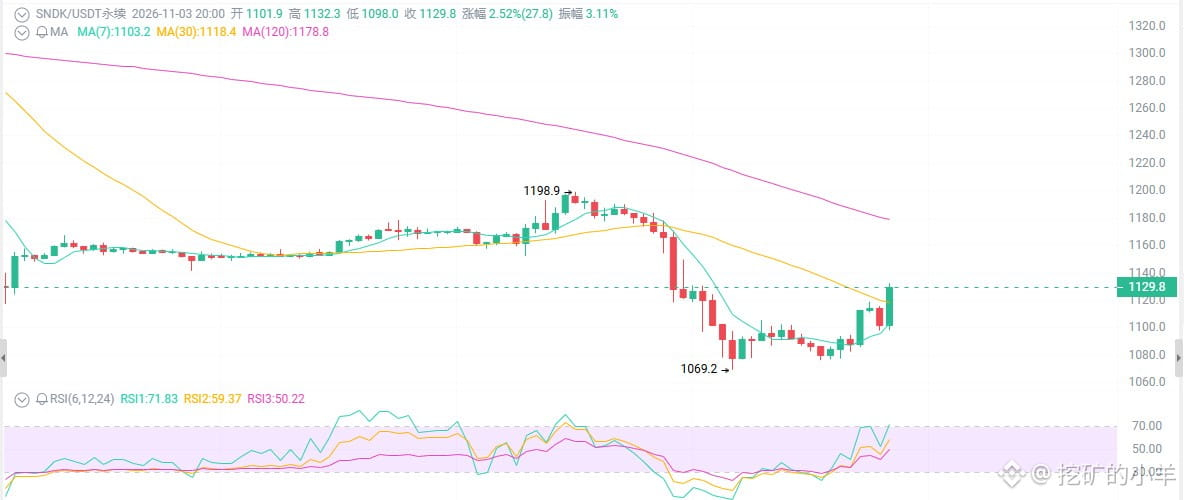
Et pourtant ? Elle a bondi à l’ouverture, puis n’a fait que chuter. Le 2 novembre, elle a perdu 6,6 % ; le marché au comptant a clôturé à 1 075, tandis que le contrat perpétuel oscille actuellement autour de 1 130. Depuis son sommet de juin, au-dessus de 2 300, elle a été divisée par deux, puis encore par deux ; elle a perdu 30 à 35 % en un mois. Avec de si bons résultats, pourquoi s’effondre-t-elle autant ?
Première chose : les résultats parlent du passé, le cours de l’avenir.
Un chiffre d’affaires de 11 milliards, un BPA de 49,51 et une marge brute de 85 % : ces chiffres sont effectivement impressionnants. Mais que regarde le marché ? Il veut savoir si les prix de la NAND pourront encore grimper au prochain trimestre.
Les prévisions tablent sur un chiffre d’affaires de 12,2 à 12,6 milliards et un BPA de 55 à 57 : en théorie, ce n’est pas mal non plus. Mais « acheter la rumeur, vendre la nouvelle » est le scénario classique qui fait des ravages sur les valeurs cycliques. Le marché craint un ralentissement de la hausse des prix de la NAND, un retour progressif de l’offre et un retour aux fondamentaux cycliques.
Deuxième chose : le regroupement d’actions par huit n’est pas une bouée de sauvetage, c’est un piège à liquidités.
La société a annoncé un regroupement d’actions par huit, qui devrait prendre effet autour des 19 et 20 novembre, officiellement pour « améliorer l’accessibilité ».
Un regroupement d’actions ne change rien aux fondamentaux de l’entreprise : il transforme simplement une action de 100 dollars en huit actions de 12,50 dollars. L’entreprise n’en vaut pas davantage ; cela donne seulement à plus de petits porteurs l’impression que l’action est « bon marché », et les pousse à se précipiter pour en acheter.
Le regroupement d’actions n’est pas une bonne nouvelle, c’est un placebo offert aux petits porteurs. Une vraie bonne entreprise n’a pas besoin d’un regroupement d’actions pour prouver qu’elle est bon marché.
Troisième chose : la configuration technique est baissière, et le rebond de survente est aussi faible qu’un affamé.
Tendance générale : après le regroupement d’actions de 2025, le cours a grimpé jusqu’à son sommet de juin 2026, avant d’entrer dans un canal baissier à moyen terme. Il a perdu 30 à 35 % en un mois, a rapidement cassé le seuil des 1 400 et est passé sous la zone de consolidation précédente.
Les moyennes mobiles à 7, 25 et 99 jours sont en configuration baissière ; le RSI journalier est proche de 30, en zone basse. Les rebonds se font sur de faibles volumes, les baisses sur de forts volumes : des signes typiques de faiblesse.
Support : 1 060–1 100 (plus bas récents et seuil psychologique), puis 1 000 en cas de cassure.
Résistance : 1 180–1 200 (objectif du rebond à court terme), puis 1 250–1 300 (forte résistance).
Il faudra une clôture durable au-dessus de 1 150–1 160, suivie d’un repli qui ne casse pas ce niveau, pour parler d’un signal de stabilisation. Une cassure des 1 100 accompagnée de volumes élevés signifierait que la baisse se poursuit.
Le chiffre d’affaires a bondi de 378 % dans les résultats, mais l’action a été divisée par deux, passant de 2 300 à 1 130 — SNDK est-elle injustement sanctionnée, ou est-ce le premier domino annonçant le sommet du cycle NAND ?
Regardons d’abord les apparences : des résultats explosifs, mais l’action a dégringolé.
Résultats du 29 octobre : chiffre d’affaires de 11 milliards de dollars, en hausse de 378 % sur un an ; BPA de 49,51 dollars ; marge brute de 85,1 % ; activité des centres de données à 4,8 milliards, en hausse de 61 % sur un trimestre, soit 44 % du total ; et 5 milliards de dollars d’actions rachetées. Ça ne devrait pas la propulser à 1 500 ?
Et pourtant ? Elle a bondi à l’ouverture, puis n’a fait que chuter. Le 2 novembre, elle a perdu 6,6 % ; le marché au comptant a clôturé à 1 075, tandis que le contrat perpétuel oscille actuellement autour de 1 130. Depuis son sommet de juin, au-dessus de 2 300, elle a été divisée par deux, puis encore par deux ; elle a perdu 30 à 35 % en un mois. Avec de si bons résultats, pourquoi s’effondre-t-elle autant ?
Première chose : les résultats parlent du passé, le cours de l’avenir.
Un chiffre d’affaires de 11 milliards, un BPA de 49,51 et une marge brute de 85 % : ces chiffres sont effectivement impressionnants. Mais que regarde le marché ? Il veut savoir si les prix de la NAND pourront encore grimper au prochain trimestre.
Les prévisions tablent sur un chiffre d’affaires de 12,2 à 12,6 milliards et un BPA de 55 à 57 : en théorie, ce n’est pas mal non plus. Mais « acheter la rumeur, vendre la nouvelle » est le scénario classique qui fait des ravages sur les valeurs cycliques. Le marché craint un ralentissement de la hausse des prix de la NAND, un retour progressif de l’offre et un retour aux fondamentaux cycliques.
Deuxième chose : le regroupement d’actions par huit n’est pas une bouée de sauvetage, c’est un piège à liquidités.
La société a annoncé un regroupement d’actions par huit, qui devrait prendre effet autour des 19 et 20 novembre, officiellement pour « améliorer l’accessibilité ».
Un regroupement d’actions ne change rien aux fondamentaux de l’entreprise : il transforme simplement une action de 100 dollars en huit actions de 12,50 dollars. L’entreprise n’en vaut pas davantage ; cela donne seulement à plus de petits porteurs l’impression que l’action est « bon marché », et les pousse à se précipiter pour en acheter.
Le regroupement d’actions n’est pas une bonne nouvelle, c’est un placebo offert aux petits porteurs. Une vraie bonne entreprise n’a pas besoin d’un regroupement d’actions pour prouver qu’elle est bon marché.
Troisième chose : la configuration technique est baissière, et le rebond de survente est aussi faible qu’un affamé.
Tendance générale : après le regroupement d’actions de 2025, le cours a grimpé jusqu’à son sommet de juin 2026, avant d’entrer dans un canal baissier à moyen terme. Il a perdu 30 à 35 % en un mois, a rapidement cassé le seuil des 1 400 et est passé sous la zone de consolidation précédente.
Les moyennes mobiles à 7, 25 et 99 jours sont en configuration baissière ; le RSI journalier est proche de 30, en zone basse. Les rebonds se font sur de faibles volumes, les baisses sur de forts volumes : des signes typiques de faiblesse.
Support : 1 060–1 100 (plus bas récents et seuil psychologique), puis 1 000 en cas de cassure.
Résistance : 1 180–1 200 (objectif du rebond à court terme), puis 1 250–1 300 (forte résistance).
Il faudra une clôture durable au-dessus de 1 150–1 160, suivie d’un repli qui ne casse pas ce niveau, pour parler d’un signal de stabilisation. Une cassure des 1 100 accompagnée de volumes élevés signifierait que la baisse se poursuit.