

Ternus lui-même n’a rien dit de concret, mais le directeur financier, Kevan Parekh, a donné des prévisions qui ont fait chuter l’action jusqu’à 4 % dans les échanges hors séance.
📊 Au 4e trimestre (octobre-décembre), Apple prévoit une croissance de son chiffre d’affaires de 7 à 10 %, contre 12 % au trimestre précédent, tandis que sa marge reculera en raison de la hausse du coût de la mémoire.
Officiellement, le ralentissement s’explique par une pénurie de composants : Apple aurait pu en vendre davantage qu’elle ne pouvait en produire. Mais, de toute évidence, ce n’est pas la seule raison.
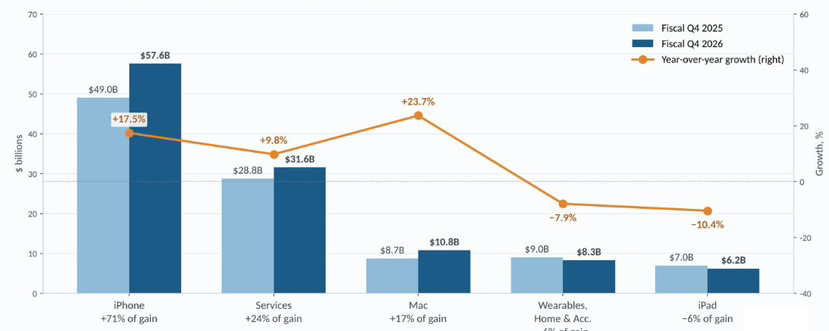
Au trimestre de septembre, habituellement calme, les ventes d’iPhone ont progressé de 17 %, car les acheteurs se sont empressés de prendre le 17 Pro sans attendre le 18 Pro. Tout le monde a déjà compris que le nouveau modèle ne se distingue que par sa couleur, tout en étant plus cher. Une partie de la demande de décembre a donc été anticipée. Le Duo pliable à plus de 2 000 $ ne devrait guère compenser cela, d’autant que les réseaux sociaux regorgent de plaintes concernant des écrans fissurés.
Il y a aussi des problèmes plus profonds. Depuis que Nvidia a accaparé une grande partie des capacités de production des fabricants de puces, Apple ne peut plus leur dicter les volumes d’approvisionnement. Les services progressent eux aussi plus lentement, en raison de la faiblesse du marché des jeux mobiles et des changements imposés à l’App Store.
Il convient d’ajouter trois remarques sur la qualité des résultats, et non sur les prévisions elles-mêmes :
▪️La hausse du bénéfice est artificielle. Sur les 0,11 $ de dépassement du BPA, environ 0,09 $ sont dus au remboursement des droits de douane et à un taux d’imposition plus faible. Hors droits de douane, la marge est d’environ 46,9 %, contre 47,5 % attendus.
▪️La croissance repose sur deux produits. L’iPhone et le Mac ont généré près de 90 % de la hausse du chiffre d’affaires, tandis que les services ont affiché leur croissance la plus lente en un an (+9,8 %).
▪️Les rachats d’actions et les dividendes ont dépassé le flux de trésorerie disponible, et l’action se négocie à 36 fois les bénéfices de l’an prochain (Oppenheimer).
Les investisseurs pourraient se montrer un peu plus « réservés » à l’égard de l’entreprise, mais pas pour longtemps.