Le contrat WTI de décembre a chuté de 7.36 % en une journée, tandis que la compensation de l’inflation à trente ans n’a baissé que d’un point de base.
Ce n’est pas l’inflation anticipée qui a baissé, mais la prime géopolitique. Le marché obligataire a comptabilisé ces deux éléments séparément.
Commençons par poser les trois chiffres.
Courbe quotidienne du Trésor américain du 2 novembre : le rendement nominal à dix ans s’établit à 4.91 %, en baisse de 3 points de base par rapport à la séance précédente.
Le même jour, le rendement réel à dix ans s’établit à 2.62 %, en hausse, au contraire, de 2 points de base.
La différence entre les deux donne une compensation de l’inflation de 2.29 %, contre 2.34 % lors de la séance précédente, soit 5 points de base de moins.
Le rendement nominal équivaut au rendement réel plus la compensation de l’inflation. Cette soustraction indique clairement la direction : c’est le second terme qui a baissé.
À trente ans, c’est encore plus net. Le rendement nominal est de 5.28 %, le rendement réel de 3.06 %, soit une différence de 2.22 %, à peine un point de base de moins que lors de la séance précédente.
Le pétrole a perdu plus de 7 % en une journée, mais le segment long ne lui a accordé qu’un point de base.
Cette réaction est anormalement faible.
Si le marché obligataire considérait le pétrole comme un indicateur de la trajectoire de l’inflation, les rendements longs devraient baisser davantage que les rendements courts. Or, en réalité, les rendements courts montent.
Le rendement à deux ans est de 4.59 %, en hausse de 3 points de base par rapport à la séance précédente. C’est sa première remontée depuis le 27 octobre.
Le pétrole s’effondre de 7.36 %, mais les anticipations de hausse des taux à court terme se renforcent. Un même événement, deux directions opposées.
Ces plus de 7 points ne reflètent donc pas l’inflation, mais une prime d’assurance.
Le marché a revu à la baisse la probabilité d’un blocus du détroit d’Ormuz, et la prime d’assurance intégrée au prix du pétrole s’est évaporée. Le marché obligataire n’a pas revu à la baisse les prix de l’année prochaine.
Les anticipations d’inflation reflètent la façon dont la politique monétaire réagira, et non le prix du baril ce mois-ci.
Sur ces 5 points de base, quelle part relève d’opérations techniques de rééquilibrage de fin de mois ? Il y en a probablement une, mais impossible de le prouver.
Le même jour, l’or de décembre sur le COMEX a clôturé à 3969.60 dollars, soit 2.2 % de plus qu’à la clôture du 30 octobre.
Les rendements réels montent, et le cours de l’or monte aussi. Ces deux courbes progressent en même temps, ce qui montre que les acheteurs d’or ne cherchent pas à tirer profit des taux d’intérêt réels.
Cette hausse de l’or n’est pas due aux taux d’intérêt.
Soit les taux réels se replient pour le rejoindre, soit le cours de l’or corrige à la baisse. Il faut surveiller si le rendement réel à dix ans se maintient au-dessus de 2.6 %.
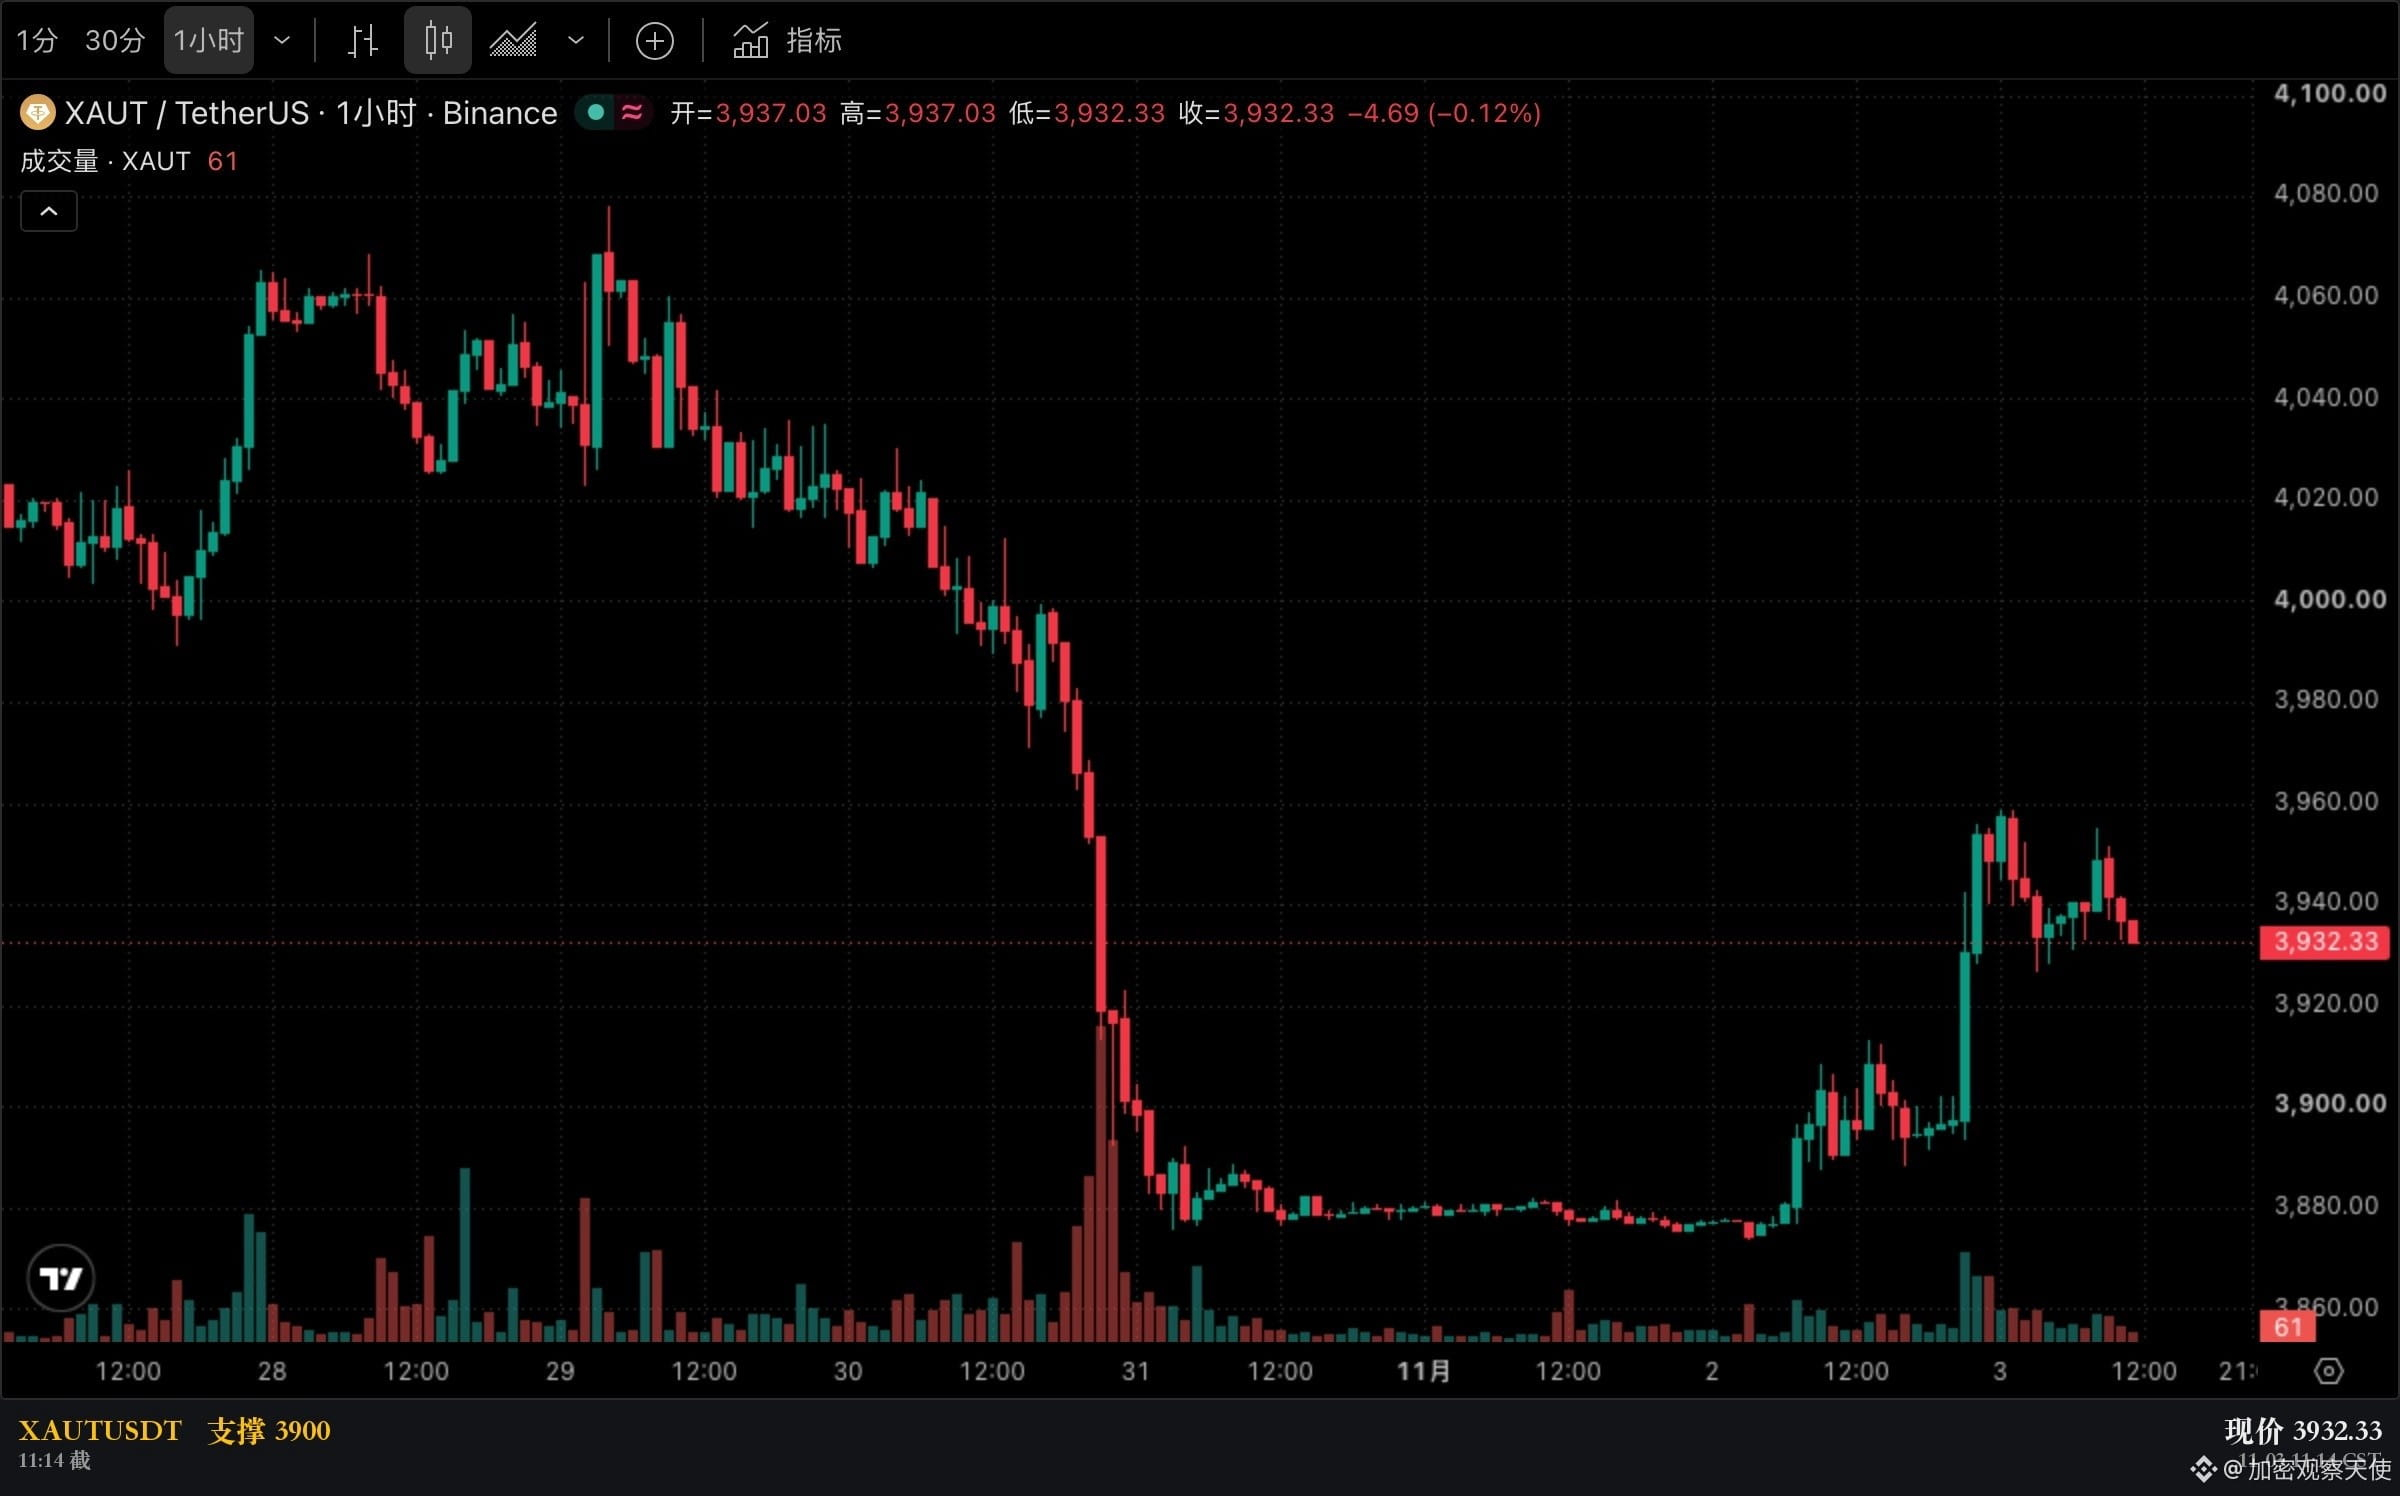
$XAUT : 3932.33 ce matin. $BTC : 78878 hier à midi, puis un plus bas de 76541.60 ce matin ; il n’a pas réagi à cette « bonne nouvelle ».
Si vous avez acheté de l’or en pariant sur une baisse de l’inflation à cause de cette baisse du pétrole, comment comptez-vous gérer cette divergence ?
Les rendements proviennent de la courbe quotidienne du Trésor américain du 2 novembre. Les prix du pétrole et de l’or correspondent aux clôtures du même jour ; pour l’or, la comparaison se fait avec la clôture du 30 octobre.
Les éléments ci-dessus sont une compilation de données publiques et une analyse personnelle. Ils ne constituent pas un conseil en investissement.
Ce n’est pas l’inflation anticipée qui a baissé, mais la prime géopolitique. Le marché obligataire a comptabilisé ces deux éléments séparément.
Commençons par poser les trois chiffres.
Courbe quotidienne du Trésor américain du 2 novembre : le rendement nominal à dix ans s’établit à 4.91 %, en baisse de 3 points de base par rapport à la séance précédente.
Le même jour, le rendement réel à dix ans s’établit à 2.62 %, en hausse, au contraire, de 2 points de base.
La différence entre les deux donne une compensation de l’inflation de 2.29 %, contre 2.34 % lors de la séance précédente, soit 5 points de base de moins.
Le rendement nominal équivaut au rendement réel plus la compensation de l’inflation. Cette soustraction indique clairement la direction : c’est le second terme qui a baissé.
À trente ans, c’est encore plus net. Le rendement nominal est de 5.28 %, le rendement réel de 3.06 %, soit une différence de 2.22 %, à peine un point de base de moins que lors de la séance précédente.
Le pétrole a perdu plus de 7 % en une journée, mais le segment long ne lui a accordé qu’un point de base.
Cette réaction est anormalement faible.
Si le marché obligataire considérait le pétrole comme un indicateur de la trajectoire de l’inflation, les rendements longs devraient baisser davantage que les rendements courts. Or, en réalité, les rendements courts montent.
Le rendement à deux ans est de 4.59 %, en hausse de 3 points de base par rapport à la séance précédente. C’est sa première remontée depuis le 27 octobre.
Le pétrole s’effondre de 7.36 %, mais les anticipations de hausse des taux à court terme se renforcent. Un même événement, deux directions opposées.
Ces plus de 7 points ne reflètent donc pas l’inflation, mais une prime d’assurance.
Le marché a revu à la baisse la probabilité d’un blocus du détroit d’Ormuz, et la prime d’assurance intégrée au prix du pétrole s’est évaporée. Le marché obligataire n’a pas revu à la baisse les prix de l’année prochaine.
Les anticipations d’inflation reflètent la façon dont la politique monétaire réagira, et non le prix du baril ce mois-ci.
Sur ces 5 points de base, quelle part relève d’opérations techniques de rééquilibrage de fin de mois ? Il y en a probablement une, mais impossible de le prouver.
Le même jour, l’or de décembre sur le COMEX a clôturé à 3969.60 dollars, soit 2.2 % de plus qu’à la clôture du 30 octobre.
Les rendements réels montent, et le cours de l’or monte aussi. Ces deux courbes progressent en même temps, ce qui montre que les acheteurs d’or ne cherchent pas à tirer profit des taux d’intérêt réels.
Cette hausse de l’or n’est pas due aux taux d’intérêt.
Soit les taux réels se replient pour le rejoindre, soit le cours de l’or corrige à la baisse. Il faut surveiller si le rendement réel à dix ans se maintient au-dessus de 2.6 %.
$XAUT : 3932.33 ce matin. $BTC : 78878 hier à midi, puis un plus bas de 76541.60 ce matin ; il n’a pas réagi à cette « bonne nouvelle ».
Si vous avez acheté de l’or en pariant sur une baisse de l’inflation à cause de cette baisse du pétrole, comment comptez-vous gérer cette divergence ?
Les rendements proviennent de la courbe quotidienne du Trésor américain du 2 novembre. Les prix du pétrole et de l’or correspondent aux clôtures du même jour ; pour l’or, la comparaison se fait avec la clôture du 30 octobre.
Les éléments ci-dessus sont une compilation de données publiques et une analyse personnelle. Ils ne constituent pas un conseil en investissement.