

Buffett : après la chute à zéro de l’usine de chaussures, l’erreur continue de prendre de la valeur
Une usine de chaussures qui, par la suite, ne valait plus rien. Mais ce qui a vraiment fait regretter cette opération à Buffett pendant des années, ce n’était pas seulement cela. Ce qui lui faisait le plus mal, c’est qu’au lieu de payer comptant, il avait cédé des actions de Berkshire.
En 1993, Berkshire a émis 25 203 actions de catégorie A en échange de Dexter Shoe. À l’époque, ce n’était pas une transaction conclue à contrecœur. Buffett appréciait la direction et avait confiance dans les produits de l’entreprise ainsi que dans ses résultats. 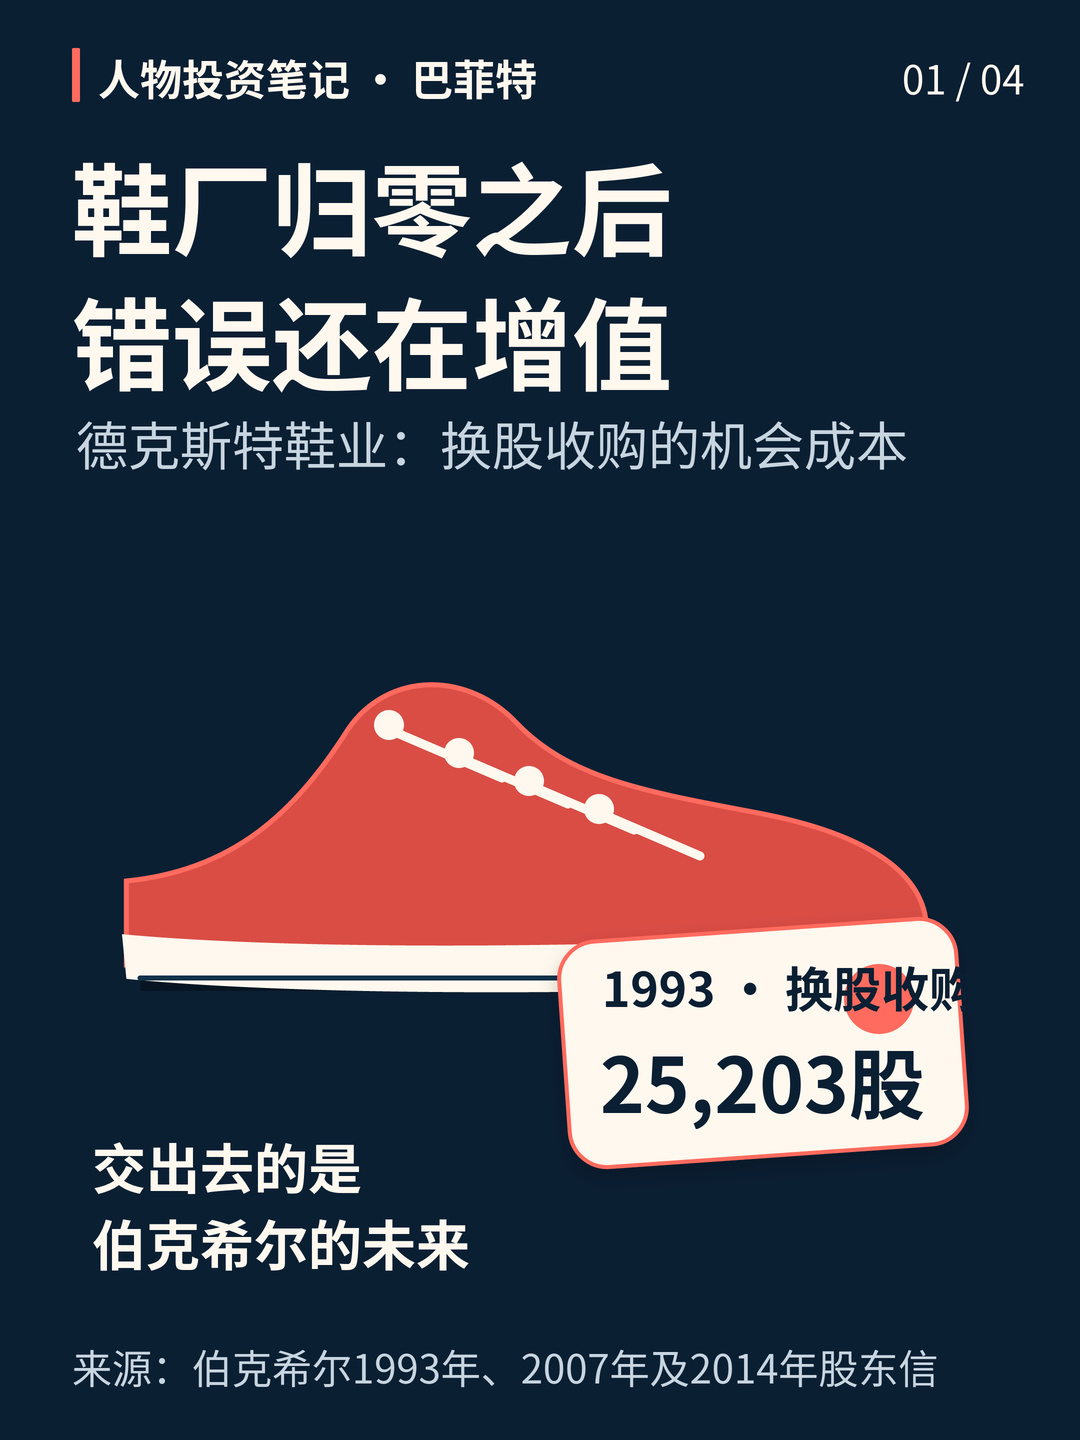
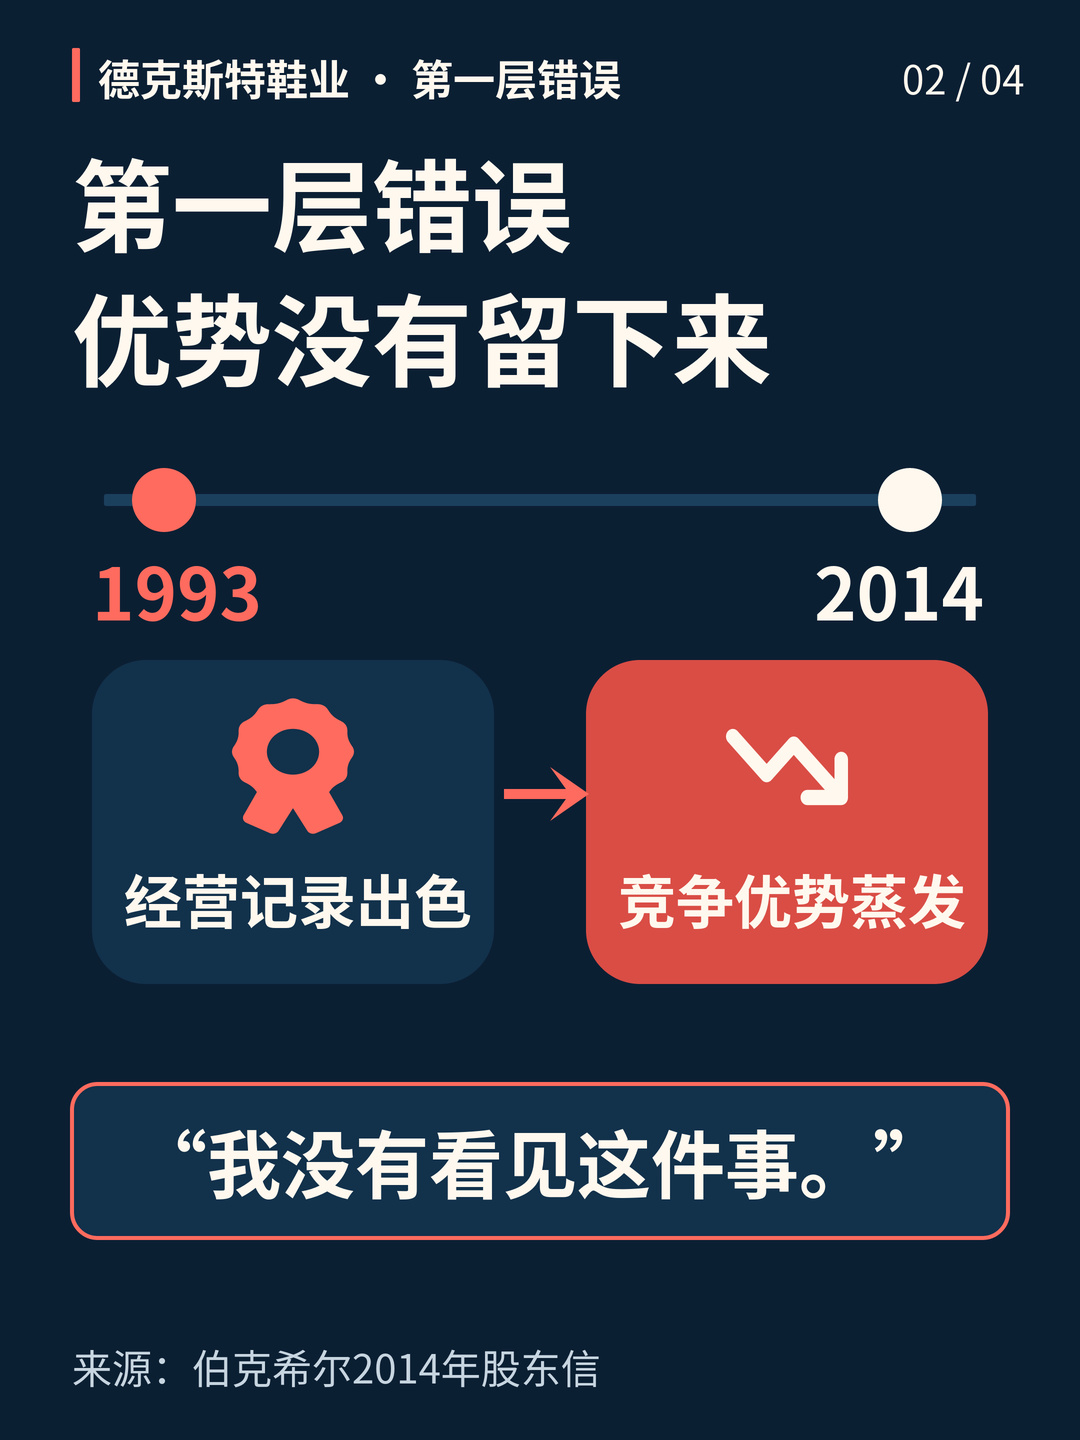
La situation a vite changé. La concurrence étrangère a érodé l’avantage de Dexter. Dans sa lettre aux actionnaires de 2014, Buffett l’a dit sans détour : l’avantage concurrentiel s’est rapidement évaporé, et il ne l’a pas vu venir ; la valeur de l’entreprise est ensuite tombée à zéro.
Si l’histoire s’arrêtait là, ce ne serait qu’une erreur d’appréciation ordinaire. Tout le monde peut se tromper.
Mais Dexter avait un deuxième volet.
Dans son rapport annuel de 2007, Buffett indiquait que le prix d’acquisition correspondait à 433 millions de dollars en actions Berkshire Hathaway. Il estimait qu’à cette date, l’opération avait déjà coûté 3,5 milliards de dollars aux actionnaires, soit l’équivalent de 1,6 % d’une excellente entreprise. En 2014, lorsqu’il a réexaminé l’opération, ces actions valaient environ 5,7 milliards de dollars. Ces deux chiffres correspondent à des années différentes : il ne s’agit pas d’une nouvelle perte enregistrée aujourd’hui.
Ce qu’il y a de plus douloureux dans cette histoire, c’est que l’erreur ne s’est pas arrêtée en 1993.
Si l’achat avait été réglé en espèces, la perte aurait été essentiellement limitée à cette somme et aux investissements ultérieurs. Avec un paiement en actions, c’est différent. Ce qui est cédé, ce n’est pas un chèque d’un montant fixe, mais une part de l’avenir de Berkshire. Même après la disparition des avantages de l’usine de chaussures, ces actions continuaient de prendre de la valeur. Plus les actifs reçus par le vendeur à l’époque étaient précieux, plus les actionnaires historiques passaient à côté d’une grande valeur.
Ainsi, dans une acquisition payée en actions, le « prix » ne se mesure pas seulement au jour de la signature. Il faut aussi se demander : combien pourrait valoir à l’avenir ce que je donne en échange ?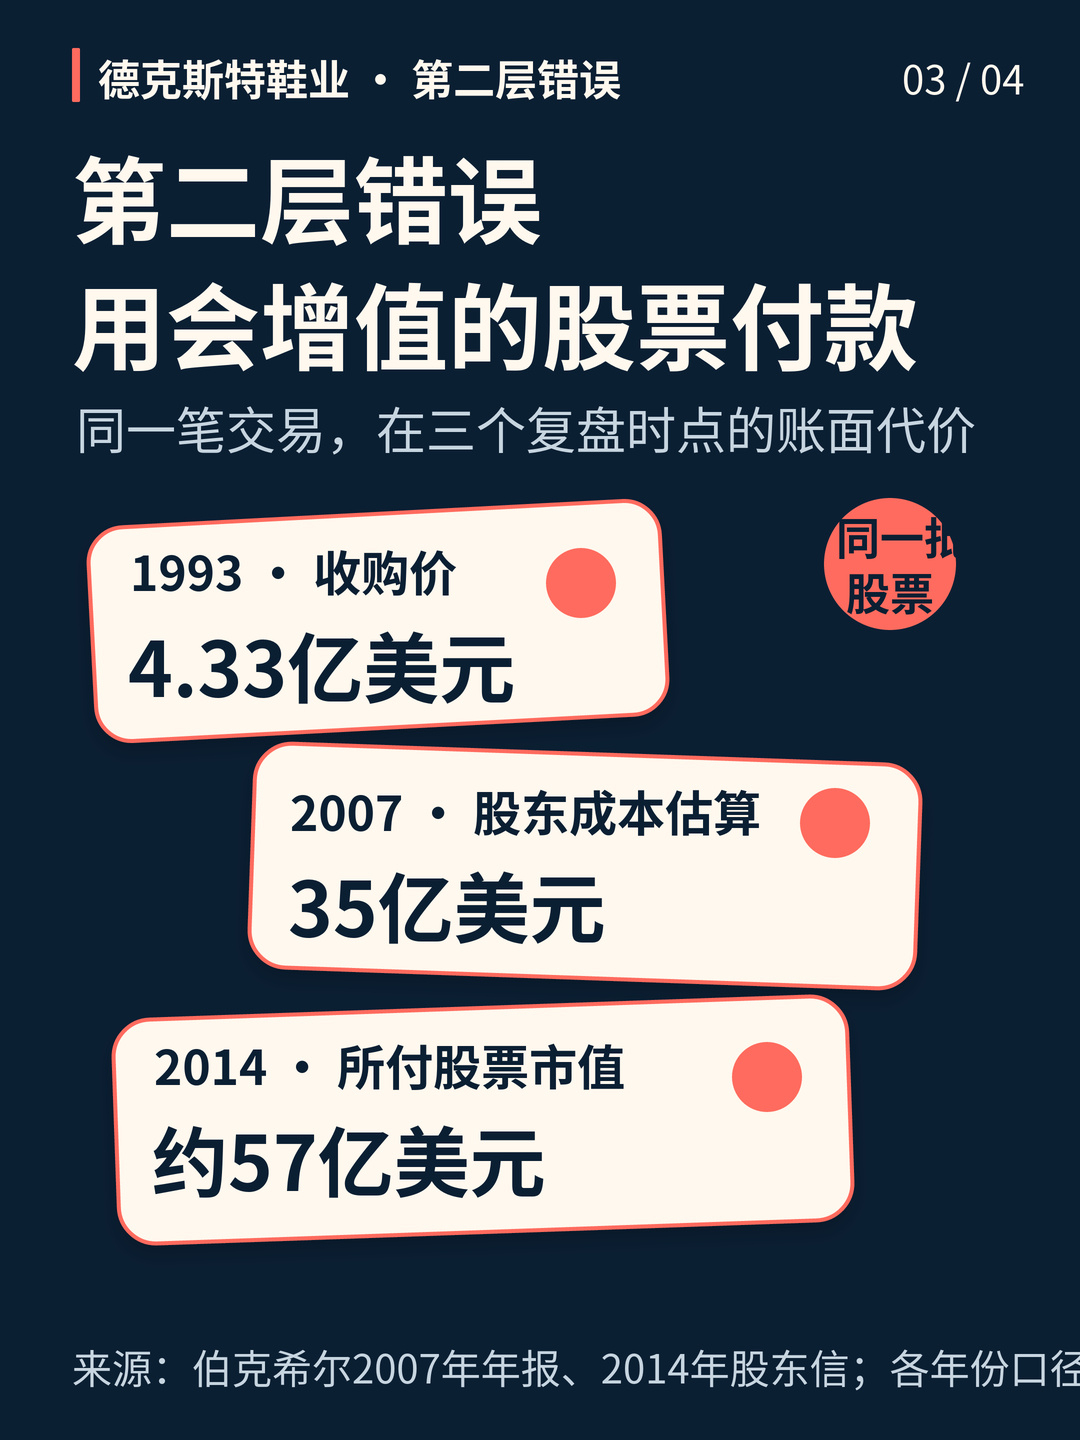
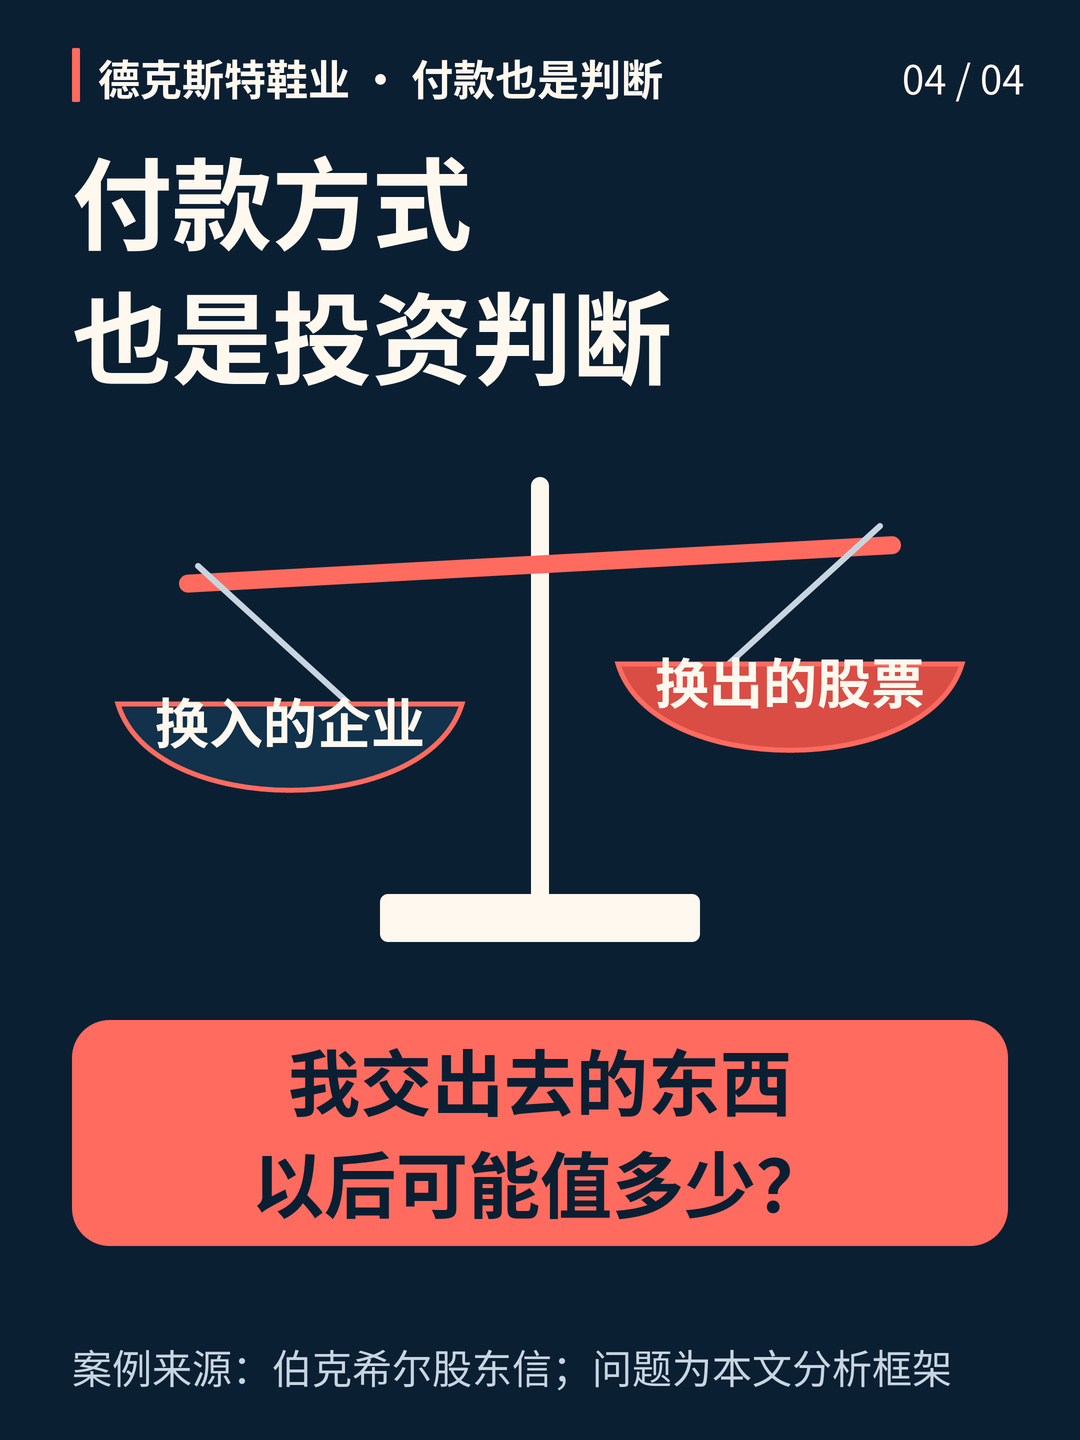
C’est aussi la limite que Buffett a soulignée à maintes reprises par la suite : on ne devrait pas échanger les actions d’une excellente entreprise contre la propriété d’une entreprise médiocre. Le problème n’est pas que le paiement en actions soit toujours une mauvaise idée, mais que la valeur des deux parties doit résister à la comparaison. Surtout lorsque le vendeur exige des actions, l’acheteur devrait s’arrêter un instant pour réfléchir à ce que l’autre a vraiment en vue.
La leçon de Dexter ne se résume pas à « évitez les fabricants de chaussures ». L’industrie manufacturière évolue, les préférences des consommateurs changent et la concurrence à bas coûts finit par arriver. Le plus difficile, c’est d’admettre que l’avantage que l’on croyait durable pourrait n’avoir qu’une vie très courte.
Il faut aussi savoir se retenir au moment de payer.
Se tromper sur une entreprise coûte déjà assez cher. Mais si l’on cède en plus l’actif auquel on tient le plus et qui compose le mieux, l’erreur a droit à une seconde vie. C’est là que réside la leçon la plus douloureuse de Buffett.

