MRVL dépense 115 milliards pour acheter LITE : pourquoi les deux chutent-ils ?
Je suis du côté des vendeurs à découvert. Cette acquisition ressemble à s’y méprendre à une avance que les actionnaires de MRVL paient aujourd’hui pour une histoire qui ne se concrétisera qu’en 2028.
Commençons par les chiffres.
Lundi, sur les marchés américains, Marvell a annoncé le rachat entièrement en actions du fabricant de composants optiques Lumentum, pour 115 milliards de dollars.
Les actionnaires de Lumentum recevront 4.5 actions Marvell par action détenue, soit environ 1132 dollars au moment de l’annonce, une prime de 23.9% par rapport au cours de clôture du 28 octobre.
En contrepartie, les actionnaires actuels de Marvell ne détiendront plus que 67% de la société issue de la fusion, tandis que ceux de Lumentum en auront 33%.
L’opération ne sera finalisée qu’au premier semestre 2028 et doit encore recevoir l’aval des actionnaires des deux sociétés et des autorités de régulation.
La réaction des cours est bien plus éloquente que l’annonce.
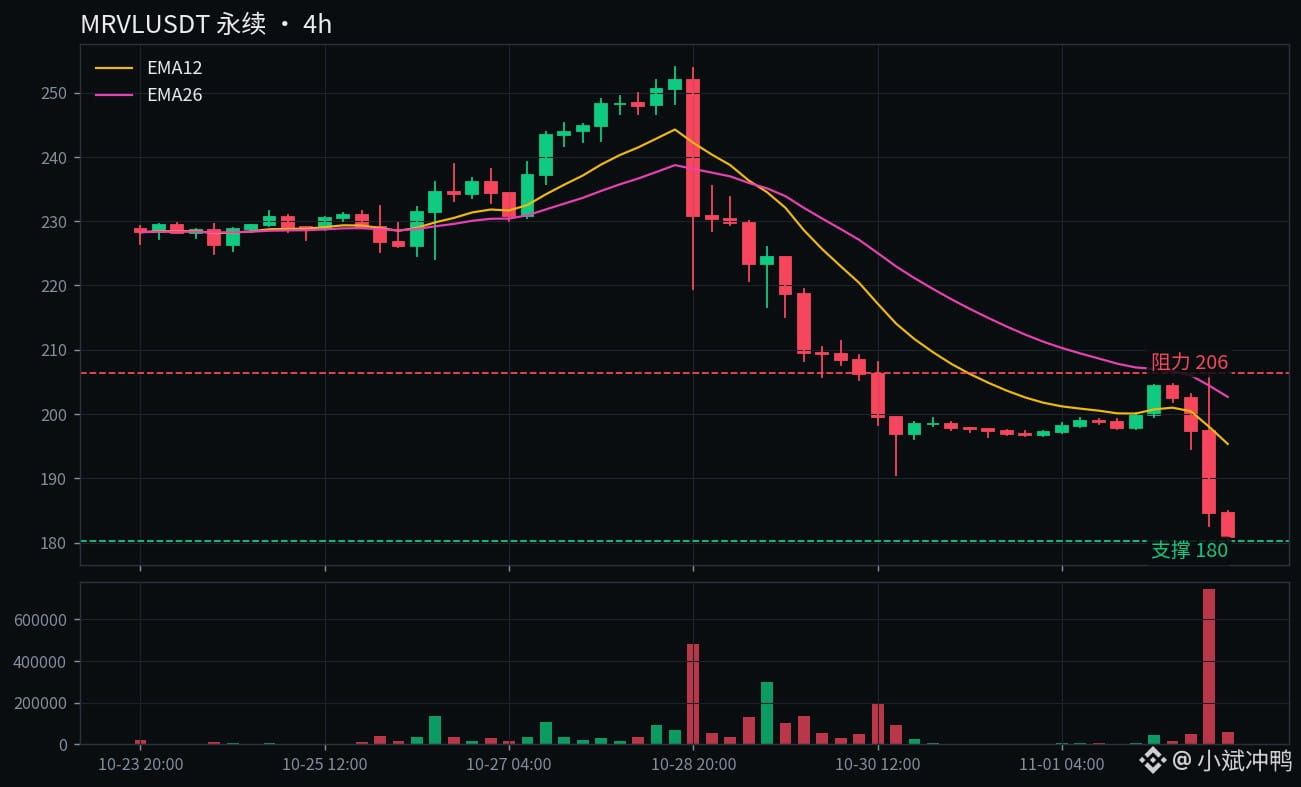
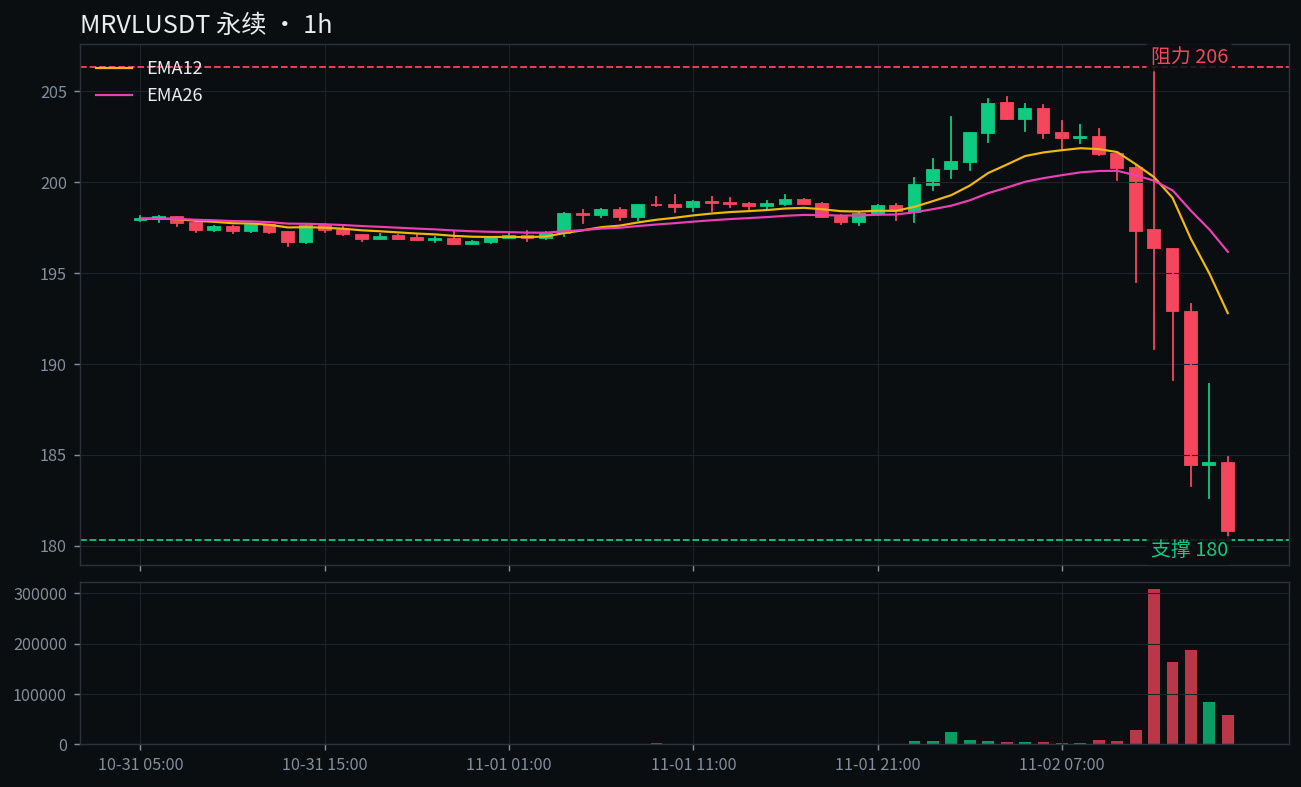
Le jeton MRVL a chuté de 9.3% en 24 heures, à 180.65 actuellement. Son plus haut sur 24 heures est de 206.32 et son plus bas de 180.26. Le volume des contrats atteint 179 millions de dollars.
Le jeton LITE a fait encore pire : il a chuté de 14.2%, à 729.6.
Avec le ratio d’échange de 4.5 actions, la contrepartie annoncée à 1132 dollars a fondu avec le cours de MRVL pour tomber à environ 813 dollars, soit une baisse de près d’un tiers.
Le plus absurde, c’est que le cours actuel du jeton, à 729.6, est encore bien inférieur à cette valeur convertie : le marché ne croit même pas à ce prix.
Que disent les optimistes ?
Lumentum est une cible vraiment rentable : son chiffre d’affaires du dernier trimestre a bondi de 136.5%, à 1.26 milliard de dollars, et ses prévisions pour le prochain trimestre s’élèvent à 1.575-1.625 milliard de dollars.
Les calculs de la direction de Marvell sont eux aussi séduisants : après la fusion, le groupe pourrait s’adresser à un marché de 550 milliards de dollars, réaliser plus d’un milliard de dollars d’économies annuelles grâce aux synergies et, selon elle, augmenter son bénéfice ajusté par action dès la première année suivant la finalisation.
Stifel et Piper Sandler restent optimistes malgré la chute. Les ambitions présentées par Marvell lors de sa journée investisseurs d’octobre sont également élevées : un chiffre d’affaires de 20 milliards de dollars en 2028, puis de 70 à 90 milliards en 2031.
Que disent les vendeurs à découvert ?
Le projet a beau être ambitieux, la finalisation n’aura lieu qu’en 2028 et les synergies ne se concrétiseront pas avant 2029. Pourtant, les actionnaires doivent déjà payer le prix de la dilution.
Marvell a perdu 20.65% au cours des cinq derniers jours et 33.41% sur le mois écoulé. L’annonce de l’acquisition n’a fait que donner un nouveau coup de pied à une tendance déjà baissière.
Le jour de la fuite de l’information, le titre avait déjà chuté de 13%, puis encore de 6.5% le jour de l’annonce officielle. Que les actionnaires des deux sociétés perdent de l’argent le même jour, c’est plutôt rare dans une opération de rachat.
Broadcom est aussi en concurrence sur le même terrain, et Marvell n’est pas la première à pouvoir mettre la main sur le morceau le plus convoité du marché des puces conçues sur mesure pour Google.
Mon avis.
En clair, cette opération n’achète pas les bénéfices actuels de Lumentum, mais une position dominante dans les interconnexions optiques des racks d’IA.
Cette position ne peut pas être livrée chaque trimestre, contrairement à la dilution, qui est immédiate : 33%, c’est 33%.
Je penche davantage du côté des vendeurs à découvert. Au moins tant que l’incertitude entourant la finalisation n’est pas levée, le marché n’a aucune raison de réévaluer le titre à la hausse.
Scénarios.
Si le cours repasse au-dessus de 206.32 et s’y maintient, j’aurai eu tort : les mauvaises nouvelles liées à la dilution seront derrière nous et le prochain objectif sera le seuil des 220.
S’il passe sous le plus bas des dernières 24 heures, à 180.26, cela signifie que la pression vendeuse n’est pas retombée. Prochain objectif : le seuil des 170.
Le 26 novembre, Marvell publiera ses résultats. Il faudra alors vérifier si l’objectif de 20 milliards de dollars de chiffre d’affaires en 2028 tient toujours : ce sera le prochain test.
Ce que je compte faire.
Je viens d’ouvrir une position vendeuse. Si le cours repasse au-dessus de 206, je la clôture ; s’il passe sous 180, je la garde.
Acheter à ce niveau, c’est payer d’avance pour une histoire qui ne se réalisera qu’en 2028. Je n’ai pas envie d’être le pigeon.
À votre avis, le marché a-t-il réagi de manière excessive et le cours va-t-il repasser au-dessus de 206.32 pour me donner tort, ou la dilution va-t-elle d’abord faire passer le prix sous 180.26 ? Je penche pour la deuxième option. Et vous ?
$MRVL $LITE $AVGO
#Marvell #Semi-conducteurs
Je suis du côté des vendeurs à découvert. Cette acquisition ressemble à s’y méprendre à une avance que les actionnaires de MRVL paient aujourd’hui pour une histoire qui ne se concrétisera qu’en 2028.
Commençons par les chiffres.
Lundi, sur les marchés américains, Marvell a annoncé le rachat entièrement en actions du fabricant de composants optiques Lumentum, pour 115 milliards de dollars.
Les actionnaires de Lumentum recevront 4.5 actions Marvell par action détenue, soit environ 1132 dollars au moment de l’annonce, une prime de 23.9% par rapport au cours de clôture du 28 octobre.
En contrepartie, les actionnaires actuels de Marvell ne détiendront plus que 67% de la société issue de la fusion, tandis que ceux de Lumentum en auront 33%.
L’opération ne sera finalisée qu’au premier semestre 2028 et doit encore recevoir l’aval des actionnaires des deux sociétés et des autorités de régulation.
La réaction des cours est bien plus éloquente que l’annonce.
Le jeton MRVL a chuté de 9.3% en 24 heures, à 180.65 actuellement. Son plus haut sur 24 heures est de 206.32 et son plus bas de 180.26. Le volume des contrats atteint 179 millions de dollars.
Le jeton LITE a fait encore pire : il a chuté de 14.2%, à 729.6.
Avec le ratio d’échange de 4.5 actions, la contrepartie annoncée à 1132 dollars a fondu avec le cours de MRVL pour tomber à environ 813 dollars, soit une baisse de près d’un tiers.
Le plus absurde, c’est que le cours actuel du jeton, à 729.6, est encore bien inférieur à cette valeur convertie : le marché ne croit même pas à ce prix.
Que disent les optimistes ?
Lumentum est une cible vraiment rentable : son chiffre d’affaires du dernier trimestre a bondi de 136.5%, à 1.26 milliard de dollars, et ses prévisions pour le prochain trimestre s’élèvent à 1.575-1.625 milliard de dollars.
Les calculs de la direction de Marvell sont eux aussi séduisants : après la fusion, le groupe pourrait s’adresser à un marché de 550 milliards de dollars, réaliser plus d’un milliard de dollars d’économies annuelles grâce aux synergies et, selon elle, augmenter son bénéfice ajusté par action dès la première année suivant la finalisation.
Stifel et Piper Sandler restent optimistes malgré la chute. Les ambitions présentées par Marvell lors de sa journée investisseurs d’octobre sont également élevées : un chiffre d’affaires de 20 milliards de dollars en 2028, puis de 70 à 90 milliards en 2031.
Que disent les vendeurs à découvert ?
Le projet a beau être ambitieux, la finalisation n’aura lieu qu’en 2028 et les synergies ne se concrétiseront pas avant 2029. Pourtant, les actionnaires doivent déjà payer le prix de la dilution.
Marvell a perdu 20.65% au cours des cinq derniers jours et 33.41% sur le mois écoulé. L’annonce de l’acquisition n’a fait que donner un nouveau coup de pied à une tendance déjà baissière.
Le jour de la fuite de l’information, le titre avait déjà chuté de 13%, puis encore de 6.5% le jour de l’annonce officielle. Que les actionnaires des deux sociétés perdent de l’argent le même jour, c’est plutôt rare dans une opération de rachat.
Broadcom est aussi en concurrence sur le même terrain, et Marvell n’est pas la première à pouvoir mettre la main sur le morceau le plus convoité du marché des puces conçues sur mesure pour Google.
Mon avis.
En clair, cette opération n’achète pas les bénéfices actuels de Lumentum, mais une position dominante dans les interconnexions optiques des racks d’IA.
Cette position ne peut pas être livrée chaque trimestre, contrairement à la dilution, qui est immédiate : 33%, c’est 33%.
Je penche davantage du côté des vendeurs à découvert. Au moins tant que l’incertitude entourant la finalisation n’est pas levée, le marché n’a aucune raison de réévaluer le titre à la hausse.
Scénarios.
Si le cours repasse au-dessus de 206.32 et s’y maintient, j’aurai eu tort : les mauvaises nouvelles liées à la dilution seront derrière nous et le prochain objectif sera le seuil des 220.
S’il passe sous le plus bas des dernières 24 heures, à 180.26, cela signifie que la pression vendeuse n’est pas retombée. Prochain objectif : le seuil des 170.
Le 26 novembre, Marvell publiera ses résultats. Il faudra alors vérifier si l’objectif de 20 milliards de dollars de chiffre d’affaires en 2028 tient toujours : ce sera le prochain test.
Ce que je compte faire.
Je viens d’ouvrir une position vendeuse. Si le cours repasse au-dessus de 206, je la clôture ; s’il passe sous 180, je la garde.
Acheter à ce niveau, c’est payer d’avance pour une histoire qui ne se réalisera qu’en 2028. Je n’ai pas envie d’être le pigeon.
À votre avis, le marché a-t-il réagi de manière excessive et le cours va-t-il repasser au-dessus de 206.32 pour me donner tort, ou la dilution va-t-elle d’abord faire passer le prix sous 180.26 ? Je penche pour la deuxième option. Et vous ?
$MRVL $LITE $AVGO
#Marvell #Semi-conducteurs