$SAMSUNG a à la fois un problème avantageux et un problème préoccupant. La demande de puces mémoire pour l’IA croît rapidement, et l’entreprise réalise des bénéfices records. Mais les investisseurs continuent de se demander combien de temps cette croissance peut durer. C’est ce qui me semble le plus important en ce moment.
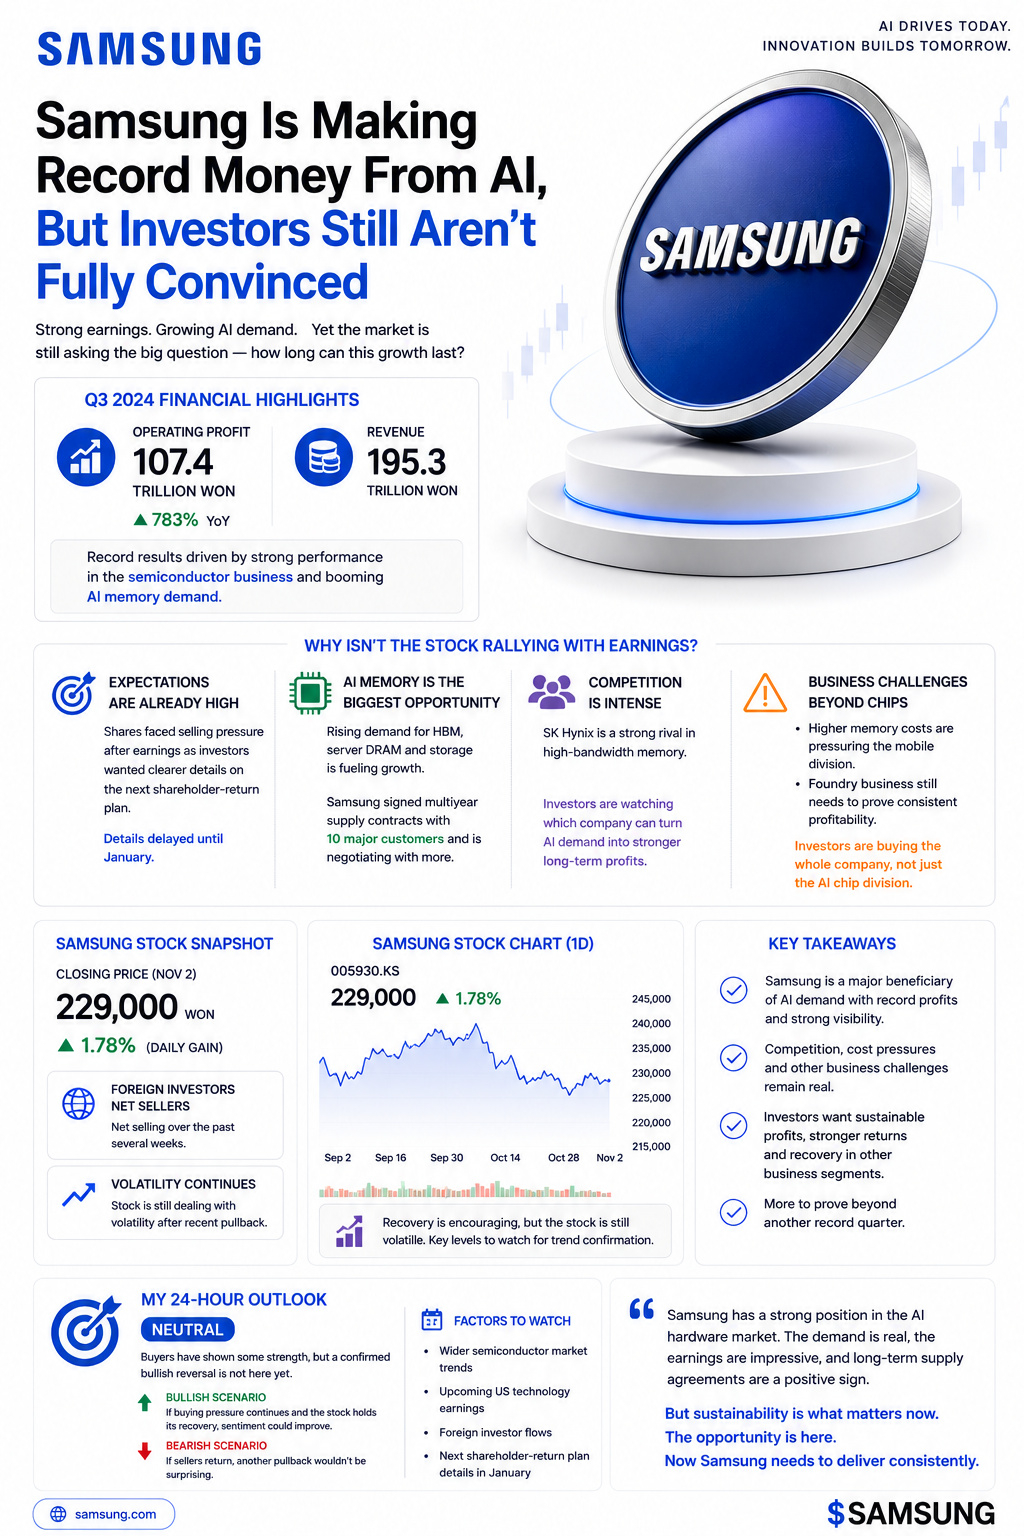
Samsung Electronics a récemment annoncé un bénéfice d’exploitation de 107,4 milliards de wons au troisième trimestre, en hausse de 783 % par rapport à l’année précédente. Son chiffre d’affaires a atteint 195,3 milliards de wons. Ce sont des chiffres énormes. L’essentiel de cette performance est porté par l’activité des semi-conducteurs, la demande de mémoire liée à l’IA jouant un rôle majeur.
Alors, pourquoi l’action ne progresse-t-elle pas avec la même assurance ?
Parce que les attentes sont déjà élevées. Les actions Samsung ont subi des pressions à la vente après l’annonce des résultats, en partie parce que les investisseurs souhaitaient obtenir des précisions sur le prochain plan de rémunération des actionnaires. L’entreprise a reporté ces détails à janvier. Lorsqu’une entreprise publie des résultats records, mais que son action peine tout de même à progresser, cela signifie généralement que le marché regarde au-delà des derniers résultats.
L’activité de Samsung dans les mémoires pour l’IA représente clairement sa plus grande occasion de croissance à l’heure actuelle. Les mémoires à large bande passante, les DRAM pour serveurs et les produits de stockage prennent de plus en plus d’importance à mesure que les entreprises construisent de grands centres de données pour l’IA. Samsung a également signé des contrats d’approvisionnement pluriannuels avec 10 grands clients et en négocie d’autres. C’est encourageant, car cela permet à l’entreprise d’avoir une meilleure visibilité sur la demande future.
Mais il y a un hic.
Samsung n’est pas la seule entreprise à convoiter cette occasion. SK Hynix reste un concurrent de taille dans le domaine des mémoires à large bande passante, et les investisseurs suivent de près les deux entreprises pour voir laquelle saura transformer la demande liée à l’IA en profits plus importants à long terme. Être un grand fabricant de puces ne signifie pas automatiquement que Samsung remportera tous les segments du marché de l’IA.
Il y a aussi des problèmes en dehors du secteur des semi-conducteurs. La hausse du coût des mémoires exerce une pression sur la division mobile de Samsung. Son activité de fonderie doit également encore prouver qu’elle peut devenir régulièrement rentable. Ces problèmes comptent, car les investisseurs achètent l’entreprise dans son ensemble, et pas seulement sa division de puces pour l’IA.
Selon les données de clôture publiées, l’action Samsung a clôturé autour de 229 000 wons le 2 novembre, en hausse d’environ 1,78 % sur la journée. Le rebond est encourageant, mais l’action reste volatile après son récent repli. Les investisseurs étrangers ont également été vendeurs nets au cours des dernières semaines, un élément à surveiller.
Pour les prochaines 24 heures, mon signal est neutre. Les acheteurs ont montré une certaine vigueur, mais je ne parlerais pas encore d’un retournement haussier confirmé. Si la pression acheteuse se poursuit et que l’action conserve son récent rebond, le sentiment pourrait s’améliorer. Si les vendeurs reviennent, un nouveau repli ne serait pas surprenant. L’évolution générale du marché des semi-conducteurs et les prochains résultats des entreprises technologiques américaines pourraient également influer sur la tendance.
Je pense toujours que Samsung occupe une position solide sur le marché du matériel informatique pour l’IA. La demande est réelle, les résultats sont impressionnants et les accords d’approvisionnement à long terme sont un signe positif. Mais l’entreprise doit encore faire ses preuves au-delà de la publication d’un nouveau trimestre record.
Les investisseurs veulent savoir si ces bénéfices peuvent durer, si Samsung peut être plus compétitif dans les mémoires de pointe et si ses autres activités peuvent se redresser.
C’est ce que je surveillerais plutôt que de m’emballer pour un nouveau titre sur l’IA.
Samsung a une occasion à saisir. Il lui faut maintenant obtenir des résultats de manière régulière.