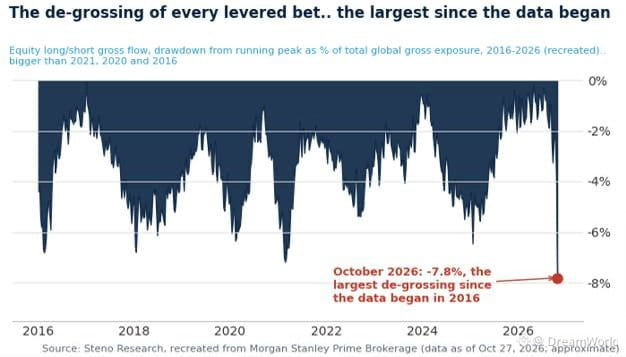

Les hedge funds réduisent leur exposition au risque à un rythme inédit depuis 2016.
C’est le plus important désendettement depuis 10 ans 🤯
Selon Morgan Stanley, l’exposition brute des fonds long/short (la somme de leurs paris à la hausse et à la baisse) a reculé de 7,8 % par rapport à son pic. C’est davantage que lors des ventes massives de 2020 et 2021.
Les plus fortes baisses touchent les semi-conducteurs, les mémoires, les turbines, le refroidissement et les services cloud. C’est précisément dans ces secteurs que les fonds avaient investi massivement, en remontant la chaîne d’approvisionnement de l’IA d’une pénurie à l’autre. Le retournement s’est produit sans raison apparente : les hyperscalers continuent d’investir dans les centres de données, les laboratoires d’IA entrent en Bourse pour financer ces dépenses, et le matériel reste aussi difficile à trouver qu’avant.
Les fonds doutent peut-être que ces dépenses puissent durer éternellement, ou prennent simplement leurs bénéfices avant la fin de l’année.
Les ventes sont ici d’ordre technique : les entreprises de qualité baissent donc sans que leurs propres fondamentaux soient en cause. Pour ceux qui savent choisir la bonne, c’est une occasion, mais personne ne promet un rebond rapide.
C’est le plus important désendettement depuis 10 ans 🤯
Selon Morgan Stanley, l’exposition brute des fonds long/short (la somme de leurs paris à la hausse et à la baisse) a reculé de 7,8 % par rapport à son pic. C’est davantage que lors des ventes massives de 2020 et 2021.
Les plus fortes baisses touchent les semi-conducteurs, les mémoires, les turbines, le refroidissement et les services cloud. C’est précisément dans ces secteurs que les fonds avaient investi massivement, en remontant la chaîne d’approvisionnement de l’IA d’une pénurie à l’autre. Le retournement s’est produit sans raison apparente : les hyperscalers continuent d’investir dans les centres de données, les laboratoires d’IA entrent en Bourse pour financer ces dépenses, et le matériel reste aussi difficile à trouver qu’avant.
Les fonds doutent peut-être que ces dépenses puissent durer éternellement, ou prennent simplement leurs bénéfices avant la fin de l’année.
Les ventes sont ici d’ordre technique : les entreprises de qualité baissent donc sans que leurs propres fondamentaux soient en cause. Pour ceux qui savent choisir la bonne, c’est une occasion, mais personne ne promet un rebond rapide.