Impossible de faire de l’analyse macroéconomique sans étudier la Réserve fédérale. Et impossible d’étudier la Fed sans s’intéresser au style de son président.
Maintenant, je vais me pencher sur Warsh.
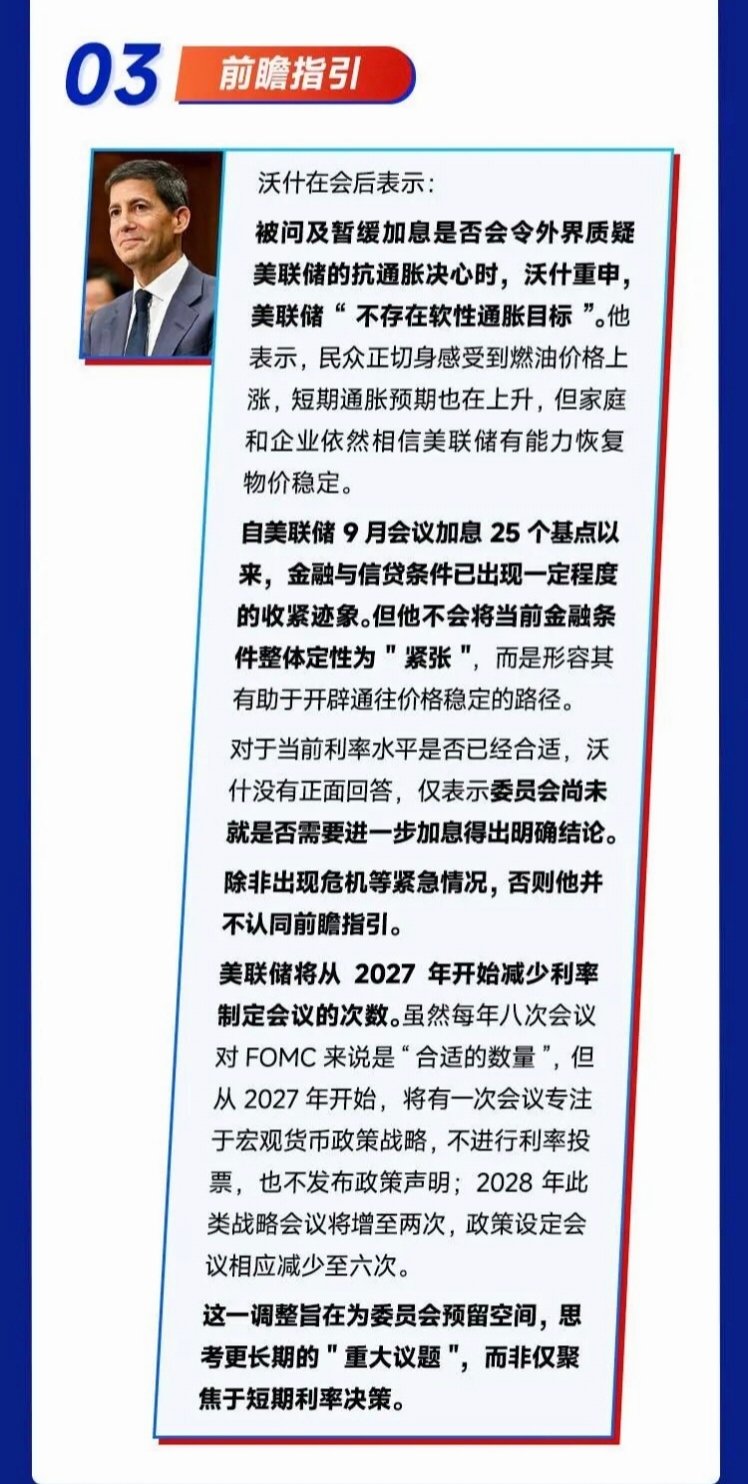
À l’issue de la réunion de vendredi des gouverneurs de la Fed, il a déclaré lors d’une conférence de presse :
À partir de 2027, la Réserve fédérale réduira le nombre de ses réunions consacrées à la fixation des taux.
Si vous connaissez un peu l’histoire de la Réserve fédérale, vous devriez savoir ce que signifie cette phrase.
Au cours des quinze dernières années, la Réserve fédérale a été l’une des banques centrales les plus bavardes au monde :
À chaque réunion, elle publiait un communiqué, présentait son graphique à points et son président donnait une conférence de presse. Tout cela pour être sûre que vous compreniez bien ce qu’elle voulait dire.
Cette tendance s’est encore renforcée avec l’arrivée de Powell à la présidence : la fréquence des échanges avec le monde extérieur a nettement augmenté.
Comme chacun sait, Powell est docteur en droit. Il a auparavant siégé au conseil d’administration de plusieurs grandes entreprises et n’a pas suivi de formation rigoureuse et structurée en économie.
Il espérait ainsi renforcer les liens et la communication avec les marchés, afin d’éviter que la transmission de la politique monétaire ne connaisse de trop grands ratés.
Aujourd’hui, Warsh décide de changer cette pratique habituelle : il veut tamiser la « lumière de la communication » et rendre plus difficile pour les marchés de percevoir les véritables intentions de la Fed en matière de politique monétaire.
Cela ne me surprend pas, car depuis son entrée en fonction il y a cinq mois, Warsh n’a cessé de faire la même chose : se faire discret.
Le 22 mai de cette année, il a prêté serment. En juin, il a discrètement mis en place cinq groupes de travail chargés d’étudier la communication, le bilan, les données économiques, la productivité et le cadre de lutte contre l’inflation.
Leur nom sonne très universitaire, mais en langage courant, cela veut dire :
Nous devons repenser la façon dont la Réserve fédérale devrait s’adresser aux marchés.
Dans la foulée, il a largement supprimé les formulations « prospectives » des communiqués publiés après les réunions et a même laissé entendre qu’il pourrait supprimer le graphique à points.
À la lumière de tout cela, la stratégie de « réunions moins fréquentes » annoncée hier soir par Warsh vous paraît-elle désormais parfaitement claire ?
Comme l’a dit Warsh, le calendrier des réunions n’est pas un détail administratif : c’est un choix institutionnel qui influe sur la qualité des décisions.
La stratégie de Warsh me fait penser à un homme, le président de la Réserve fédérale le plus célèbre du siècle dernier, surnommé le tsar de l’économie : Greenspan.
À la tête de la Fed sous quatre présidents différents, Greenspan avait sa propre façon de communiquer avec les marchés :
Faire de l’art de ne pas s’exprimer clairement.
On a fini par appeler cela l’« ambiguïté constructive » : je refuse de tout dire, vous ne saurez jamais vraiment ce que je pense et je garderai toujours la possibilité de changer de cap.
Il avait une phrase célèbre, à moitié prononcée sur le ton de la plaisanterie : si vous pensez que je me suis exprimé très clairement, c’est que vous avez mal compris.
La méthode de Warsh aujourd’hui ressemble à une tentative de refaire du Greenspan, mais en utilisant un autre moyen.
Greenspan entretenait le flou par son éloquence, tandis que Warsh impose des contraintes au moyen d’un calendrier des réunions. Une réunion de moins, c’est un signal de moins.
Il n’a cessé de répéter aux marchés : ne vous focalisez pas sur ce que nous disons, regardez les chiffres de l’inflation et de l’emploi.
Le sous-entendu est clair : laisser les données parler des taux, et reléguer la Fed au second plan.
Dans le même temps, réserver du temps et de l’espace à un examen stratégique, repenser les grandes questions, adopter une perspective à plus long terme et se concentrer sur les chiffres « avant la virgule ».
Au fond, ce choix s’explique par une même crainte chez les deux hommes :
Dès que la banque centrale s’exprime trop clairement, les marchés prennent chacune de ses phrases pour parole d’évangile. Résultat : la banque centrale se retrouve prisonnière de ses propres promesses et dispose de bien moins de marge de manœuvre au moment de faire des choix.
Au final, on soigne les symptômes au coup par coup, tandis que les vrais problèmes de fond restent longtemps sans solution.
Bien sûr, les temps ont changé. À l’époque de Greenspan, il n’y avait ni frénésie d’investissements dans l’IA, ni inflation impossible à faire baisser depuis cinq ans, ni cette division interne flagrante, avec un vote de 10 contre 2.
Warsh a choisi d’assombrir la lumière dans une salle plus bruyante et plus divisée.
Bien sûr, cela a un coût.
Les milieux universitaires s’accordent depuis longtemps sur ce point : une baisse de la fréquence des réunions du FOMC de la Fed fait augmenter la prime de terme des taux à long terme. Si la communication se raréfie, les taux à longue échéance deviennent plus rigides et les teneurs de marché ont davantage tendance à resserrer leurs cotations.
En clair, les taux à long terme risquent d’être plus difficiles à maîtriser.
Mais Warsh fait le pari que moins parler permettra au contraire de prendre de meilleures décisions.
Mais l’histoire nous a aussi laissé cet avertissement : quand personne ne peut lire le jeu, la moindre carte inattendue peut faire basculer toute la table.
L’ambiguïté est à la fois un art de la maîtrise et un terreau pour le risque. Ce que les marchés craignent le plus, ce n’est pas ce que dit la banque centrale, mais qu’elle se taise soudainement.
Après tout, personne n’aime l’incertitude.