
L’or a connu une ascension extraordinaire. Mais le retournement devient tout aussi difficile à ignorer.
Et cette fois, l’or n’est pas le seul concerné.
L’argent, le platine et le palladium ont également fortement reculé par rapport à leurs sommets. La correction s’étend à l’ensemble du marché des métaux précieux.
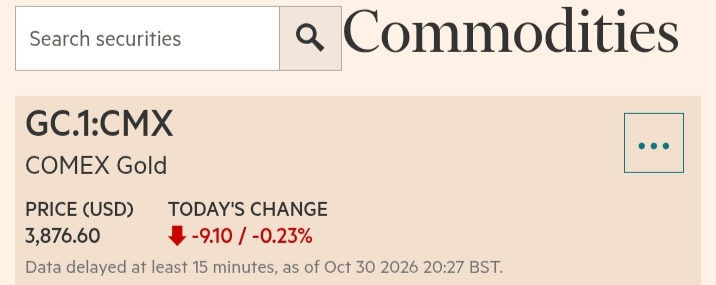
Le 30 octobre, l’or COMEX a clôturé à 3 876,60 $ l’once, en baisse de 141,10 $, soit 3,51 %, en une seule séance. Il a terminé presque au plus bas de la séance.
Mais c’est là que les choses deviennent intéressantes.
L’économie américaine continue de croître.
Selon l’estimation préliminaire du BEA, le PIB réel a progressé à un rythme annualisé de 3,4 % au troisième trimestre 2026, contre 2,2 % au deuxième trimestre.
La demande intérieure privée a été encore plus forte, les ventes finales réelles aux acheteurs privés nationaux ayant progressé de 4,9 %.
Alors, pourquoi l’or est-il en difficulté ?
Une explication possible est que les marchés réévaluent la rapidité avec laquelle la Réserve fédérale peut assouplir sa politique monétaire.
Une croissance économique plus forte peut maintenir les taux d’intérêt à un niveau élevé plus longtemps. Des rendements réels plus élevés et un dollar plus fort rendraient la détention d’or moins attrayante, en particulier quand les investisseurs ont de nombreuses raisons de prendre leurs bénéfices après un rallye aussi spectaculaire.
Mais je ne réduirais pas toute cette baisse aux taux d’intérêt.
Le recul simultané des métaux précieux laisse penser qu’autre chose pourrait également se produire : les investisseurs pourraient dénouer des positions très prisées après une envolée exceptionnellement forte.
Et cela soulève une question plus importante.
L’or reste un actif de réserve important. Les achats des banques centrales, les risques géopolitiques et la diversification au détriment des monnaies de réserve traditionnelles ne sont pas soudainement devenus sans importance.
Mais des perspectives d’investissement solides à long terme ne garantissent pas que le prix ne puisse pas s’emballer.
Un actif peut reposer sur des fondamentaux solides et malgré tout devenir une position sur laquelle tout le monde se rue.
Pour l’instant, je surveillerais les rendements réels, le dollar américain, les flux des ETF adossés à l’or et le positionnement spéculatif.
Ce qui est intéressant, ce n’est pas simplement que l’or baisse.
Il s’agit de comprendre ce qui entraîne réellement cette baisse — et de savoir si le marché corrige un rallye excessif ou commence à intégrer un environnement macroéconomique différent.
#Gold #PreciousMetals #Macroeconomics #FinancialMarkets #MarketAnalysis