🚨 LES MARCHÉS BOURSIERS MONDIAUX POURRAIENT SUBIR UN CHOC POLITIQUE ET ÉCONOMIQUE MAJEUR CETTE SEMAINE.
Les élections américaines de mi-mandat, des données cruciales sur l’emploi, des décisions importantes de banques centrales et les résultats de certaines des plus grandes entreprises spécialisées dans l’IA seront tous publiés au cours des 5 prochains jours.
Et cela se produit alors que les valeurs technologiques sont déjà en chute et que les fonds spéculatifs réduisent agressivement leur exposition.
Voici ce qui nous attend :
Lundi 2 nov. :
• Indice PMI manufacturier de l’ISM : 54,7 attendu.
• Résultats d’Apple : chiffre d’affaires de 113,4 milliards de dollars attendu.
• Résultats de Palantir.
Mardi 3 nov. :
• Élections américaines de mi-mandat : le contrôle du Congrès est en jeu.
• Décision de la Banque de réserve d’Australie sur les taux : hausse à 4,85 % attendue.
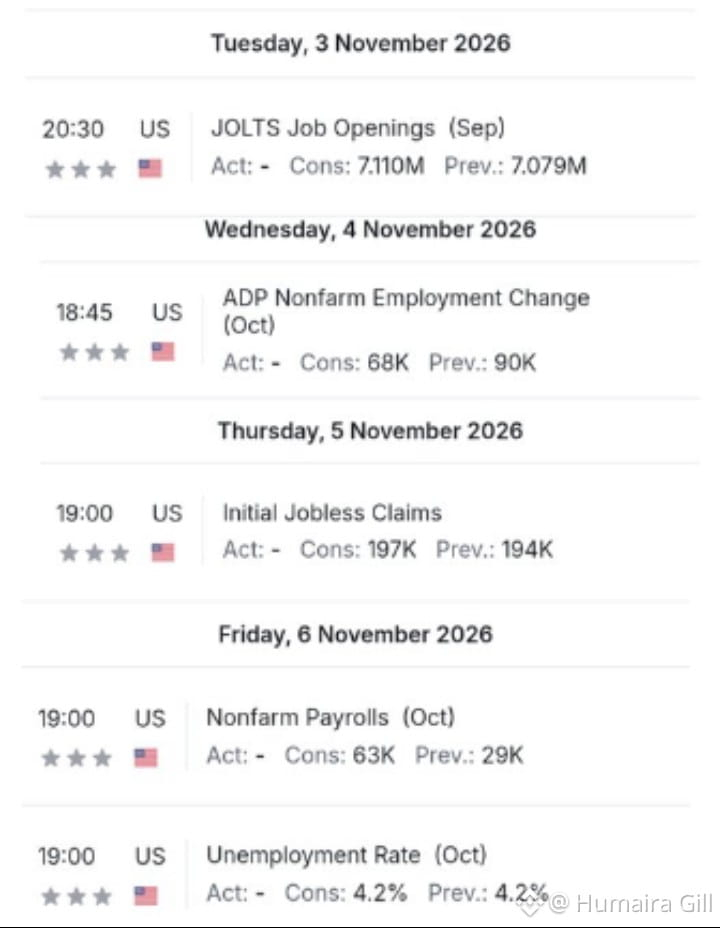
• Offres d’emploi JOLTS.
• Résultats d’AMD, Arista, Astera Labs, Shopify et Eaton.
Mercredi 4 nov. :
• Emploi selon ADP : seulement 65 000 emplois attendus.
• Indice PMI des services de l’ISM : 54,8 attendu.
• Inflation en zone euro : 3,9 % attendue.
• Résultats de Qualcomm, Arm, AppLovin, Coherent, Uber et Datadog.
Jeudi 5 nov. :
• Décision de la Banque d’Angleterre sur les taux.
• Demandes d’allocations chômage aux États-Unis et suppressions d’emplois annoncées par Challenger.
• Résultats de Microchip, Lumentum, Cloudflare et Airbnb.
Vendredi 6 nov. :
• Rapport sur l’emploi aux États-Unis pour octobre : 60 000 emplois attendus, après seulement 29 000 en septembre.
• Taux de chômage : 4,2 % attendu.
• Indice de confiance des consommateurs de l’Université du Michigan : 47,3 attendu, près de son plus bas niveau historique.
Mais le plus grand risque est l’impact que tous ces événements pourraient avoir simultanément sur les marchés.
Les marchés intègrent environ 80 % de chances d’une nouvelle hausse des taux de la Fed en décembre.
Un rapport sur l’emploi décevant pourrait alimenter les craintes concernant l’économie américaine, tandis que des données d’inflation plus élevées pourraient compliquer l’assouplissement de la politique monétaire par la Fed.
Parallèlement, les élections de mi-mandat pourraient remodeler l’approche de Washington en matière d’IA, au moment même où AMD, Arm, Qualcomm et d’autres grands fabricants de puces publient leurs résultats.
Toute prévision décevante pourrait accentuer la pression sur un secteur de l’IA déjà en difficulté.
$XRP $BNB $GIGGLE
Les élections américaines de mi-mandat, des données cruciales sur l’emploi, des décisions importantes de banques centrales et les résultats de certaines des plus grandes entreprises spécialisées dans l’IA seront tous publiés au cours des 5 prochains jours.
Et cela se produit alors que les valeurs technologiques sont déjà en chute et que les fonds spéculatifs réduisent agressivement leur exposition.
Voici ce qui nous attend :
Lundi 2 nov. :
• Indice PMI manufacturier de l’ISM : 54,7 attendu.
• Résultats d’Apple : chiffre d’affaires de 113,4 milliards de dollars attendu.
• Résultats de Palantir.
Mardi 3 nov. :
• Élections américaines de mi-mandat : le contrôle du Congrès est en jeu.
• Décision de la Banque de réserve d’Australie sur les taux : hausse à 4,85 % attendue.
• Offres d’emploi JOLTS.
• Résultats d’AMD, Arista, Astera Labs, Shopify et Eaton.
Mercredi 4 nov. :
• Emploi selon ADP : seulement 65 000 emplois attendus.
• Indice PMI des services de l’ISM : 54,8 attendu.
• Inflation en zone euro : 3,9 % attendue.
• Résultats de Qualcomm, Arm, AppLovin, Coherent, Uber et Datadog.
Jeudi 5 nov. :
• Décision de la Banque d’Angleterre sur les taux.
• Demandes d’allocations chômage aux États-Unis et suppressions d’emplois annoncées par Challenger.
• Résultats de Microchip, Lumentum, Cloudflare et Airbnb.
Vendredi 6 nov. :
• Rapport sur l’emploi aux États-Unis pour octobre : 60 000 emplois attendus, après seulement 29 000 en septembre.
• Taux de chômage : 4,2 % attendu.
• Indice de confiance des consommateurs de l’Université du Michigan : 47,3 attendu, près de son plus bas niveau historique.
Mais le plus grand risque est l’impact que tous ces événements pourraient avoir simultanément sur les marchés.
Les marchés intègrent environ 80 % de chances d’une nouvelle hausse des taux de la Fed en décembre.
Un rapport sur l’emploi décevant pourrait alimenter les craintes concernant l’économie américaine, tandis que des données d’inflation plus élevées pourraient compliquer l’assouplissement de la politique monétaire par la Fed.
Parallèlement, les élections de mi-mandat pourraient remodeler l’approche de Washington en matière d’IA, au moment même où AMD, Arm, Qualcomm et d’autres grands fabricants de puces publient leurs résultats.
Toute prévision décevante pourrait accentuer la pression sur un secteur de l’IA déjà en difficulté.
$XRP $BNB $GIGGLE