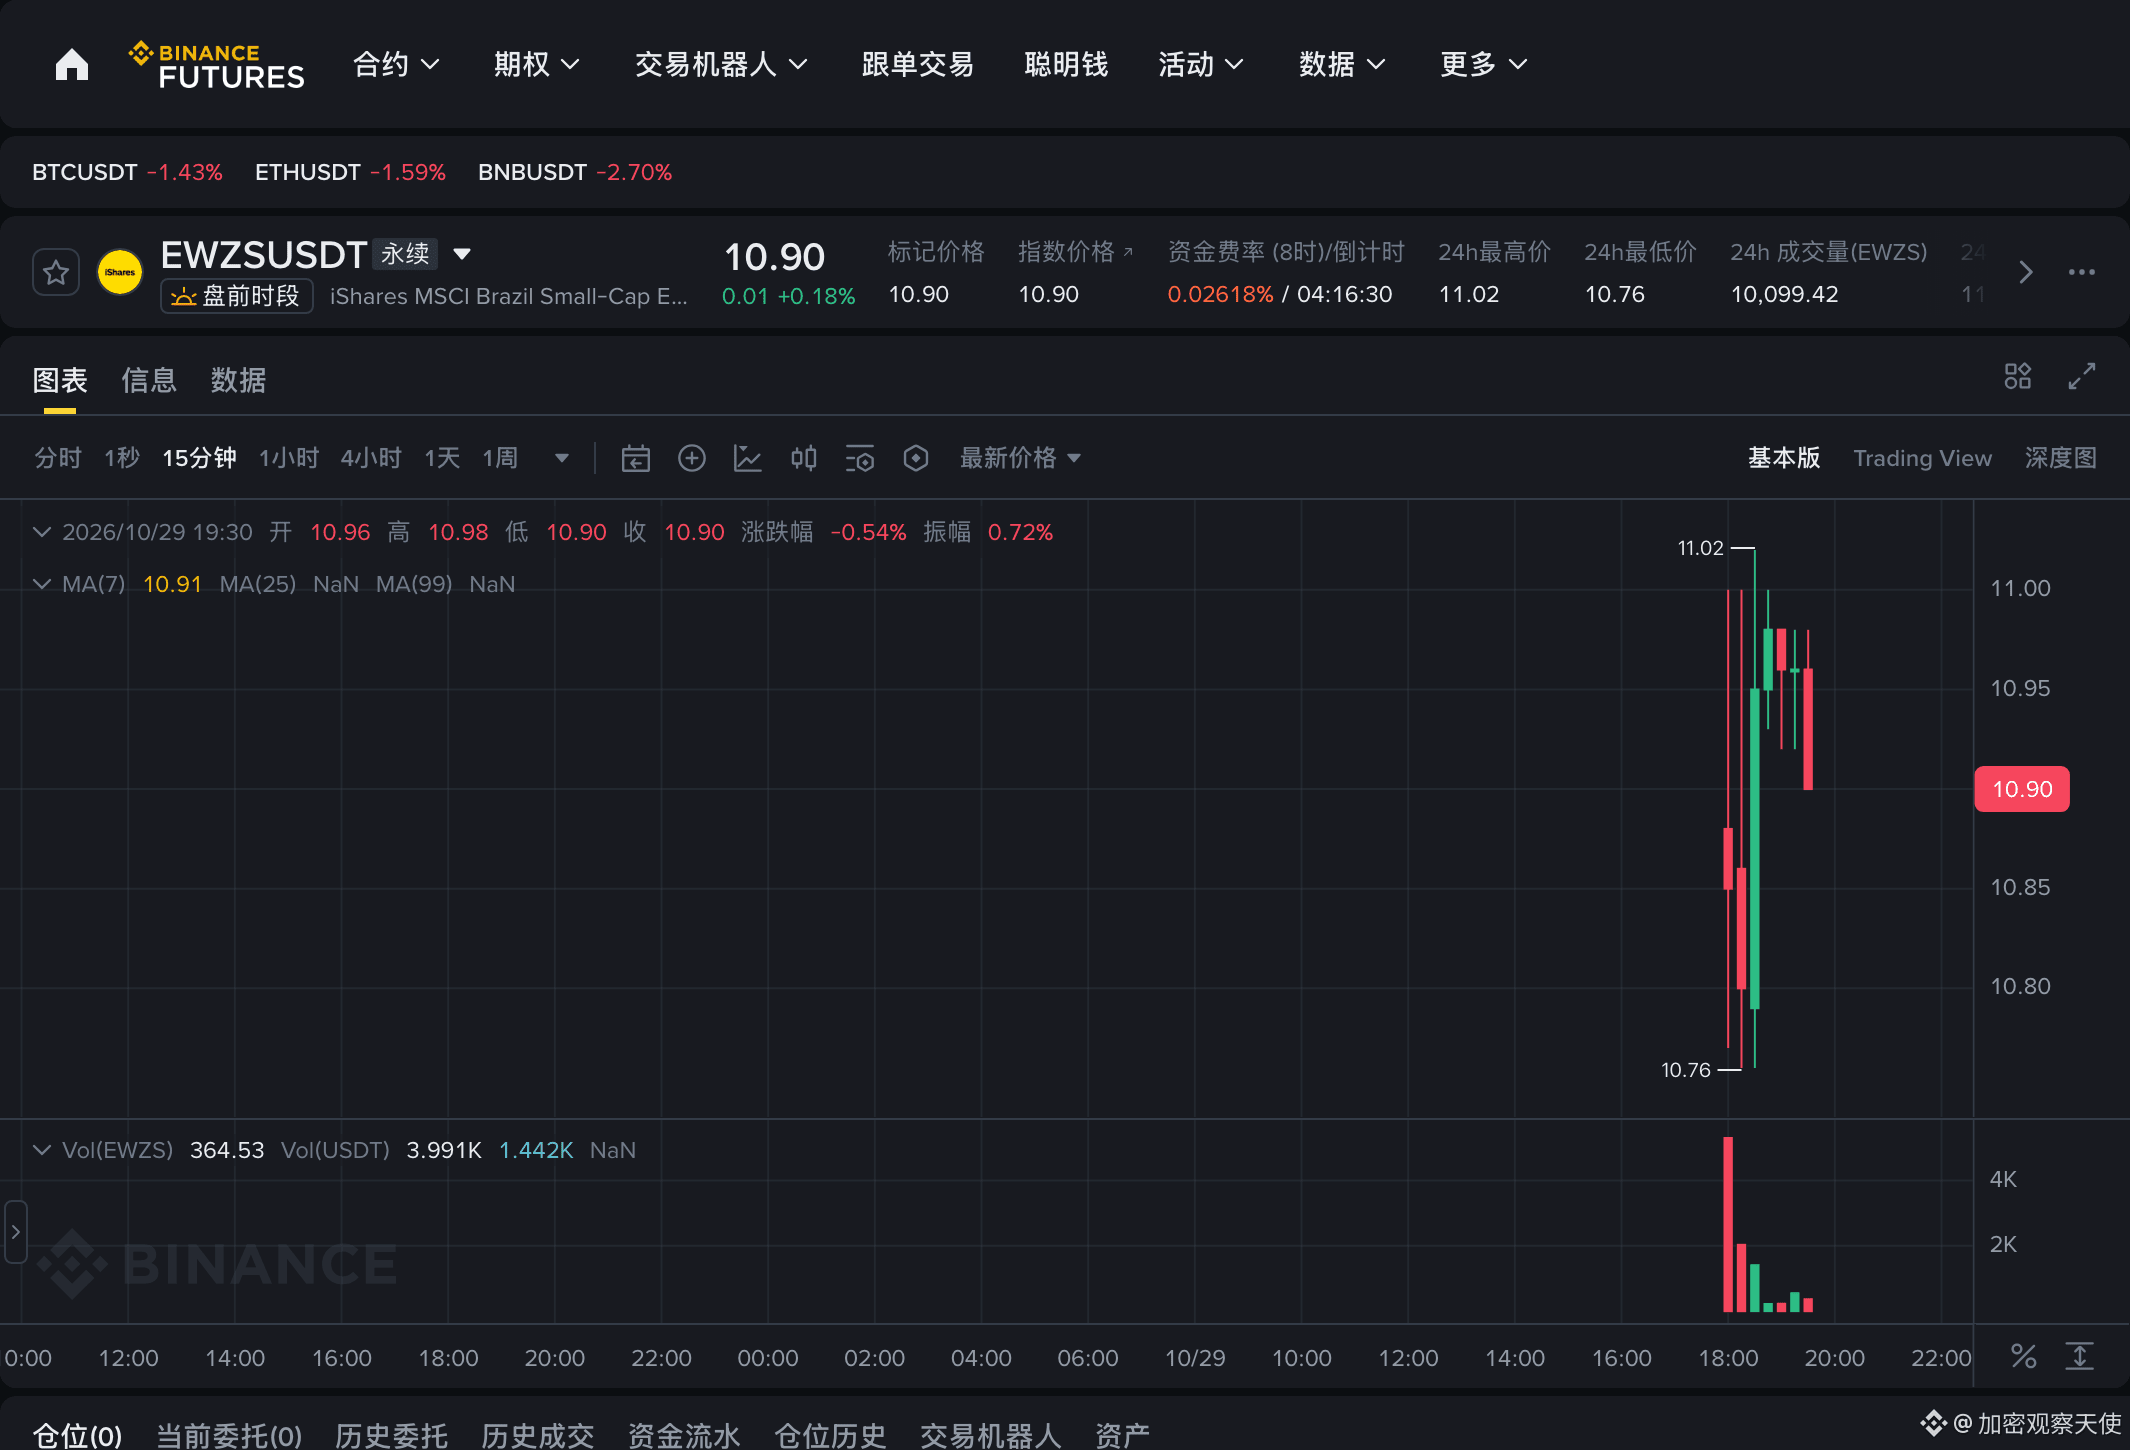
Un contrat perpétuel sur un petit ETF brésilien a enregistré 110 000 dollars de volume et 3 563 transactions pendant sa première heure et demie de cotation. Cela revient à 31 dollars par transaction.
Ce chiffre ne signifie pas que des gens croient au Brésil : il signifie que des gens testent le marché.
Quand un nouveau contrat est lancé, le volume est ce qu’on interprète le plus facilement de travers. Les ordres des teneurs de marché qui sont exécutés comptent aussi comme des transactions : le volume peut grimper sans que de vrais opérateurs soient entrés sur le marché. Pour y voir clair, une division est plus utile qu’une addition : le volume divisé par le nombre de transactions donne le montant moyen par transaction.
Le même jour, via la même interface : 31 dollars par transaction pour EWZS, 43 dollars pour SMR dans le nucléaire, et 546 dollars pour le contrat Nvidia. Un écart de 17 fois.
À 546 dollars, certains constituent une position ; à 31 dollars, certains testent leurs ordres. Une même colonne de chiffres, deux comportements différents.
Le carnet d’ordres est encore plus parlant. Parmi les dix premiers niveaux d’EWZS, les ordres d’achat totalisent 5 255 dollars et les ordres de vente, 4 561 dollars. Pour vendre 10 000 dollars, il faudrait à peu près balayer les dix premiers niveaux deux fois. Pour Nvidia, le chiffre correspondant est de 450 000 dollars.
Regardons un peu plus loin : le 29 octobre, la séance brésilienne a ouvert à 21 h, et celle des actions américaines à 21 h 30. Pendant l’heure et demie précédant l’ouverture, le contrat échangeait avec ses propres ordres.
Le deuxième piège, c’est la variation en pourcentage. Les « 24 heures » affichées pour un nouveau contrat ne couvrent en réalité que 90 minutes ; la base de calcul est son premier cours après son lancement, et non le cours de clôture de la veille de l’actif sous-jacent. La variation affichée peut donc être complètement à l’opposé de celle de l’actif, calculée entre sa clôture de la veille et le moment présent.
Son taux de financement est de 0,026 %, soit 2,6 fois le taux de référence d’un point de base. Le taux est positif, et le cours du contrat reste légèrement au-dessus de l’indice.
Au total, six contrats ont été lancés, pour un volume cumulé de 980 000 dollars. Un seul contrat Nvidia a généré 260 millions de dollars, soit un écart de 266 fois.
Je n’écris pas cela pour dénigrer qui que ce soit, mais pour remettre les outils à leur juste place. Pour les nouveautés, le volume fait le spectacle ; ce sont le nombre de transactions et la profondeur du carnet qui révèlent la structure.
Combien de jours faut-il pour que le volume du premier jour permette de distinguer les teneurs de marché de la demande réelle ? Je ne peux pas donner de chiffre. Trois jours, c’est probablement trop court ; une semaine pourrait suffire, mais ce n’est qu’une intuition.
L’ordre des choses ne change pas : d’abord le contrat, ensuite les participants, et enfin le prix.
Alors, le premier jour d’un nouvel actif, la question à poser n’est pas de savoir s’il va monter ou baisser, mais qui a passé ces ordres pour 110 000 dollars.
Les teneurs de marché peuvent générer du volume ; ils ne peuvent pas générer des positions.
Pour un nouvel actif comme EWZS, commencez par diviser le volume par le nombre de transactions ; en dessous de trois chiffres, considérez cela comme du spectacle.
Au bout de combien de jours après le lancement d’un nouveau contrat seriez-vous prêt à passer un ordre ?
Le volume, le nombre de transactions et le carnet d’ordres correspondent à une même capture effectuée le 29 octobre à 19 h 45 ; ce sont des données ponctuelles de la première phase après le lancement.
Les éléments ci-dessus sont une compilation d’informations publiques et une analyse personnelle ; ils ne constituent pas un conseil en investissement.