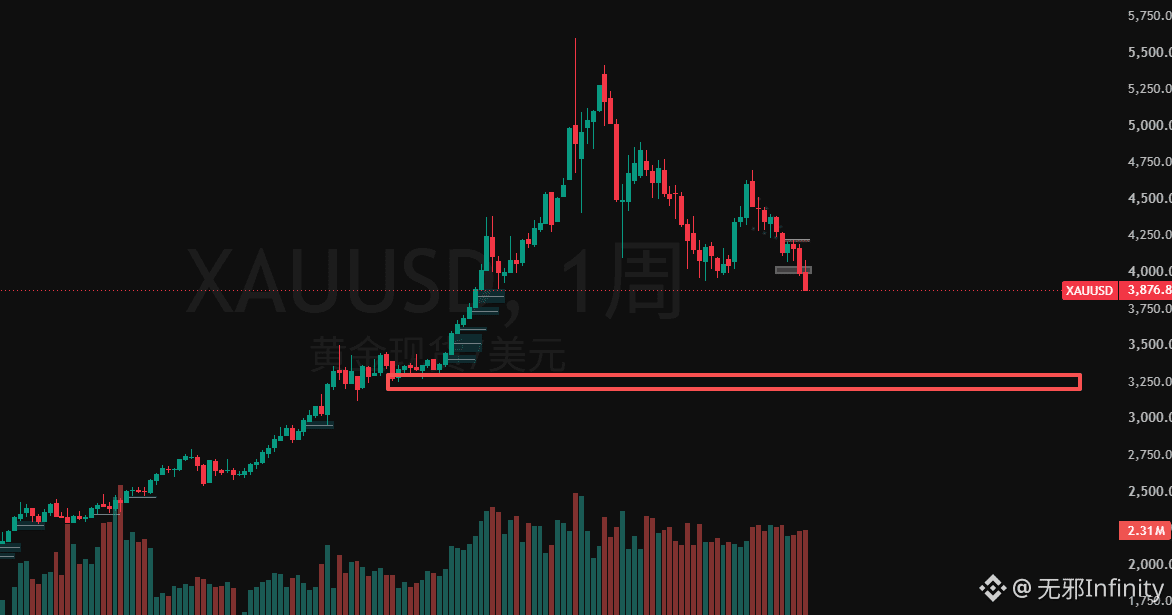
$XAU L’or est devenu un distributeur automatique de liquidités. Après avoir franchi les 4250, on le voit désormais très mal : il est passé sous les 3900. Si la zone des 3800-3850 ne tient pas, j’ai vraiment peur qu’il retombe à 3300…
La logique est simple : tout a commencé il y a quelque temps, avec le renforcement du dollar et la hausse des rendements des bons du Trésor américain. Les choses ont alors commencé à mal tourner. Les États-Unis veulent renforcer le dollar, donc ils vont forcément faire pression sur l’or. Au cœur de la guerre entre les États-Unis et l’Iran, il y a l’énergie — le pétrole et le gaz naturel. L’opération militaire américaine au Venezuela concerne elle aussi l’énergie, et les États-Unis sont également un grand exportateur de diesel et de gaz naturel.
Les États-Unis doivent donc contrôler l’énergie pour préserver l’hégémonie du dollar. Même si l’or est très puissant, à un moment pareil, il ne peut pas être plus puissant que le dollar.
Il y a aussi la question des taux d’intérêt, liée à la hausse des taux et des rendements des bons du Trésor américain. Il en résulte nécessairement une augmentation des coûts de financement et une pression sur les actifs risqués, ainsi qu’une hausse du coût d’opportunité de détenir de l’or. Quand le marché commence à baisser, les appels de marge et les autres pressions s’accumulent. Les institutions vendent alors les actifs les plus liquides — l’or — pour récupérer des liquidités.
Ensuite, quand l’argent devient plus cher, les grands investisseurs se tournent de plus en plus vers les actifs refuges. Ainsi, quand les actifs très volatils comme les actions américaines liées à l’IA et aux semi-conducteurs ne peuvent plus générer des rendements espérés plus élevés, les investisseurs choisissent naturellement de les vendre contre des liquidités — des actifs refuges.
C’est aussi simple que ça~~ Bon week-end !
#英特尔创1974年以来最差单日表现 #黄金下跌
La logique est simple : tout a commencé il y a quelque temps, avec le renforcement du dollar et la hausse des rendements des bons du Trésor américain. Les choses ont alors commencé à mal tourner. Les États-Unis veulent renforcer le dollar, donc ils vont forcément faire pression sur l’or. Au cœur de la guerre entre les États-Unis et l’Iran, il y a l’énergie — le pétrole et le gaz naturel. L’opération militaire américaine au Venezuela concerne elle aussi l’énergie, et les États-Unis sont également un grand exportateur de diesel et de gaz naturel.
Les États-Unis doivent donc contrôler l’énergie pour préserver l’hégémonie du dollar. Même si l’or est très puissant, à un moment pareil, il ne peut pas être plus puissant que le dollar.
Il y a aussi la question des taux d’intérêt, liée à la hausse des taux et des rendements des bons du Trésor américain. Il en résulte nécessairement une augmentation des coûts de financement et une pression sur les actifs risqués, ainsi qu’une hausse du coût d’opportunité de détenir de l’or. Quand le marché commence à baisser, les appels de marge et les autres pressions s’accumulent. Les institutions vendent alors les actifs les plus liquides — l’or — pour récupérer des liquidités.
Ensuite, quand l’argent devient plus cher, les grands investisseurs se tournent de plus en plus vers les actifs refuges. Ainsi, quand les actifs très volatils comme les actions américaines liées à l’IA et aux semi-conducteurs ne peuvent plus générer des rendements espérés plus élevés, les investisseurs choisissent naturellement de les vendre contre des liquidités — des actifs refuges.
C’est aussi simple que ça~~ Bon week-end !
#英特尔创1974年以来最差单日表现 #黄金下跌