🚨 -671 % DE FINANCEMENT : LES POSITIONS VENDEUSES LES PLUS SURCHARGÉES DU CRYPTO EN CE MOMENT 🩸
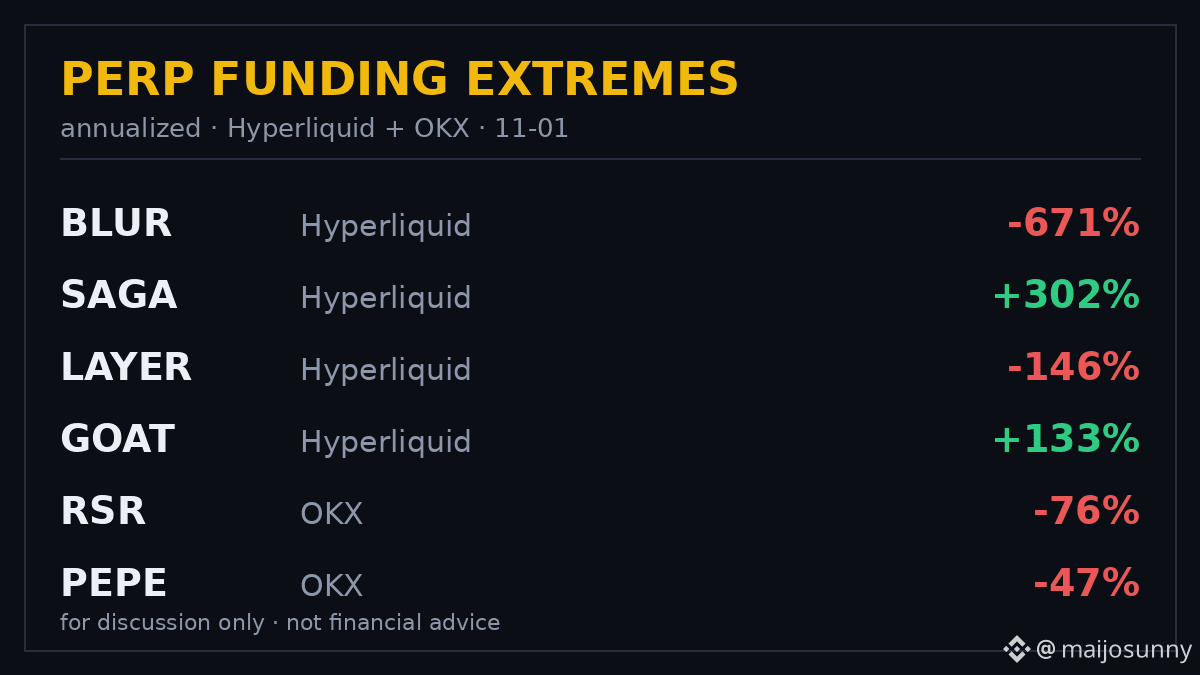
$BLUR Le taux de financement des contrats perpétuels sur Hyperliquid vient d’atteindre -671 % annualisé. Cela signifie que les vendeurs à découvert paient une prime extrême aux acheteurs pour conserver leurs positions ouvertes : c’est le taux le plus déséquilibré enregistré aujourd’hui sur les contrats perpétuels d’Hyperliquid (données Hyperliquid).
Ce n’est pas un cas isolé. LAYER affiche -146 % et GAS -111 %, tandis qu’OKX montre le même déséquilibre, avec $RSR à -76 % annualisé et PEPE à -47 %. À l’inverse, les acheteurs sur SAGA paient +302 % et ceux sur GOAT +133 % : il ne s’agit donc pas d’une capitulation généralisée du marché. Le positionnement est concentré, jeton par jeton.
📊 Pourquoi c’est important
Un financement extrêmement négatif apparaît généralement après une forte baisse, lorsque les vendeurs à découvert arrivés tardivement s’accumulent et paient le prix qu’il faut pour maintenir leurs positions. La situation peut évoluer dans les deux sens. Si le marché au comptant continue de baisser, les vendeurs à découvert sont rémunérés pour avoir vu juste. S’il rebondit, ces mêmes positions vendeuses surchargées deviennent du carburant pour un short squeeze, car chaque clôture de position implique un achat.
⚠️ Mais un taux extrême ne suffit pas à inverser une tendance. Le financement peut rester déséquilibré pendant plusieurs jours tandis que les cours continuent de baisser, et la dernière vague de positions vendeuses surchargées arrive souvent juste avant la dernière phase de baisse, et non au point bas. Le signal renseigne sur le positionnement, ce n’est pas une prophétie.
Mon avis : ce n’est pas seulement une histoire de financement, c’est une histoire de positionnement. La question est de savoir si la demande au comptant va se manifester pour pénaliser la foule, ou si les vendeurs à découvert continueront d’être rémunérés tandis que le marché reste craintif. L’indice de peur et d’avidité est à 30, toujours en zone de peur, tandis que le BTC s’échange autour de 77 600, en hausse de 1,3 % sur 24 h : les principales cryptomonnaies rebondissent donc déjà à contre-courant de ce positionnement.
🟢 Si le financement se normalise tandis que le marché au comptant tient bon, le scénario d’un short squeeze se renforce.
🔴 Si le financement reste profondément négatif et que le marché au comptant repart à la baisse, les vendeurs à découvert continueront d’engranger des gains et la tendance baissière se poursuivra.
📌 À surveiller : la normalisation du financement de BLUR, le dénouement éventuel des positions acheteuses extrêmes sur SAGA et GOAT, et la capacité du BTC à se maintenir au-dessus de 77 000 tandis que les sorties des ETF ralentissent après les 643 M de BTC sortis le 30 octobre (Farside).
Les positions vendeuses surchargées sont-elles sur le point de subir un short squeeze, ou le marché les rémunère-t-il simplement d’avoir vu juste ? 👇
Ceci ne constitue pas un conseil financier. Faites vos propres recherches.
#crypto #altcoins #fundingrates
$BLUR Le taux de financement des contrats perpétuels sur Hyperliquid vient d’atteindre -671 % annualisé. Cela signifie que les vendeurs à découvert paient une prime extrême aux acheteurs pour conserver leurs positions ouvertes : c’est le taux le plus déséquilibré enregistré aujourd’hui sur les contrats perpétuels d’Hyperliquid (données Hyperliquid).
Ce n’est pas un cas isolé. LAYER affiche -146 % et GAS -111 %, tandis qu’OKX montre le même déséquilibre, avec $RSR à -76 % annualisé et PEPE à -47 %. À l’inverse, les acheteurs sur SAGA paient +302 % et ceux sur GOAT +133 % : il ne s’agit donc pas d’une capitulation généralisée du marché. Le positionnement est concentré, jeton par jeton.
📊 Pourquoi c’est important
Un financement extrêmement négatif apparaît généralement après une forte baisse, lorsque les vendeurs à découvert arrivés tardivement s’accumulent et paient le prix qu’il faut pour maintenir leurs positions. La situation peut évoluer dans les deux sens. Si le marché au comptant continue de baisser, les vendeurs à découvert sont rémunérés pour avoir vu juste. S’il rebondit, ces mêmes positions vendeuses surchargées deviennent du carburant pour un short squeeze, car chaque clôture de position implique un achat.
⚠️ Mais un taux extrême ne suffit pas à inverser une tendance. Le financement peut rester déséquilibré pendant plusieurs jours tandis que les cours continuent de baisser, et la dernière vague de positions vendeuses surchargées arrive souvent juste avant la dernière phase de baisse, et non au point bas. Le signal renseigne sur le positionnement, ce n’est pas une prophétie.
Mon avis : ce n’est pas seulement une histoire de financement, c’est une histoire de positionnement. La question est de savoir si la demande au comptant va se manifester pour pénaliser la foule, ou si les vendeurs à découvert continueront d’être rémunérés tandis que le marché reste craintif. L’indice de peur et d’avidité est à 30, toujours en zone de peur, tandis que le BTC s’échange autour de 77 600, en hausse de 1,3 % sur 24 h : les principales cryptomonnaies rebondissent donc déjà à contre-courant de ce positionnement.
🟢 Si le financement se normalise tandis que le marché au comptant tient bon, le scénario d’un short squeeze se renforce.
🔴 Si le financement reste profondément négatif et que le marché au comptant repart à la baisse, les vendeurs à découvert continueront d’engranger des gains et la tendance baissière se poursuivra.
📌 À surveiller : la normalisation du financement de BLUR, le dénouement éventuel des positions acheteuses extrêmes sur SAGA et GOAT, et la capacité du BTC à se maintenir au-dessus de 77 000 tandis que les sorties des ETF ralentissent après les 643 M de BTC sortis le 30 octobre (Farside).
Les positions vendeuses surchargées sont-elles sur le point de subir un short squeeze, ou le marché les rémunère-t-il simplement d’avoir vu juste ? 👇
Ceci ne constitue pas un conseil financier. Faites vos propres recherches.
#crypto #altcoins #fundingrates