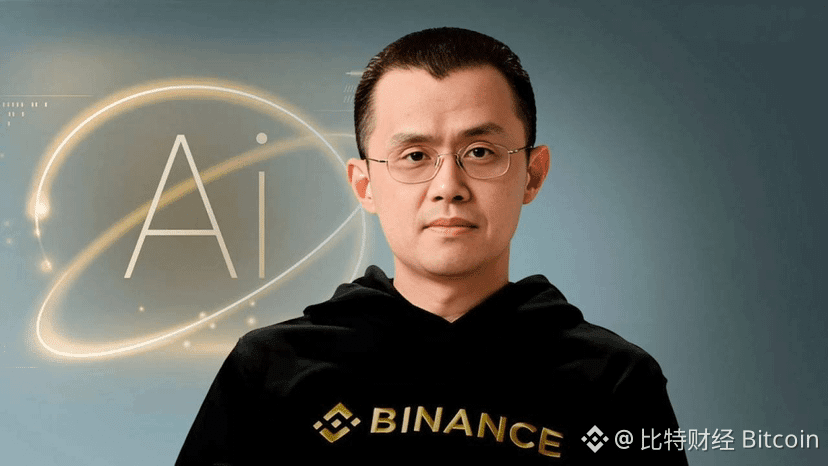
Ce qu’a fait #赵长鹏 n’a jamais eu d’équivalent, même dans le monde de la finance traditionnelle.
Si une banque traditionnelle se réveillait un matin en découvrant que 6,3 milliards de dollars avaient été dérobés à son système,
que se passerait-il ensuite ? Conseil d’administration d’urgence. Intervention des autorités de régulation. Enquête. Inquiétudes concernant la liquidité. Les actionnaires mettent la direction en cause. Les clients font la queue pour obtenir des explications.
Au bout de quelques années, l’argent d’origine serait perdu à jamais, sans aucun recours. Et quiconque oserait protester serait immédiatement accusé de trouble à l’ordre public.
Voyons maintenant ce que Binance a fait après un incident de même ampleur :
→ Promettre de couvrir l’intégralité des pertes confirmées des utilisateurs.
→ Annoncer la mobilisation de ses propres fonds et du SAFU, avec la mise de côté d’une réserve de 6,34 milliards de dollars.
→ Selon certaines informations, près de 3 milliards de dollars d’actifs liés à l’affaire ont été gelés sur la chaîne.
→ S’engager à publier une analyse technique de l’incident et à actualiser sa preuve de réserves.
Il y a là une distinction importante : les banques traditionnelles disposent d’une assurance des dépôts et de cadres de résolution éprouvés, mais ces dispositifs ne couvrent pas automatiquement chaque cybervol.
Aux États-Unis, même l’assurance de la FDIC ne couvre pas les pertes dues au vol ou à la fraude.
La leçon la plus importante n’est pas que « les cryptomonnaies sont plus sûres que la finance traditionnelle ».
C’est que les cryptomonnaies sont en train de faire émerger un modèle de responsabilité financière entièrement différent.
Transparence sur la chaîne, suivi des actifs en temps réel, mécanismes de gel programmables, et une plateforme d’échange qui indemnise ses utilisateurs avec ses propres fonds.
Imaginez si l’on évaluait tout le secteur financier à l’aune d’un seul critère :
Quand des milliards disparaissent, à quelle vitesse une institution financière peut-elle rendre son argent à chaque client ?
#BINANCE