#asichasreceivednopredictionmarketapplications
Le vide en matière de licences en Australie et le seuil strict de l’ASIC
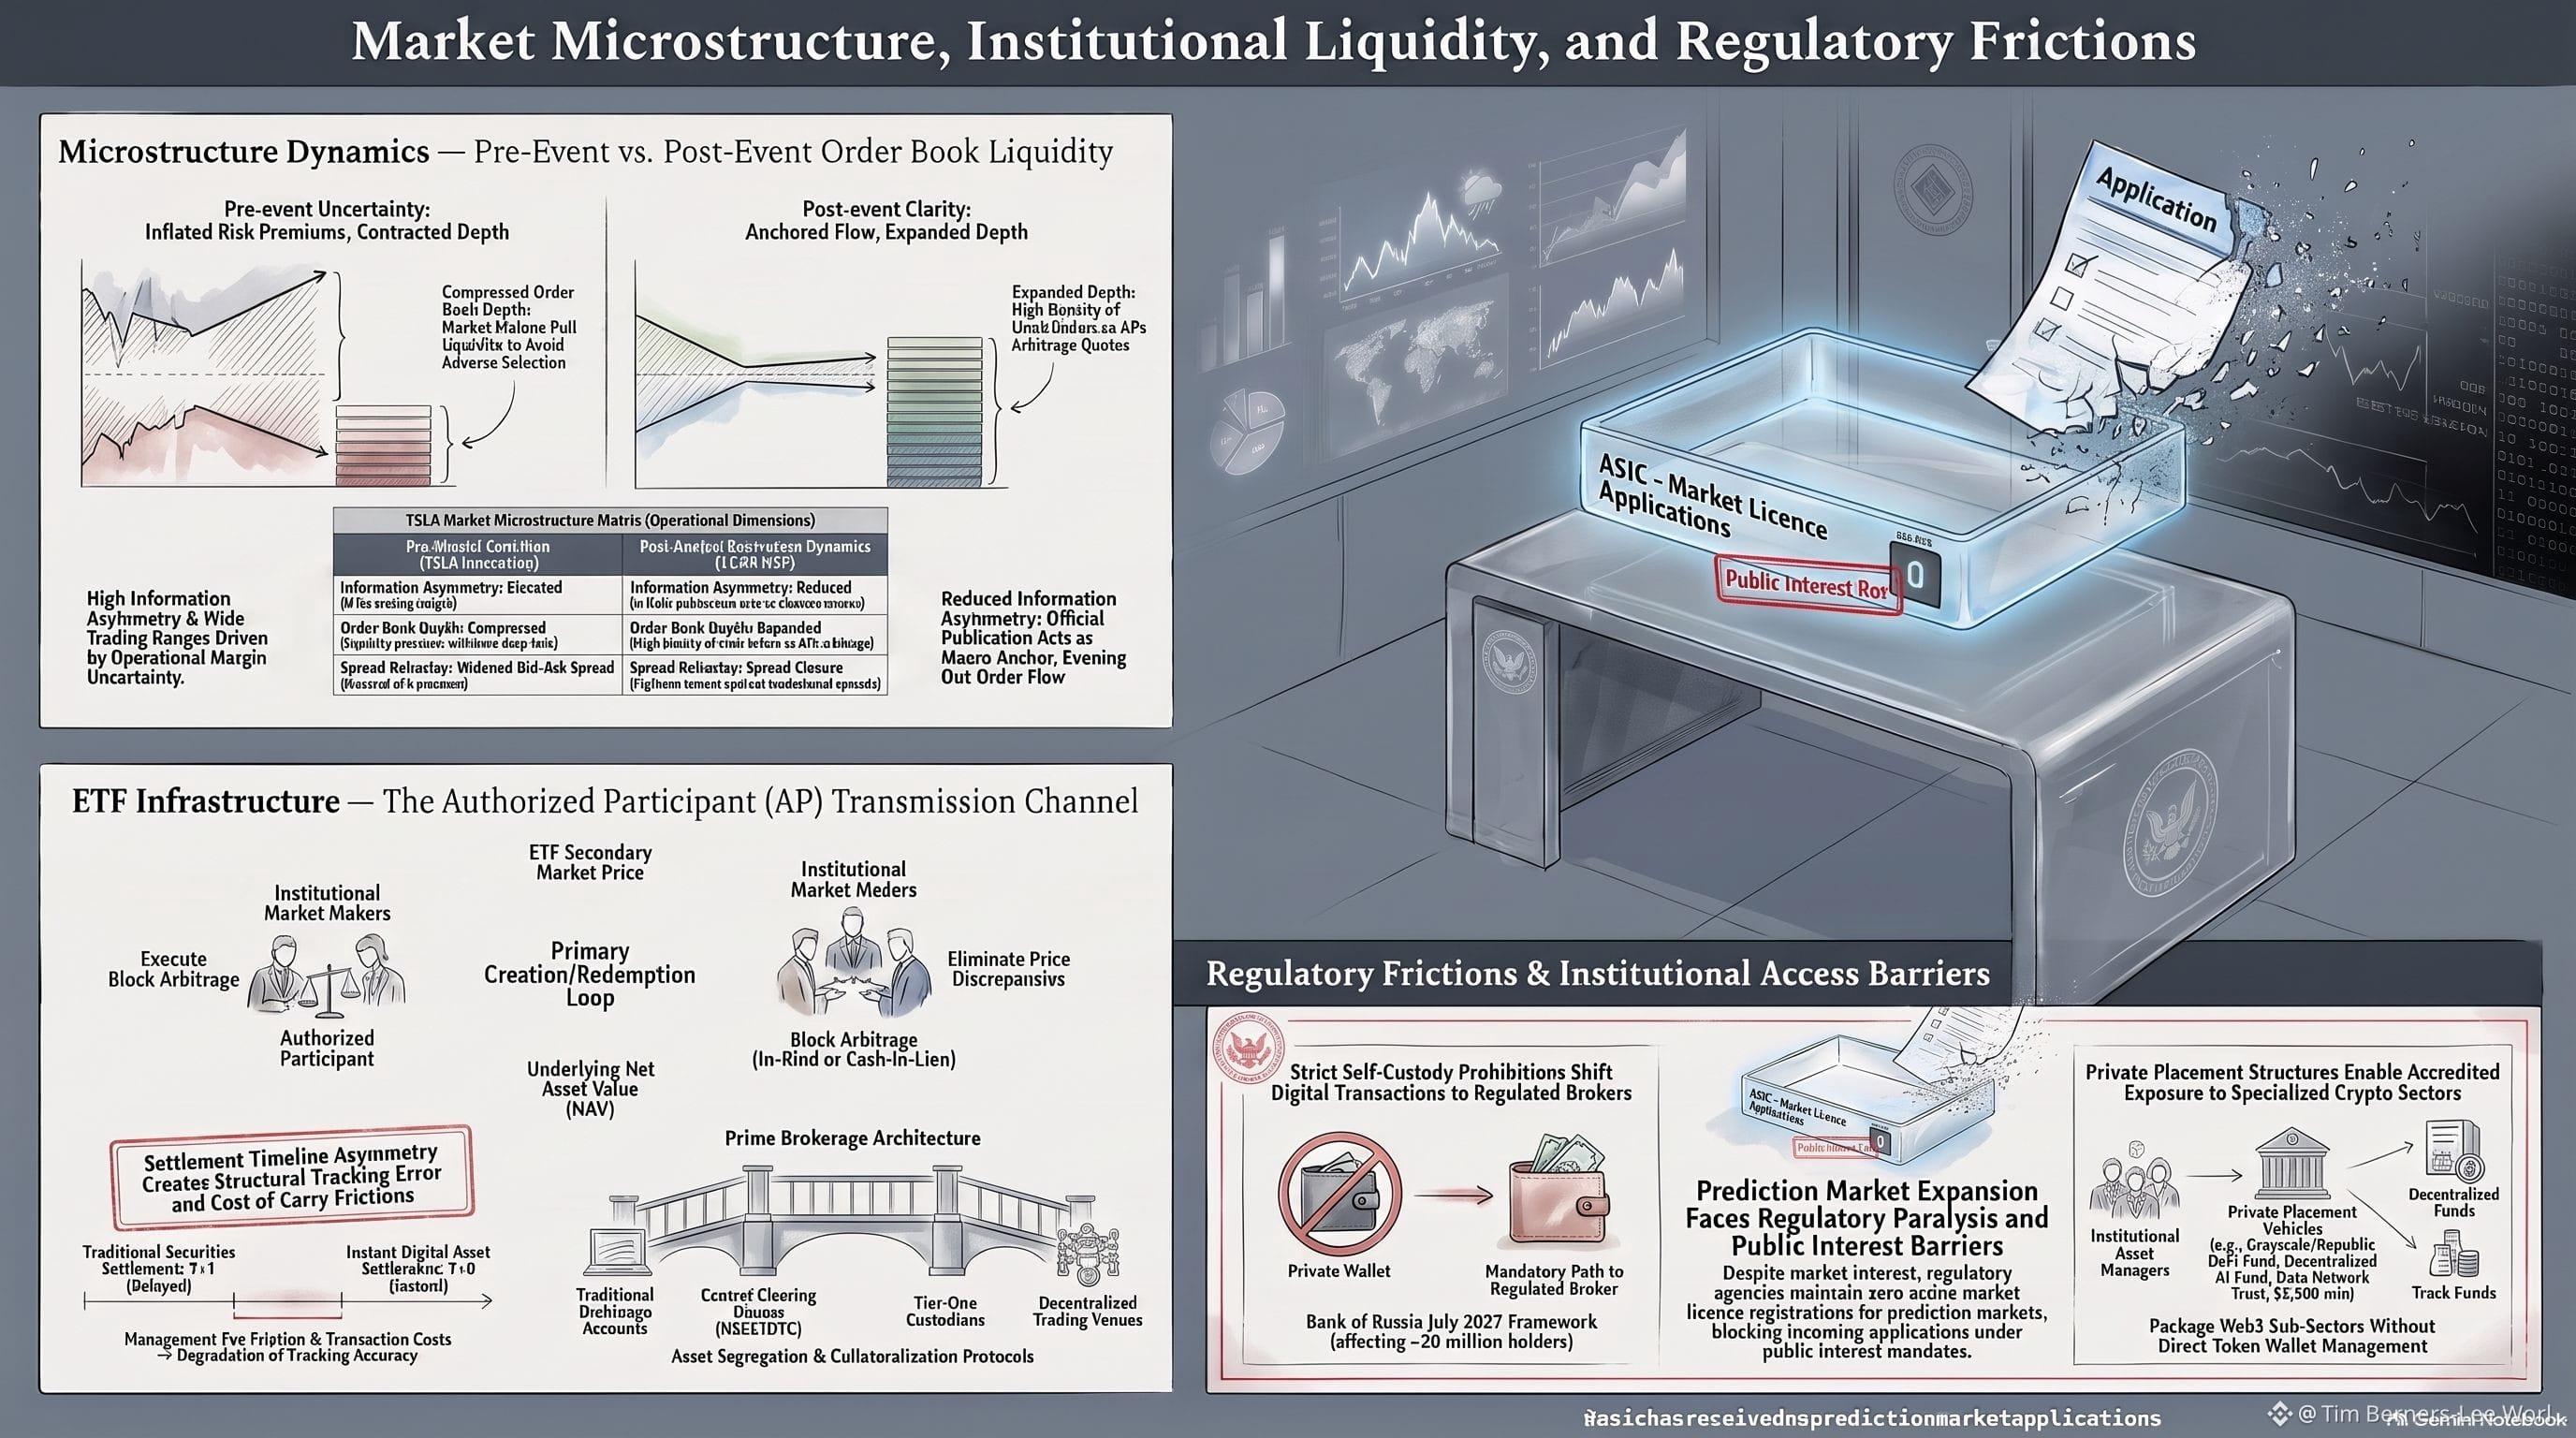
La révélation selon laquelle la Commission australienne des valeurs mobilières et des investissements $ASIC.US ne dispose d’aucune trace de demandes officielles déposées par des plateformes de marchés prédictifs met en évidence un profond décalage entre l’essor mondial des contrats événementiels et les cadres juridiques rigides de la région Asie-Pacifique. En l’absence d’opérateurs locaux agréés, le régulateur a clairement indiqué que toute participation de résidents australiens à des géants offshore se fait à leurs propres risques, sans mécanisme de règlement des litiges ni garanties de ségrégation des fonds des clients. Cette absence de demandes ne s’explique pas par un manque d’intérêt du marché, mais par les exigences juridiques extrêmement élevées imposées par l’article 798A de la loi de 2001 sur les sociétés, qui oblige à déterminer si ces structures financières servent véritablement « l’intérêt public ». Le principal obstacle à l’entrée de concurrents tient au fait que l’ASIC a classé, sur le plan opérationnel, les marchés prédictifs dans la même catégorie restrictive que les options binaires, un produit dérivé interdit aux clients particuliers dans le pays jusqu’en 2031. Du point de vue réglementaire, les contrats fondés sur l’issue d’événements non financiers — comme la météo ou les résultats sportifs — reposent sur un mécanisme de règlement « tout ou rien », partageant la même nature spéculative intrinsèque que les paris traditionnels. De plus, les avertissements publiés sur son portail Moneysmart soulignent les risques systémiques de manipulation du marché et d’asymétrie de l’information, où les utilisateurs moyens sont directement en concurrence avec des participants disposant de données confidentielles ou privilégiées. Par conséquent, le paysage des produits dérivés financiers en Australie reste strictement verrouillé, montrant que les régulateurs privilégient l’atténuation des préjudices subis par les consommateurs particuliers au détriment de l’assouplissement