
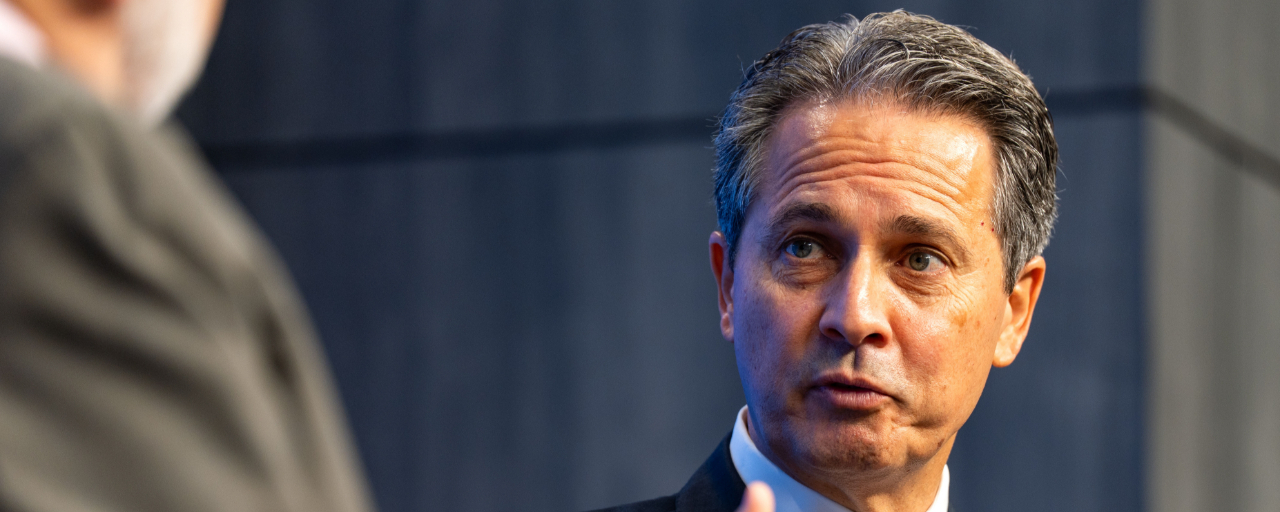

Le président de la Federal Reserve Bank of St. Louis, Alberto Musalem, qui n’est pas membre votant du Federal Open Market Committee (FOMC) en 2026, a estimé qu’un resserrement supplémentaire de la politique monétaire serait nécessaire, et bientôt.
Dans une allocution sur l’économie américaine et la politique monétaire prononcée devant le Shadow Open Market Committee le 30 octobre, il a soutenu qu’agir plus tôt, par étapes plus modestes, alors que les anticipations d’inflation sont ancrées, offre de meilleures chances de réussite sans nuire au marché du travail ni à la croissance.
L’inflation est au cœur de son argumentation. Il l’a jugée trop élevée, au-dessus de l’objectif de 2 % du FOMC, et a déclaré que les risques penchent vers une inflation durablement supérieure à l’objectif. Il a présenté deux scénarios. Dans le plus probable, l’inflation reste trop élevée à moins que la Fed ne relève davantage ses taux.
Dans le scénario moins probable, mais plausible, une baisse des prix de l’énergie, une diminution des coûts de transport maritime, un net recul des dépenses liées à l’IA et aux centres de données, ou un resserrement soudain des conditions financières rendraient d’autres hausses de taux inutiles.
Abordant la situation économique, il a déclaré que les données du troisième trimestre confirment la vigueur sous-jacente de l’économie : des facteurs de demande persistants maintiennent la croissance au niveau du potentiel ou au-dessus, malgré une série de chocs d’offre négatifs, et le marché du travail reste stable et équilibré autour du plein emploi.
Les conditions financières ne se sont que légèrement resserrées et restent accommodantes, a-t-il déclaré, tandis que la hausse des rendements obligataires à long terme reflète les anticipations de taux directeurs plus élevés. En conclusion : la meilleure décision à prendre maintenant est de rétablir la stabilité des prix, et il s’est engagé à travailler rapidement avec ses collègues du FOMC jusqu’à ce que la mission soit accomplie.
Citations clés :
Politique monétaire
J’estime qu’un nouveau resserrement de la politique monétaire sera nécessaire, et ce, bientôt
Les ajustements progressifs effectués plus tôt sont généralement moins perturbateurs que des mesures plus importantes et abruptes prises plus tard
Agir plus tôt, par petites étapes, alors que les anticipations d’inflation sont ancrées, offre de meilleures chances de réussite sans effets négatifs sur le marché du travail ni sur la croissance économique
La politique monétaire actuelle reste accommodante
Inflation
L’inflation est trop élevée et dépasse l’objectif de 2 % du FOMC
Je constate que les risques d’inflation penchent vers une inflation durablement supérieure à l’objectif
Les anticipations d’inflation restent stables
L’accent est mis sur la prévention des effets inflationnistes de second tour, comme dans le secteur des services
Scénarios d’inflation
Scénario 1, qu’il estime le plus probable : l’inflation reste trop élevée à moins que la Fed n’augmente davantage les taux
Scénario 2, qu’il estime moins probable, mais plausible : aucune nouvelle hausse de taux n’est nécessaire. Dans ce scénario, l’économie connaît une combinaison de certains des phénomènes suivants : baisse des prix de l’énergie et diminution des coûts de transport maritime ; fort recul des dépenses liées à l’IA et aux centres de données ; ou resserrement soudain des conditions financières, entraînant un ralentissement des dépenses de consommation sous l’effet de la richesse
Croissance et économie
Les données du troisième trimestre confirment la vigueur sous-jacente de l’économie
Des facteurs de demande persistants ont maintenu la croissance de l’économie américaine au niveau de son potentiel ou au-dessus, malgré une série de chocs d’offre négatifs
Marché du travail
Le marché du travail est stable et équilibré autour du plein emploi
Conditions financières
Les conditions financières sont plus strictes, mais seulement légèrement
Les conditions financières restent accommodantes
La hausse des rendements obligataires à long terme, alimentée par l’anticipation de taux directeurs plus élevés
Mandat de la Fed
La meilleure décision à prendre maintenant est de rétablir la stabilité des prix
Je suis déterminé à atteindre la stabilité des prix et le plein emploi pour le peuple américain, et à travailler rapidement avec mes collègues du FOMC jusqu’à ce que notre mission soit accomplie
Communication prospective
La communication ne constitue pas nécessairement une indication prospective