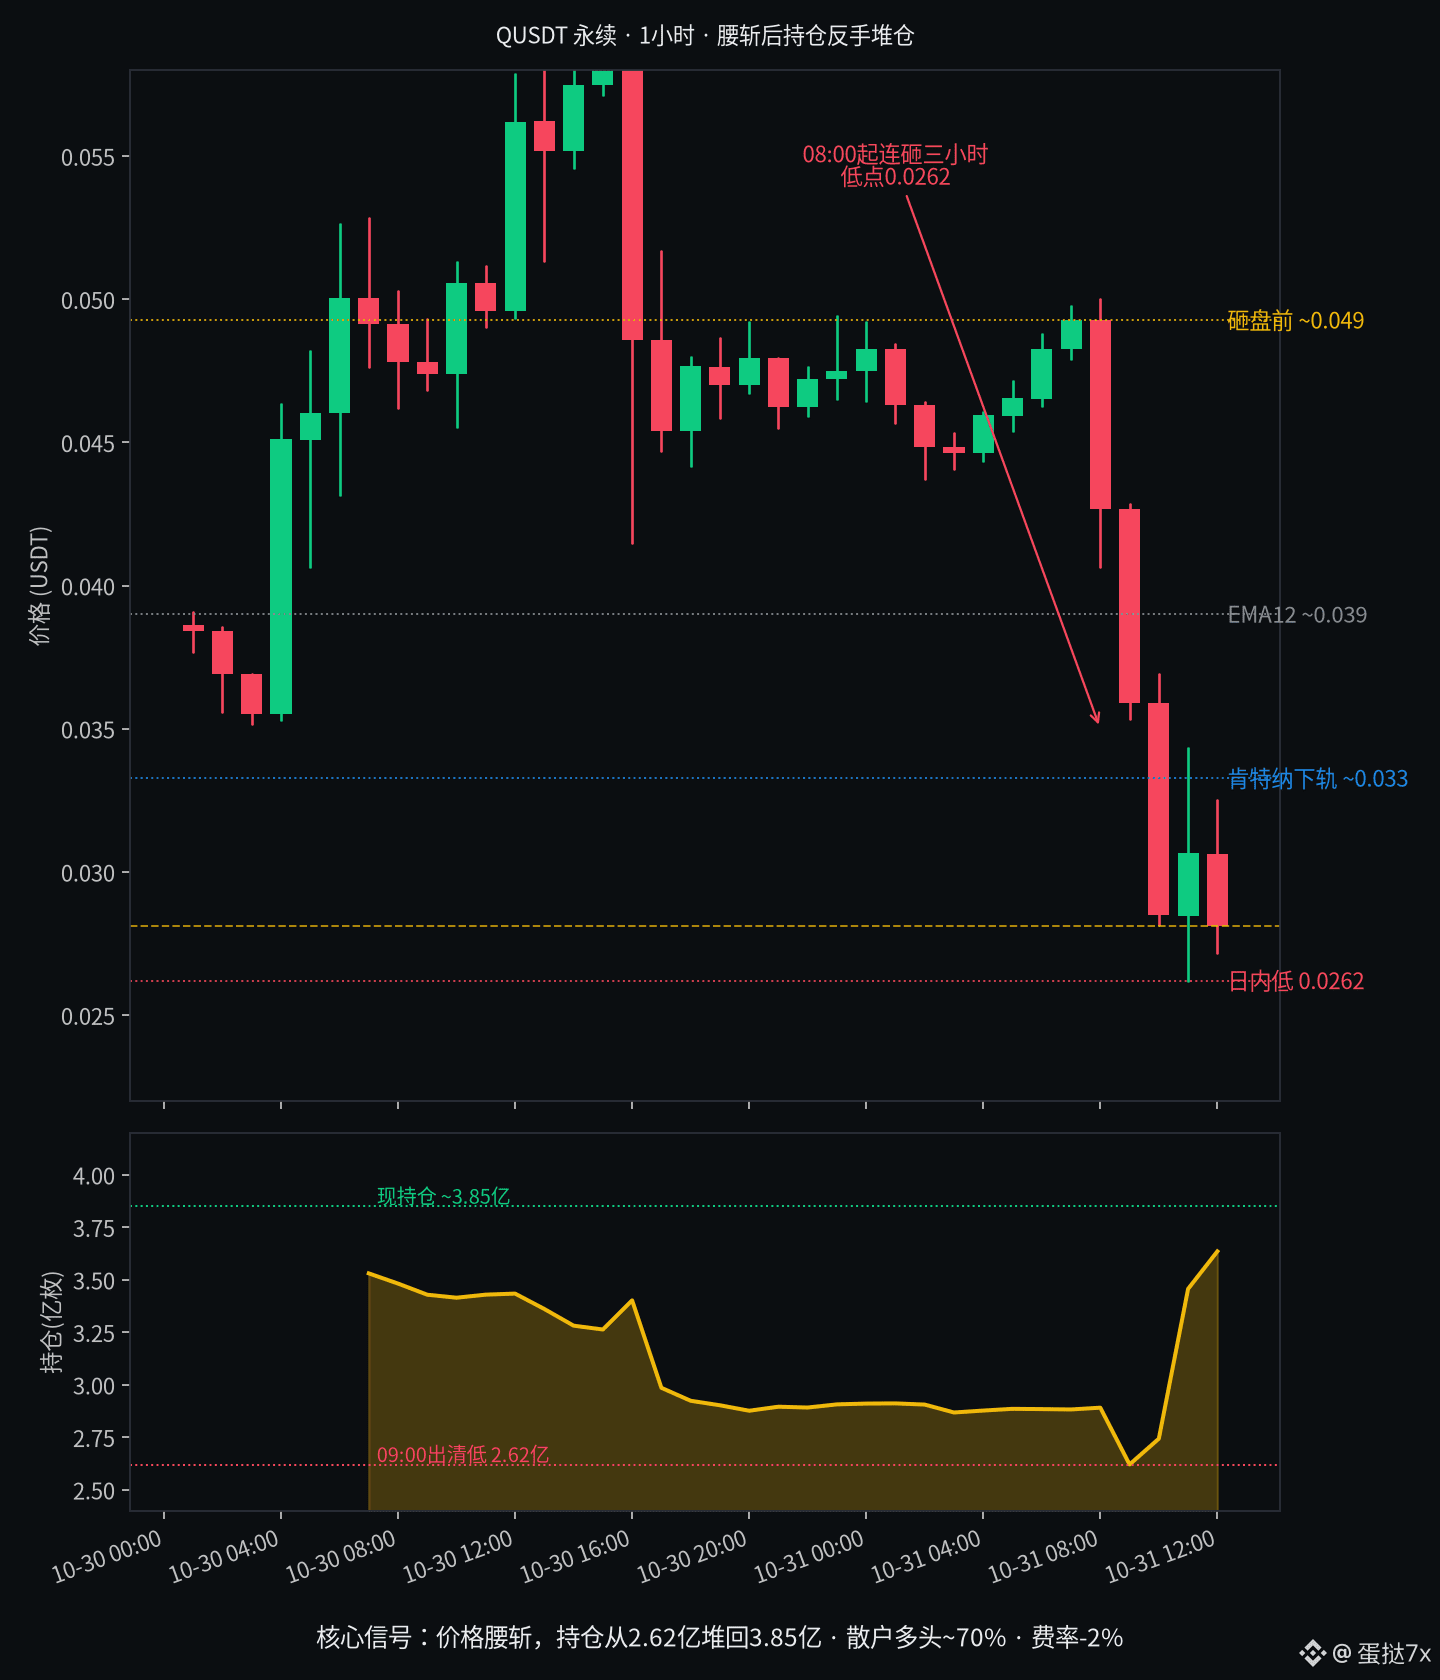
À huit heures, le cours oscillait encore autour de 0.049 ; trois heures plus tard, le contrat $Q a défoncé les 0.0262 — une baisse d’environ 50 % en une journée, pour un volume d’environ 216 millions de dollars, alors que le sommet reste à 0.064. Le récit de la liquidation est plutôt bien ficelé. Mais l’évolution de l’open interest dit tout le contraire : à neuf heures, il est d’abord tombé à environ 262 millions de jetons, puis est remonté à 274 millions à dix heures, a bondi à 346 millions à onze heures, affichait environ 364 millions sur le relevé horaire de midi et s’est déjà accumulé à nouveau jusqu’à environ 385 millions de jetons. Alors que le prix a été divisé par deux, les nouvelles positions s’empilent au plancher au lieu de se retirer.
En examinant de plus près ces chandelles de chute, c’est encore plus clair. Celle de huit heures a fait passer le cours de 0.049 à 0.041, pour clôturer autour de 0.043, avec un volume d’environ 11 millions de dollars ; à neuf heures, il a poursuivi sa chute jusqu’à 0.036, avec un volume d’environ 14 millions ; à dix heures, il a touché 0.028, avec un volume d’environ 20,5 millions ; à onze heures, il a atteint un plus bas de 0.0262, avec un volume horaire d’environ 24,7 millions. Ces quatre chandelles horaires représentent au total environ 70 millions de dollars de ventes massives, alors que l’open interest a rebondi sans discontinuer après son point bas de liquidation à neuf heures.
La proportion des comptes particuliers en position longue est passée d’environ 65 % pendant la nuit à 69,5 %, tandis que celle des comptes des gros investisseurs est passée de 65 % à 72 % ; en revanche, la part des positions longues des gros investisseurs a reculé de 61 % à 56 %. Ce sont les comptes qui attrapent le couteau, tandis que les positions se réduisent. À midi, le taux de financement a directement plongé à -2,00 % : les longs paient aux shorts des frais extrêmes — quiconque ose renforcer au plancher devra d’abord régler cette facture.
Le RSI horaire est autour de 29, l’ATR autour de 15 %, et le prix se situe sous la bande de Bollinger inférieure à 0.030 ainsi que sous la borne basse de Keltner à 0.033 ; la moyenne mobile sur douze périodes reste à 0.039, et celle sur cinquante périodes autour de 0.047. L’histogramme du MACD continue de s’affaiblir, tandis que la volatilité s’accroît. En revenant aux conditions évoquées le 10/29 (ramener la proportion des comptes longs à 60 % et faire retomber l’open interest à 220 millions) — aucune ne s’est encore réalisée, et les acheteurs qui attrapent le couteau sont au contraire encore plus nombreux.
Je continue de considérer la zone des 0.028 comme une tentative d’attraper le couteau qui n’est pas terminée, et non comme un plancher de liquidation. Tant que la proportion des comptes particuliers en position longue ne repasse pas sous les 60 % et que l’open interest ne retombe pas sous les 300 millions de jetons, je surveillerai d’abord si la borne basse de Keltner à 0.033 peut devenir un support en cas de rebond ; si elle ne tient pas, la cible reste 0.026. Pour cette partie de $Q , je reste à l’écart.
$Q #合约数据 #Acheter-le-couteau-qui-tombe