$BTC Ce matin, 77361, contre 83624 au début du mois, soit une baisse de 7,5 %. Il reste moins d’un jour en octobre. Lors de la dernière séance, l’or a chuté de 3,65 % et le Nasdaq de 2,86 %.
Les valeurs refuges ont davantage chuté que les actifs risqués.
L’ordre des ventes n’a pas été dicté par le niveau de risque, mais par la facilité de conversion en liquidités.
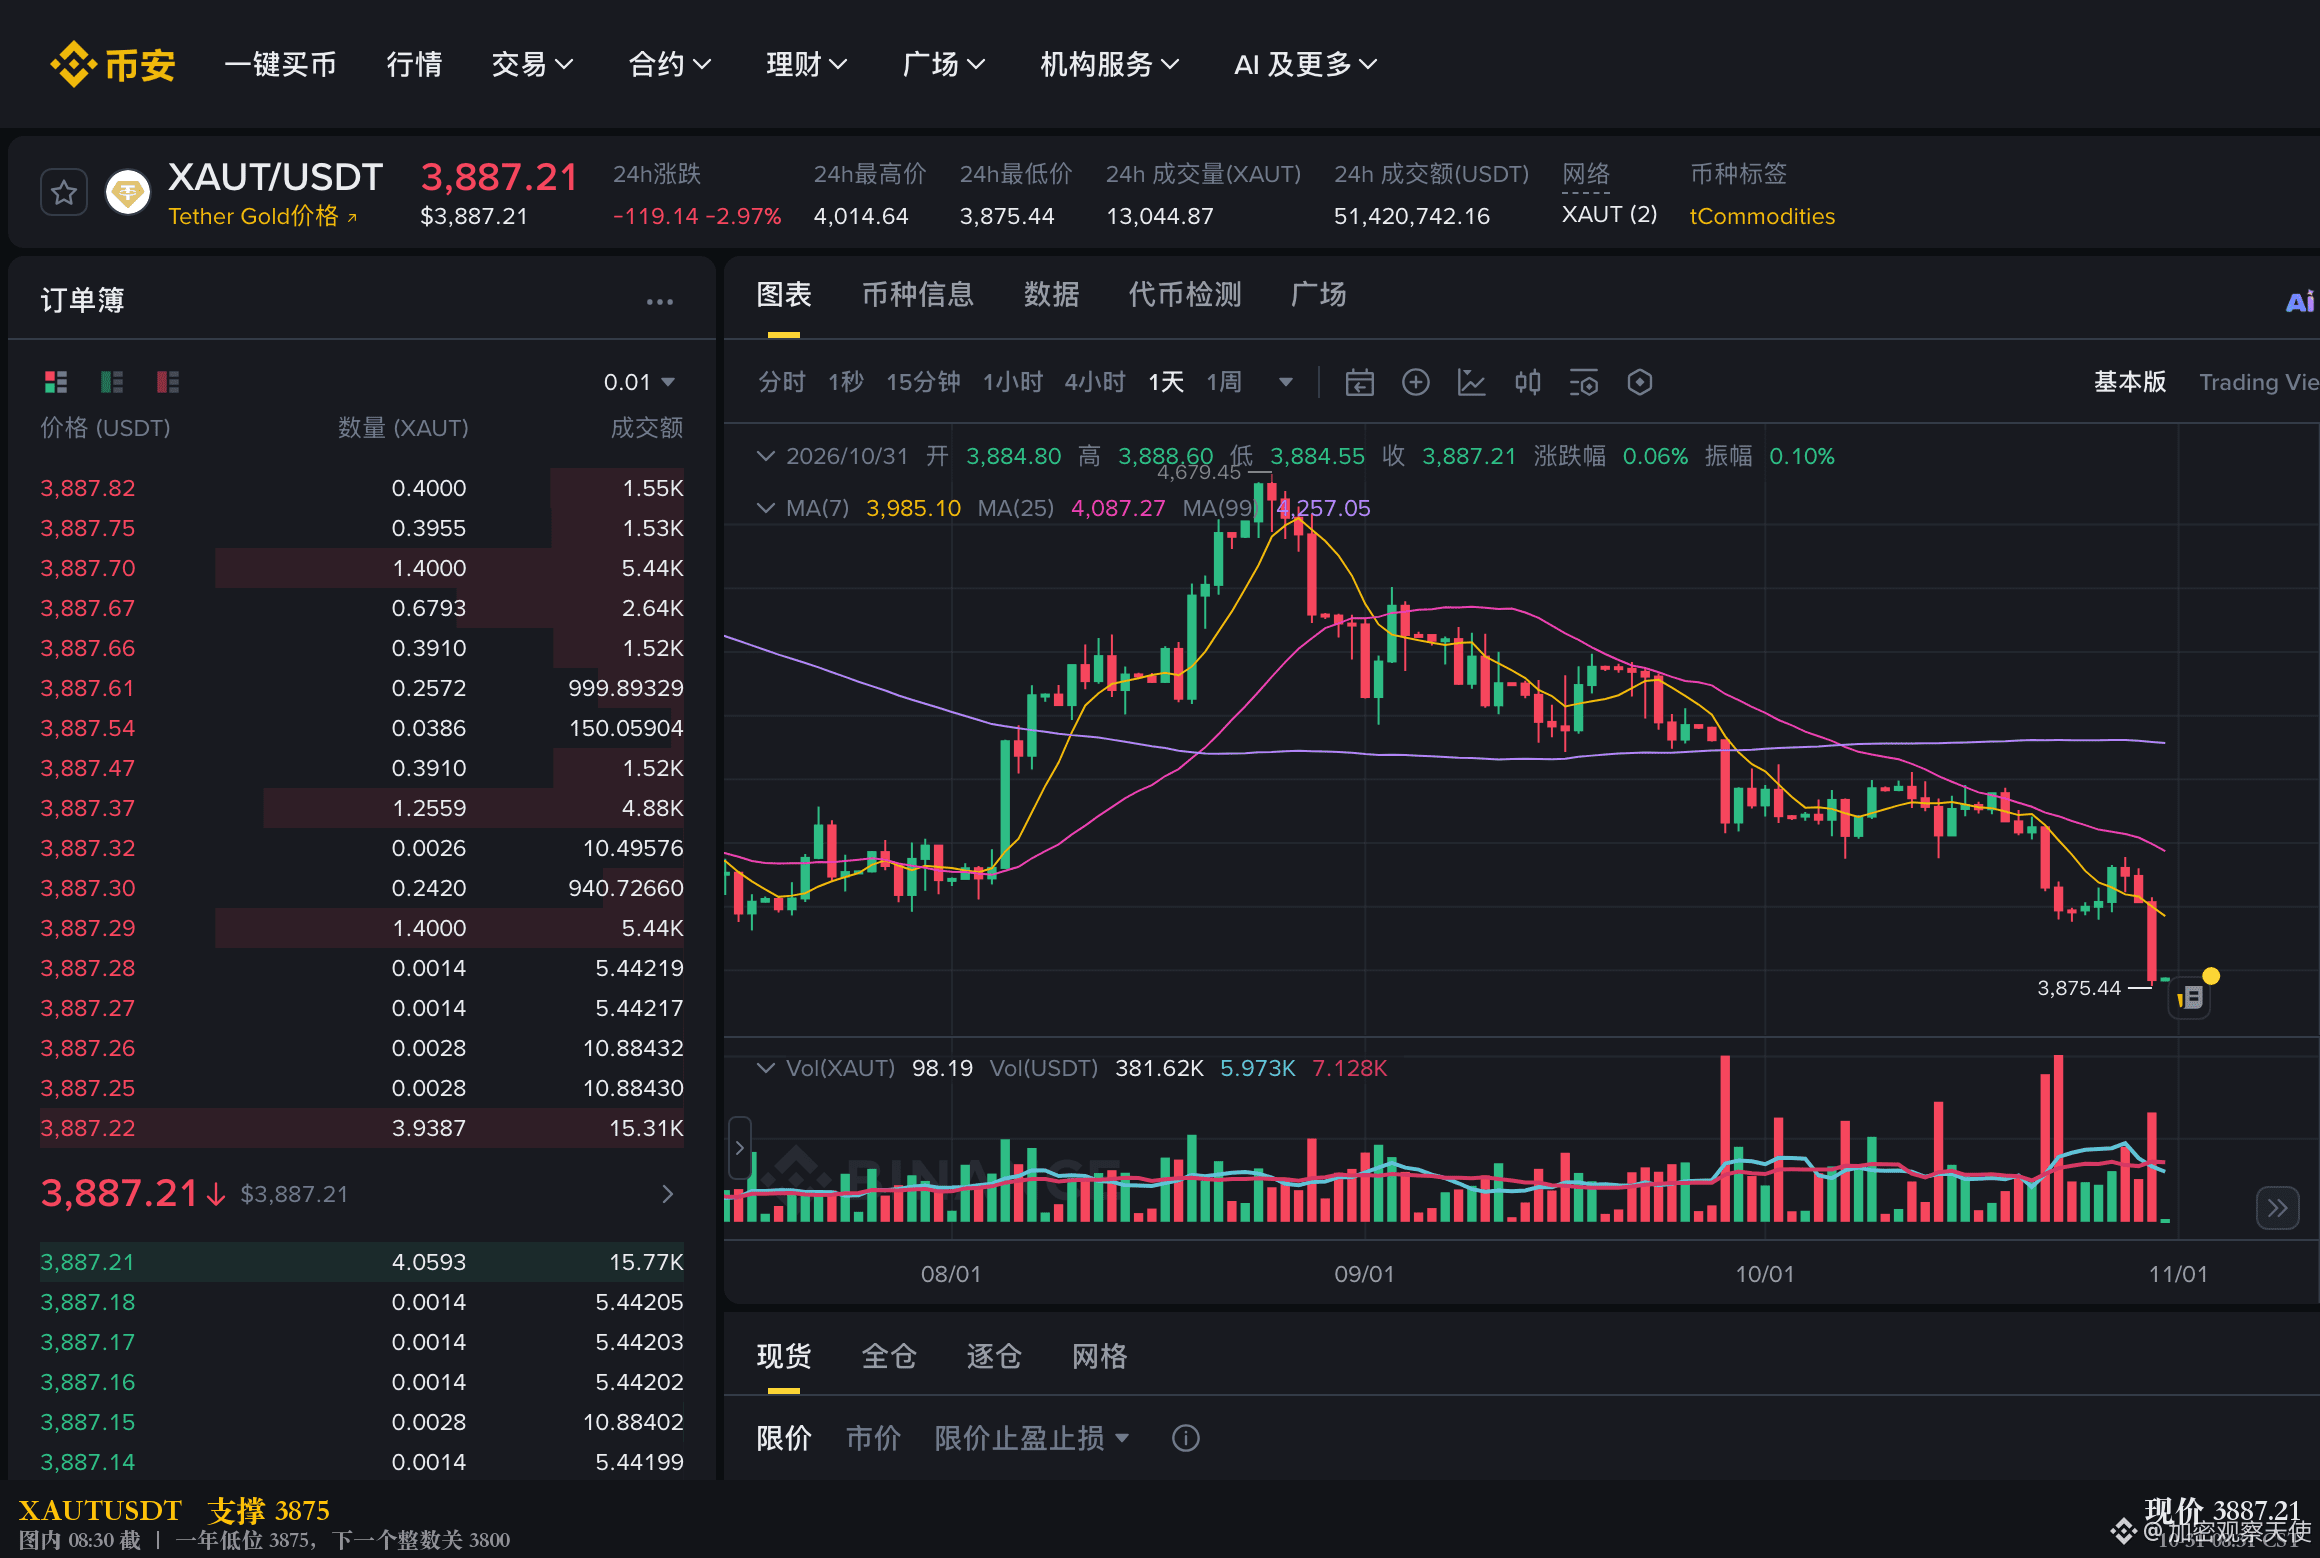
L’or COMEX pour livraison en décembre a clôturé à 3884.28 dollars, contre 4031.40 au règlement de la veille.
147 dollars en moins en une journée.
L’argent a clôturé à 49.116, en baisse de 6,23 %, après avoir touché un plus bas intrajournalier de 48.895.
Le même jour, le S&P 500 a reculé de 1,82 % et le Dow Jones de seulement 1,09 %.
L’or a fait pire que les actions.
La raison n’est pas qu’il soit arrivé quelque chose à l’or lui-même.
Du côté des valeurs technologiques, l’indice des semi-conducteurs de Philadelphie a plongé de 7,20 %, et des appels de marge ont été envoyés simultanément à tous les comptes.
Dans les comptes, l’or et l’argent étaient les actifs immédiatement convertibles en liquidités.
Pas les actions, dont le règlement n’intervient que mercredi.
La baisse de 6,23 % de l’argent représente 1,7 fois celle de l’or.
Le marché est plus petit : une réduction de position équivalente a un effet amplifié sur l’argent.
Les anticipations de demande industrielle sont également revues à la baisse ; la chute brutale ne s’explique pas entièrement par des ventes forcées.
Le multiplicateur de l’effet de levier n’est pas celui de la panique.
Le ratio or/argent a été poussé à 79 pour 1 ; en janvier de cette année, il était de 46.
La hausse du ratio ne signifie pas que l’argent est bon marché ; elle suggère plutôt que l’argent a été liquidé en premier.
Mais cette explication a une faille, et je dois la préciser.
Depuis son sommet de janvier, à 5595, l’or a déjà perdu 30 % : ce n’est pas lui qui affiche les plus-values latentes les plus importantes.
Les plus-values latentes les plus importantes se trouvent dans le matériel lié à l’IA ; ce sont les titres qui ont grimpé pendant plus de six mois qui servent de source aux appels de marge.
La formulation la plus juste serait donc : on vend d’abord ce qui se vend le plus facilement.
L’or peut être négocié toute la journée, avec un écart de quelques points de base : c’est l’un des actifs de garantie les plus standardisés.
Le même enchaînement se retrouve du côté des cryptomonnaies.
Plus les cotations sont peu profondes, plus la chute est brutale, parce qu’il n’y a même pas d’acheteurs à ces niveaux.
On vend d’abord ce qu’on peut vendre ; on garde ce qu’on n’arrive pas à vendre.
Je ne peux pas dire si cette vague de liquidations est terminée.
Les appels de marge continuent, et l’or est déjà à son plus bas niveau depuis un an : il peut donc encore baisser.
Une fois les ventes terminées, ce niveau correspond aussi à une zone où les banques centrales ont l’habitude de renforcer leurs achats.
Les deux scénarios restent possibles ; ce qui donnera le ton, ce sont les appels de marge de la semaine prochaine, pas le cours de clôture d’aujourd’hui.
L’ordre, lui, est clair.
Les premières ventes concernent les garanties les plus standardisées ; les actifs impossibles à vendre passent en dernier.
Quand la liquidité est abondante, c’est une prime ; quand elle se détériore, c’est une pénalité.
$XAUT À 9 h ce matin, le cours était de 3885.66, en baisse de 3,07 % sur 24 heures, pour un volume d’échanges de 51,21 millions de dollars.
Avez-vous été contraint de vendre quelque chose ce mois-ci simplement parce que c’était ce qui se vendait le plus facilement ?
Données au 2026-10-31 09:02 CST ; cours issus des instantanés du marché spot de Binance et des marchés étrangers de Sina.
Les éléments ci-dessus constituent une compilation de données publiques et une analyse personnelle, et ne constituent pas un conseil en investissement.