HBAR porte l’étiquette « matière première numérique » de la SEC depuis le 17 mars. En octobre, @hedera faisait partie des six réseaux qui ont demandé à la SEC d’inscrire cette même étiquette dans le texte de la règle elle-même. Selon les informations publiées, la lettre de commentaires conjointe a été déposée autour de la date limite du 20 octobre concernant le règlement sur les crypto-actifs.
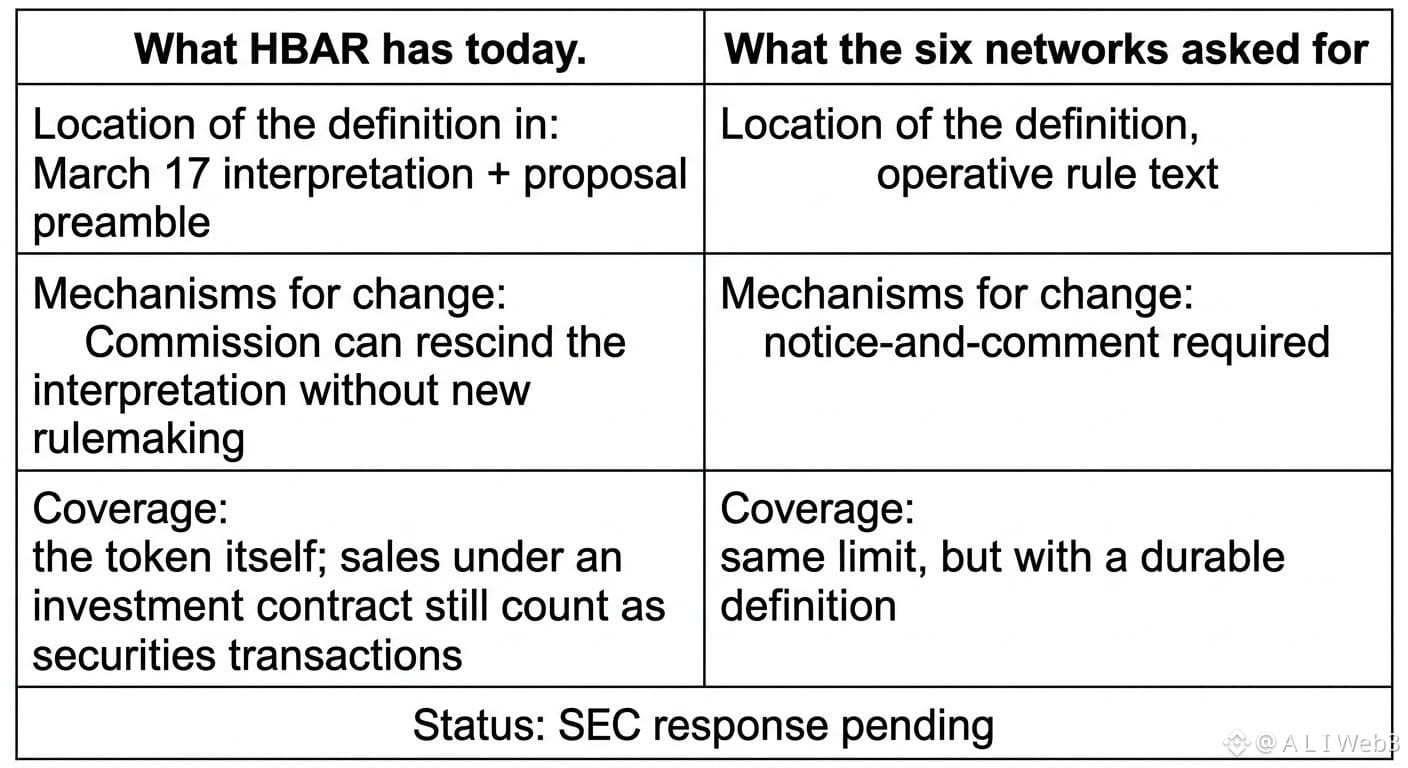
Pourquoi demander quelque chose que l’on possède déjà ? À cause de l’endroit où cela figure. Aujourd’hui, la définition se trouve dans le préambule de la proposition et dans une interprétation de mars. Il s’agit de commentaires, pas du texte de la règle. Selon l’analyse de WilmerHale, une future Commission pourrait retirer cette interprétation sans lancer une nouvelle procédure d’élaboration de règles, tandis qu’une définition inscrite dans une règle définitive nécessiterait une procédure complète de consultation publique pour être modifiée.
HBAR, LINK, ADA, XLM, AVAX et APT figurent donc tous sur la liste, et les six ont choisi de demander davantage. J’ai trouvé cela plus révélateur que la liste elle-même.
Cette étiquette a aussi ses limites : elle décrit le jeton, pas toutes les façons dont il est vendu. Un actif qui n’est pas une valeur mobilière peut tout de même être vendu dans le cadre d’un contrat d’investissement, et cette vente reste une opération sur valeurs mobilières.
La SEC n’a pas indiqué si elle allait intégrer la définition au texte de la règle. Tant qu’elle ne le fera pas, le fait d’être « nommé » décrit une position, pas une protection.
$HBAR #HBARUSDT