#HKDollarStablecoinHKDAPToLaunchOnSolana
TAEG des cartes de crédit aux États-Unis : où en est-on (oct. 2026) $APR
J’ai supposé que vous parliez du TAEG des cartes de crédit. Si vous vouliez parler des prêts immobiliers, des prêts automobiles ou d’autre chose, dites-le-moi.
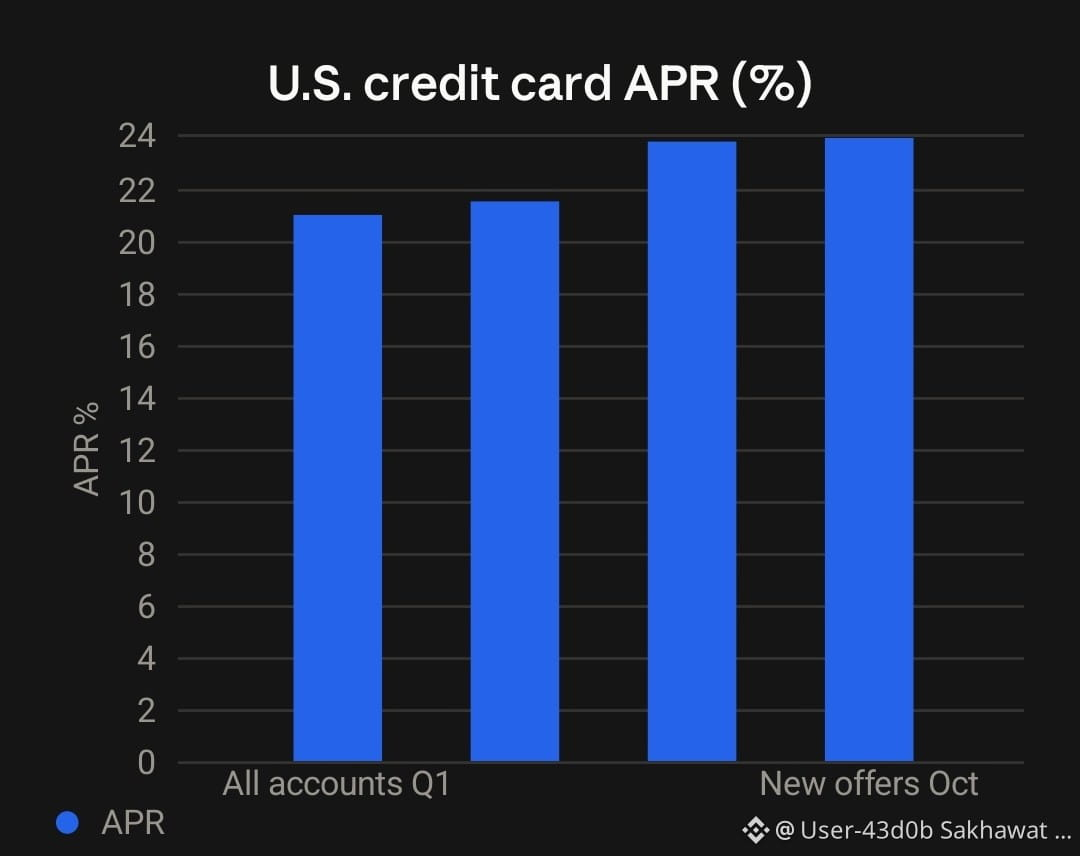
Les taux proposés pour les nouvelles cartes continuent de grimper. L’analyse d’environ 220 cartes menée par LendingTree a révélé que le TAEG moyen des nouvelles offres est passé de 23.82% en septembre à 23.96% en octobre. Les comptes existants affichent des taux plus bas : selon les chiffres de la Fed, le taux était de 21.00% pour l’ensemble des comptes au T1 2026 et de 21.52% pour les comptes sur lesquels des intérêts étaient effectivement facturés. (econotimes) (vercel) $APR
À retenir
Près de niveaux records : les taux restent élevés même si la Fed maintient les siens. Un statu quo cette semaine ne ferait pas automatiquement baisser le coût des emprunts. (econotimes) $APR
Nouvelles offres et comptes existants : les nouvelles offres sont environ 2 à 3 points au-dessus du taux moyen payé par les titulaires de cartes actuels.
Votre cote de crédit est le facteur le plus important : pour la plupart des titulaires de cartes, la fourchette habituelle se situe entre 20% et 29%. Une excellente cote de crédit peut permettre d’obtenir un taux bien inférieur. (joingerald)
Le coût d’un solde reporté : un TAEG de 26.99% sur un solde de $3,000 coûte environ $66.60 d’intérêts par mois. (joingerald)
TAEG des cartes de crédit aux États-Unis : où en est-on (oct. 2026) $APR
J’ai supposé que vous parliez du TAEG des cartes de crédit. Si vous vouliez parler des prêts immobiliers, des prêts automobiles ou d’autre chose, dites-le-moi.
Les taux proposés pour les nouvelles cartes continuent de grimper. L’analyse d’environ 220 cartes menée par LendingTree a révélé que le TAEG moyen des nouvelles offres est passé de 23.82% en septembre à 23.96% en octobre. Les comptes existants affichent des taux plus bas : selon les chiffres de la Fed, le taux était de 21.00% pour l’ensemble des comptes au T1 2026 et de 21.52% pour les comptes sur lesquels des intérêts étaient effectivement facturés. (econotimes) (vercel) $APR
À retenir
Près de niveaux records : les taux restent élevés même si la Fed maintient les siens. Un statu quo cette semaine ne ferait pas automatiquement baisser le coût des emprunts. (econotimes) $APR
Nouvelles offres et comptes existants : les nouvelles offres sont environ 2 à 3 points au-dessus du taux moyen payé par les titulaires de cartes actuels.
Votre cote de crédit est le facteur le plus important : pour la plupart des titulaires de cartes, la fourchette habituelle se situe entre 20% et 29%. Une excellente cote de crédit peut permettre d’obtenir un taux bien inférieur. (joingerald)
Le coût d’un solde reporté : un TAEG de 26.99% sur un solde de $3,000 coûte environ $66.60 d’intérêts par mois. (joingerald)