
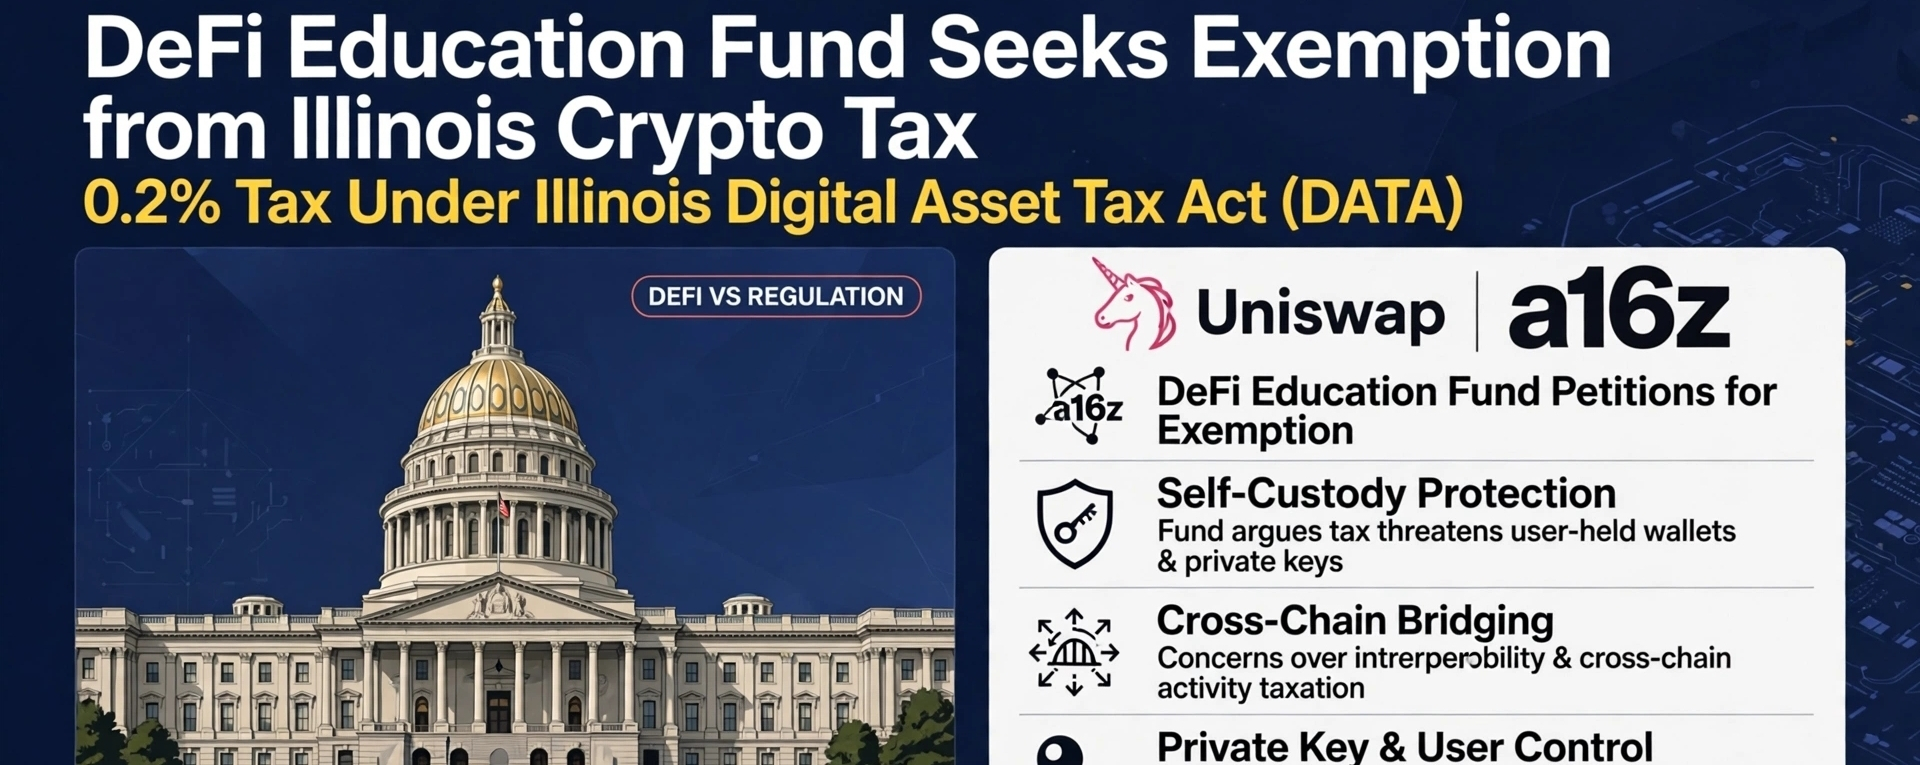
Uniswap, Andreessen Horowitz (a16z) et le DeFi Education Fund (DEF) ont soumis une lettre d’observations commune au département du Revenu de l’Illinois, demandant que la finance décentralisée (DeFi) soit exemptée des règles fiscales proposées par l’État concernant les cryptomonnaies. Le projet de loi de l’Illinois sur la taxation des actifs numériques (Digital Asset Tax Act, DATA) instaure une taxe de 0,2 % sur la valeur des actifs échangés, et non uniquement sur les bénéfices. Ainsi, pour un échange de 10 000 $ entraînant des frais de protocole de 3 $, la taxe s’élèverait à 20 $. Les plateformes DeFi ont du mal à percevoir de telles taxes en raison de leur nature décentralisée. Le groupe a formulé quatre demandes principales : 1. Il demande que les plateformes d’échange décentralisées (DEX) et leurs interfaces soient exclues de la définition de courtier, en soulignant que les logiciels non dépositaires ne contrôlent pas les actifs et ne peuvent donc pas être tenus de prélever des impôts à la source. 2. Il plaide pour la protection de l’autoconservation et demande que les retraits vers des portefeuilles personnels ne soient pas imposés. Les transferts depuis des plateformes d’échange centralisées (CEX) vers des portefeuilles en autoconservation devraient rester non imposables, même si un courtier facture des frais. 3. Il demande que les transferts inter-chaînes soient exonérés, faisant valoir que le transfert d’actifs entre différentes chaînes de blocs ne devrait pas être considéré comme un fait générateur d’impôt ni entraîner une double imposition. 4. Il demande la suppression des obligations de tenue de registres des clés privées et estime que les registres de clés publiques devraient suffire, puisque les frais de protocole ne constituent pas une contrepartie de valeur. Le projet de règlement actuel indique que les frais des fournisseurs de liquidité (LP) et les frais des mineurs ne seront pas imposés, contrairement aux frais de protocole. Cela pourrait obliger toute DEX facturant des frais à agir comme collecteur d’impôts. L’Illinois a reporté l’application de ces règles du 1er janvier 2027 au 1er juillet 2027, dans le contexte d’un litige en cours (Chamber of Digital Commerce v. Dept of Revenue). La période de consultation étant terminée, cette situation pourrait influencer des approches réglementaires similaires dans d’autres États. Une décision favorable à la DeFi pourrait apporter un allègement technique et permettre la reconnaissance de ses caractéristiques particulières dans le cadre réglementaire. Le caractère équitable d’une taxe de 0,2 % sur la valeur brute dans le secteur de la DeFi reste débattu.
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone