

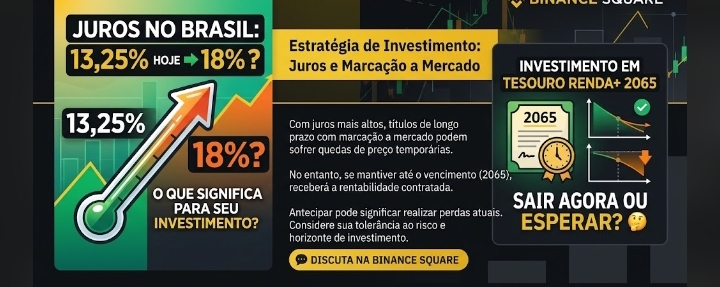
Il n’est pas possible de simplement « attendre pour voir » en se fondant sur l’hypothèse d’une hausse des taux d’intérêt à 18 %. Pour des titres à très long terme comme le Tesouro Renda+ 2065, le risque lié à la valorisation au prix du marché est extrêmement élevé. Si vous partez du principe que les taux d’intérêt vont encore augmenter, vendre maintenant afin d’éviter de nouvelles pertes dues à la valorisation au prix du marché est un choix cohérent avec une gestion du risque. Mais il faut le préciser : personne ne peut prédire avec certitude si les taux d’intérêt atteindront 18 %.
📉 Pourquoi 18 % aurait-il un impact aussi important ?
Le Tesouro Renda+ 2065 est un titre à très long terme (échéance en 2084), avec une duration extrêmement élevée, ce qui le rend très sensible aux variations des taux d’intérêt. La logique est inverse : lorsque les taux d’intérêt augmentent, le prix du titre baisse ; lorsqu’ils diminuent, le prix du titre augmente.
· Situation actuelle : le prix d’achat de ce titre se situe autour de 181,00 R$ à 227,00 R$, avec un taux d’intérêt réel supplémentaire (IPCA+) compris entre 6,71 % et 7,21 %.
· Si le taux d’intérêt monte à 18 % : cela signifie que le taux d’intérêt réel exigé par le marché serait bien supérieur au niveau actuel. Dans ce cas, pour que le rendement du titre s’aligne sur le nouveau taux d’intérêt, son prix unitaire subirait une baisse importante (pouvant même passer sous la barre des 100 R$). Si vous vendez à ce moment-là, vous subiriez une perte réelle en capital.
📊 Évaluation des conditions actuelles du marché
· Votre taux Selic de 13,25 % : selon les données les plus récentes, le taux Selic se situe effectivement dans une fourchette de 13,75 % (la probabilité qu’il soit maintenu à 13,75 % lors de la réunion du Copom en novembre est de 63 %, tandis que celle d’une baisse à 13,25 % n’est que de 4,2 %). Le taux que vous avez mentionné est légèrement en décalage avec le marché.
· Niveau des taux d’intérêt à terme : le taux des contrats à terme DI arrivant à échéance en janvier 2032 (janv./32) se situe actuellement autour de 14,9 % à 15,2 %. Cela signifie que le marché a déjà intégré par anticipation des taux d’intérêt élevés, mais qu’ils restent encore très loin de 18 %.
💡 Suggestions pour vous aider à prendre une décision
1. Si vous êtes fermement convaincu que les taux d’intérêt atteindront 18 % : vendre maintenant est un choix rationnel. En effet, l’objectif d’un investissement fondé sur la valorisation au prix du marché est de tirer profit d’une baisse des taux d’intérêt, et non de subir la volatilité d’une hausse. Vendre maintenant pour réaliser un gain ou une perte (selon votre prix d’achat), puis racheter lorsque les taux d’intérêt augmenteront, serait plus avantageux.
2. Si vous craignez seulement une hausse des taux, sans en être certain : il faut noter que le taux d’intérêt réel du Brésil se situe déjà à un niveau historiquement élevé. Certains analystes estiment que, si la situation budgétaire s’améliore à l’avenir, les taux d’intérêt pourraient baisser, auquel cas le prix de ce titre pourrait augmenter considérablement. Vendre maintenant revient à renoncer à ce potentiel de hausse.
3. Si vous prévoyez de conserver le titre jusqu’à son échéance : les fluctuations à court terme liées à la valorisation au prix du marché n’ont alors pas d’importance pour vous. Vous devez seulement vérifier que le taux d’intérêt réel actuellement fixé par contrat (environ IPCA+7 %) répond à vos besoins à la retraite. Une hausse des taux d’intérêt en cours de route ne modifiera pas les flux de trésorerie que vous recevrez à l’échéance.
En résumé : si votre intention initiale était de profiter de la valorisation au prix du marché (spéculation), alors le fait que vous commenciez à prendre sérieusement en compte le risque d’une hausse des taux d’intérêt à 18 % signifie que vous ne supportez déjà plus cette volatilité. Dans ce cas, réduire votre position est un choix prudent. Mais si vous prévoyez de conserver le titre jusqu’à son échéance, la hausse des taux d’intérêt en cours de route n’est qu’un « bruit comptable ». $BNB $BTC