

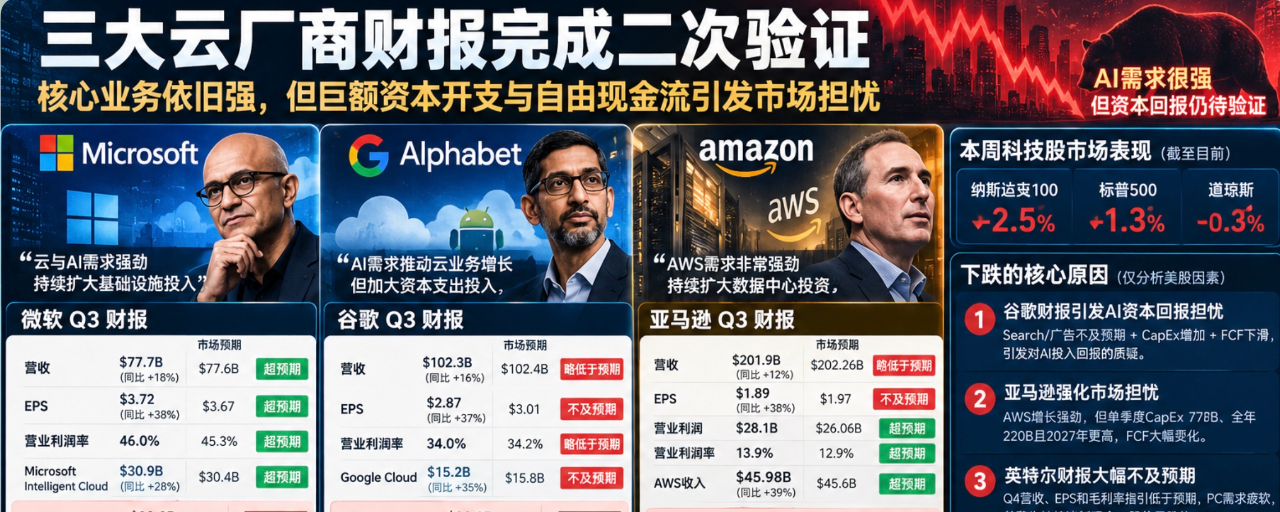

Revenons sur les résultats d’Amazon : les activités principales restent solides et la rentabilité est bonne, mais les dépenses d’investissement et le flux de trésorerie disponible présentent toujours une faiblesse importante !
Comme je le disais hier, cette semaine, les trois géants du cloud que sont Google, Microsoft et Amazon publient leurs résultats, et Amazon clôt la marche. Ses résultats constituent en quelque sorte une deuxième validation de la logique commerciale de l’IA de Google et Microsoft. Le résultat est clair : Amazon n’a pas non plus atteint les attentes du marché pour ce trimestre.
Chiffre d’affaires : 201.9B, dans une fourchette de 201-203B, légèrement inférieur aux attentes du marché : tout juste passable. Le bénéfice d’exploitation s’élève à 28.1B, avec une marge opérationnelle de 13.9 %, un record historique pour Amazon. Le chiffre d’affaires global connaît une forte croissance, et les bénéfices progressent très vigoureusement.
Dépenses d’investissement dans l’IA : les dépenses d’investissement du T3 atteignent 77.26B, dépassant largement les attentes antérieures du marché. Les prévisions de dépenses d’investissement trimestrielles sont supérieures de 20B, et le montant total des dépenses d’investissement est fixé à 220B. Les prévisions de dépenses d’investissement pour 2027 sont également relevées. #亚马逊盘前下跌约7%
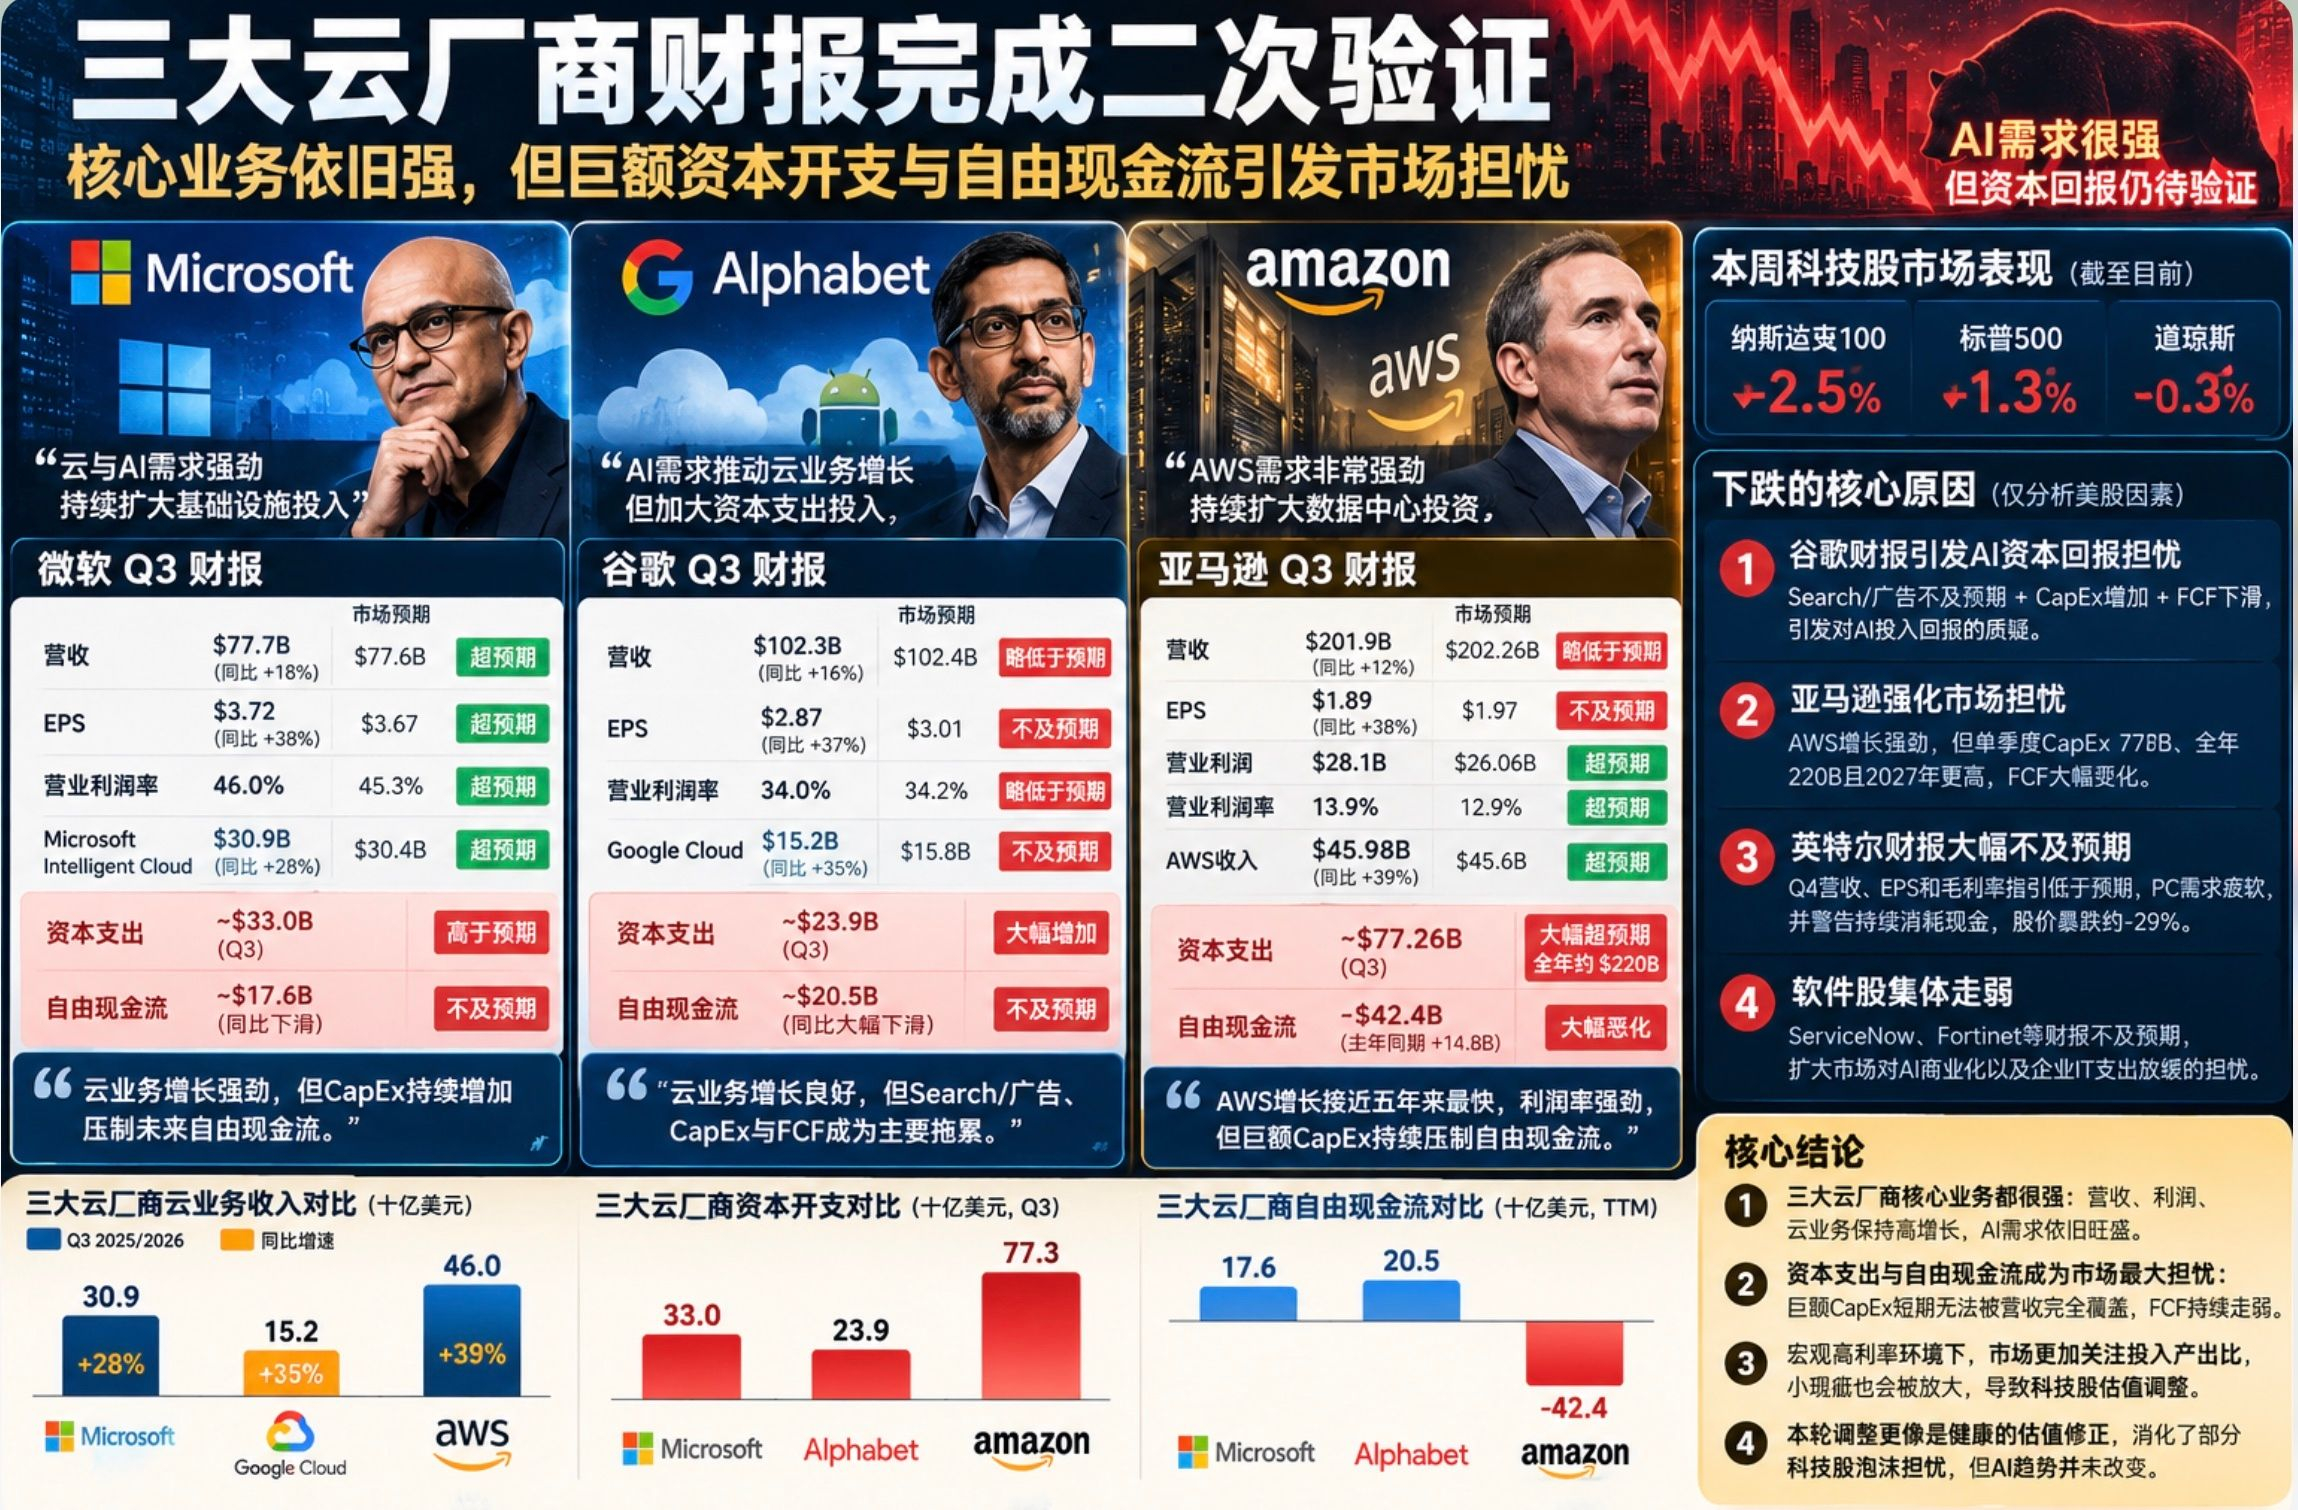
Flux de trésorerie disponible : -42.4B, contre 14.8B à la même période l’an dernier, soit une détérioration de 57.2B en un an. Le problème essentiel ne vient pas des flux de trésorerie liés à l’exploitation, mais du fait qu’ils ne suivent pas le rythme des dépenses d’investissement, ce qui comprime le flux de trésorerie disponible.
Perspectives : plutôt ordinaires à court terme, mais très ambitieuses à long terme. À court terme, le chiffre d’affaires prévu au T4 se situe entre 240-247B, en hausse de 12%-16 % sur un an. Le point médian, à 243.5B%, est légèrement inférieur aux attentes du marché, à 244.5B. Cependant, les prévisions de bénéfices restent comprises entre 28.5B et 33.5B, bien meilleures que les 25B prévus l’an dernier. Amazon n’envoie manifestement aucun signal de détérioration de sa rentabilité. À long terme, AWS prévoit une croissance supérieure à 40 % en 2027 et d’environ 40 % en 2028 : les perspectives pour son activité principale sont donc très ambitieuses.
AWS : des résultats spectaculaires, avec une accélération de la croissance de l’activité, désormais proche de son rythme le plus élevé en cinq ans. Pour une activité technologique de cette ampleur, une croissance de 40 % signifie que la demande pour le cloud lié à l’IA ne se résume pas à une simple croissance de base : elle explose. Les bénéfices sont également remarquables : le chiffre d’affaires progresse de 39 % et le bénéfice d’exploitation de 55 %.
En résumé :
Les résultats d’Amazon ne sont en réalité pas mauvais du tout ; ils sont même meilleurs que ceux de Google. Mais les deux entreprises sont confrontées au même premier problème : à court terme, le chiffre d’affaires ne peut pas encore compenser les dépenses d’investissement dans les comptes. Le FCF continue de se dégrader, voire d’empirer.
Ainsi, si l’on considère les résultats d’Amazon comme une deuxième validation de ceux de Google et Microsoft, cette deuxième validation a manifestement amplifié les inquiétudes suscitées par les résultats de Google. Par ailleurs, Intel a publié ses résultats au même moment : ce sont les pires résultats trimestriels observés jusqu’ici, et Intel a directement entraîné le marché à la baisse.
En examinant cette semaine les résultats des trois fournisseurs de services cloud, on constate que leurs activités principales ne posent aucun problème : chiffre d’affaires et bénéfices affichent tous deux de bons rythmes de croissance. Mais les contraintes liées à la conjoncture macroéconomique rendent les investisseurs trop préoccupés par l’ampleur des dépenses d’investissement futures, ce qui entraîne une révision des valorisations. C’est en réalité plutôt sain : au moins, cela dissipe les craintes d’une bulle des valeurs technologiques.
Pour le dire clairement, quand les taux d’intérêt sont élevés, l’argent que chacun détient a davantage de valeur. Les petits défauts qui passaient autrefois inaperçus prennent donc de l’ampleur ce trimestre, et de légères imperfections deviennent des facteurs dévastateurs pour les cours à court terme !