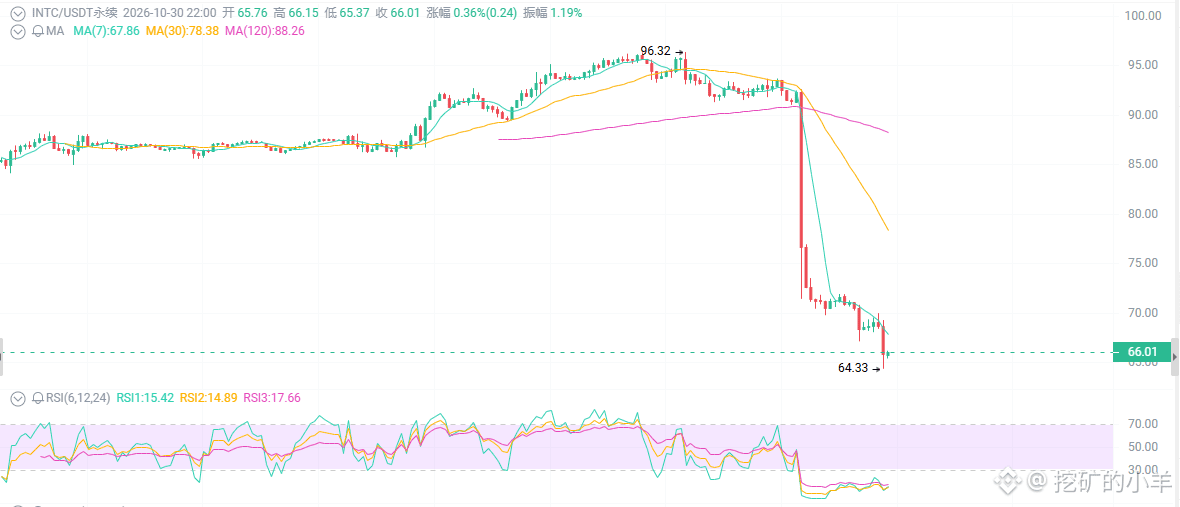
Intel à 66 dollars : vous achetez au plus bas ou vous essayez de rattraper un couteau qui tombe ?
Chiffre d’affaires supérieur aux attentes, activité IA en hausse de 78 %, croissance la plus forte depuis 15 ans… Pourtant, à la publication des résultats, l’action est passée directement de 92 à 66 dollars, plongeant de 30 % en une seule séance et frôlant son pire record depuis 1974. Est-ce une occasion en or pour acheter à bon compte, ou un gouffre sans fond dans un hiver glacial pour le marché des PC ?
Commençons par les apparences : les résultats dépassent les attentes, alors pourquoi une telle chute ?
Chiffre d’affaires du T3 : 16,5 milliards, en hausse de 21 % sur un an et supérieur aux attentes. BPA : 0,52 dollar, bien au-dessus des 0,40 dollar attendus. Activité IA des centres de données : 7,3 milliards, en hausse spectaculaire de 78 % sur un an.
Mais le marché ne regarde pas le T3, il regarde les prévisions pour le T4. La direction l’a dit elle-même : chiffre d’affaires du T4 entre 15 et 16 milliards, bien en deçà des 17,1 à 17,3 milliards attendus par les analystes ; BPA d’environ 0,25, contre 0,43 attendu. La faiblesse du marché des PC devrait durer au moins jusqu’au premier semestre 2027.
Première chose : vous n’achetez pas au plus bas, vous essayez de rattraper un couteau qui tombe.
« L’action a déjà chuté de 30 %, et l’activité IA se porte si bien. À 66 dollars, pourquoi ne pas acheter ? »
Pire baisse en une séance depuis 1974. Une vente massive de cette ampleur signifie que les investisseurs institutionnels réévaluent le titre. JPMorgan abaisse son objectif à 80, Truist à 72, Morgan Stanley à 75 : les analystes prennent la fuite, alors pourquoi vous précipiter ?
Deuxième chose : l’IA est un vrai moteur, mais les PC sont un vrai boulet.
Beaucoup ne voient que « l’activité IA en hausse de 78 % » et s’emballent. Mais il faut regarder la structure :
IA des centres de données : 7,3 milliards, en hausse de 78 % sur un an, c’est effectivement le moteur.
Activité PC traditionnelle : 8,1 milliards, en baisse de 5 % sur un an, et toujours en recul.
Prévision de marge brute du T4 ramenée à 38 % ; l’accident de l’usine israélienne entraîne une nouvelle baisse de 200 points de base.
Intel a actuellement un pied sur l’accélérateur et l’autre sur le frein. Même une demande très forte de serveurs IA ne peut compenser l’hémorragie de son activité de base, les PC.
La direction l’a dit elle-même : les livraisons de PC baisseront de 12 % cette année, puis de 10 % l’an prochain. Ce n’est pas une mauvaise passe d’un trimestre, mais un hiver qui devrait durer au moins deux ans.
Troisième chose : le graphique a déjà cassé ses supports, ne luttez pas contre la tendance.
Une énorme bougie rouge journalière : le cours a franchi à la baisse ses moyennes mobiles à 20, 50 et 100 jours. Clôture précédente à 92, ouverture à 68, plus bas à 64,5 : ce n’est pas un repli, c’est une cassure.
Le RSI est-il en zone de survente ? Oui. Un rebond technique à court terme est-il possible ? Oui, c’est possible.
Mais une situation de survente peut encore s’aggraver, et un rebond ne signifie pas un retournement.
Supports : 60-65 (plus bas du jour + seuil psychologique) → 50-55 (ancienne zone de consolidation)
Résistances : 70-75 (gap baissier) → 80-85 → 90 (clôture précédente)
Il faudra se maintenir au-dessus de 70 pour pouvoir parler d’un retournement. Si le cours n’y parvient pas, prochaine étape : sous les 60.