

Le 3 novembre, les élections de mi-mandat au Congrès américain auront lieu aux États-Unis. Le principal enjeu de ce scrutin est de savoir si le Parti républicain du président Donald Trump pourra conserver la majorité dans les deux chambres du Congrès. Les sondages indiquent qu’une telle issue est peu probable. Que pourrait signifier le résultat des élections pour les marchés et comment les investisseurs peuvent-ils s’y préparer ? Réponse d’Alexandre Orlov, directeur général d’Arbat Capital.
La magie des élections de mi-mandat face à celle de 2026
Aux États-Unis, les élections de mi-mandat deviennent presque toujours une sorte de référendum sur la confiance accordée au président et au parti qu’il dirige. Les statistiques du marché boursier américain (comme le montre le graphique) indiquent que l’année précédant les élections de mi-mandat est généralement la moins favorable aux actions de tout le cycle présidentiel de quatre ans. En revanche, l’année qui suit les élections a historiquement été marquée par de fortes envolées des marchés !
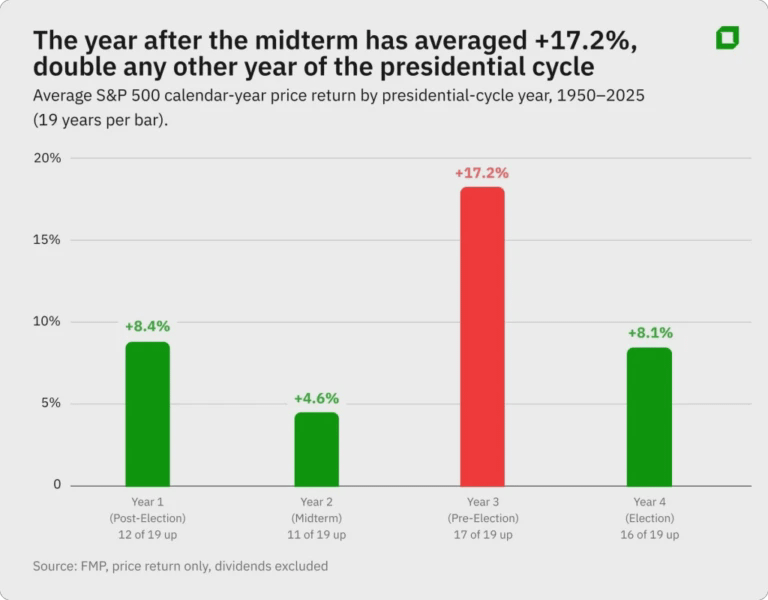
Des statistiques supplémentaires montrent que, lors des années d’élections de mi-mandat aux États-Unis depuis 1974, le rendement médian de l’indice S&P 500 entre le 1er août et le jour des élections, en novembre, était de 0 %, avait précédemment calculé Goldman Sachs. Les années sans élections de mi-mandat, la hausse moyenne de l’indice sur la même période était de 6 %, selon BlackRock.
On pourrait donc en tirer la conclusion apparemment logique qu’il faut acheter des titres à chaque baisse du marché avant, pendant et juste après les élections du 3 novembre.
Mais en 2026, les choses ne se déroulent pas comme prévu. Depuis le début de l’année 2026, le S&P 500 a déjà progressé de 13 %, malgré la guerre au Moyen-Orient et les prix élevés du pétrole et des produits pétroliers. Le développement de l’IA s’est révélé bien plus important que la géopolitique. Par conséquent, l’évolution du marché après les élections dépendra davantage de la trajectoire des dépenses des entreprises technologiques consacrées à l’achat de puces et de semi-conducteurs.
Et dans ce contexte, le résultat des élections s’avère plus important qu’il n’y paraît à première vue.
Scénarios électoraux
Le scénario de base, d’après les sondages, prévoit que le Parti démocrate retrouvera la majorité à la Chambre des représentants et obtiendra une courte majorité au Sénat (60 % contre 40 %, puisque seuls 35 des 100 sièges seront soumis à réélection).
Il existe toutefois un autre scénario, dans lequel le Parti républicain parviendrait à conserver le Sénat. Les républicains détiennent actuellement 53 sièges à la chambre haute du Congrès, contre 47 pour les démocrates.
Au fond, les deux scénarios ont les mêmes conséquences pour les marchés : un pouvoir partagé entre le Congrès et le président est plutôt une bonne nouvelle. Surtout lorsqu’il s’agit d’un président aussi imprévisible.
Quelles conséquences tout cela aura-t-il pour les différents secteurs du marché ?
Pour l’ensemble du marché des actions, la victoire des démocrates comporte un sérieux bémol : leur position sur l’IA, principal moteur du marché américain.
Les élections pourraient faire éclater la bulle de l’IA si les démocrates victorieux poursuivent leur opposition à Trump en légiférant contre la construction sans restriction de centres de données et le déploiement de l’IA. Le président américain en exercice peut certes toujours opposer son veto à ces initiatives législatives, mais il est peu probable que les deux chambres réunissent une majorité des deux tiers pour le surmonter.
Quoi qu’il en soit, de tels scénarios seraient une mauvaise nouvelle pour le secteur de l’IA et, par ricochet, pour l’ensemble du marché. Les investisseurs seraient alors contraints de chercher d’autres secteurs de croissance.
Le marché des matières premières pourrait fortement évoluer après les élections si une victoire totale des démocrates permettait de mettre fin à la guerre dans le Golfe. Le prix du pétrole chuterait alors de 25 à 30 %, tandis que celui de l’or augmenterait légèrement (la désescalade dans la région donnerait à la Fed la possibilité de baisser ses taux, ce qui pourrait rendre l’or un peu plus attrayant).
Mais un autre scénario est possible : un Congrès contrôlé par les démocrates pourrait seulement limiter la volonté et la capacité de Trump à faire des concessions à la Russie dans le domaine de l’énergie. Le pétrole resterait alors cher et les matières premières agricoles continueraient également de renchérir (les prix augmenteraient aussi sous l’effet du phénomène climatique El Niño, qui est devenu le plus intense depuis plusieurs décennies).
Les métaux, et tout particulièrement les métaux précieux, réagiront davantage aux taux de la Fed, qui devraient plutôt rester élevés.
Une victoire des démocrates pourrait insuffler au marché obligataire l’espoir d’un ralentissement de la croissance de la dette publique et d’un retrait de l’opération au Moyen-Orient. Ce sont les deux principales conditions pour que la Fed ne relève pas ses taux et que la hausse des rendements des bons du Trésor américain s’arrête. Un éventuel éclatement de la bulle de l’IA sur le marché des actions pourrait également entraîner un transfert des fonds des investisseurs, des actions surévaluées vers les obligations d’État sous-évaluées.
Mais ce scénario positif a lui aussi son revers : si Donald Trump devient un « canard boiteux », il pourrait être encore plus enclin à prendre des risques géopolitiques afin de « laisser sa marque dans l’histoire ». Dans ce cas, les ventes d’obligations se poursuivraient.
Les statistiques du marché des changes montrent que les élections ne changent pas à elles seules la tendance du dollar, quelle qu’elle soit avant novembre. Il est évident qu’en 2026, même une victoire des démocrates ne conduira pas le président de la Fed, Kevin Warsh, à changer radicalement de position et à renoncer à une lutte graduelle contre l’inflation, menée avec un minimum de communication avec le marché.
Le dollar commencera probablement à s’affaiblir par rapport à un panier de devises à mesure que l’aventurisme géopolitique de Trump diminuera. En outre, les investisseurs pourraient anticiper un assouplissement de la politique monétaire de la Fed après l’éclatement de la bulle de l’IA et le ralentissement de l’économie américaine, qui pourrait aller jusqu’à une récession au second semestre 2027.
Que faire en tant qu’investisseur ?
Dans le scénario de base comme dans le scénario alternatif des résultats électoraux, le pouvoir sera partagé aux États-Unis au cours des deux prochaines années : Trump et les républicains perdront probablement le contrôle exclusif de l’agenda politique du pays (mais pas de l’agenda international, puisque le président dispose à cet égard du pouvoir exécutif).
Compte tenu de la tendance des démocrates à réglementer, les nouvelles seront mauvaises pour le secteur de l’IA, le dollar et les prix du pétrole, mais positives pour les obligations d’État et l’or.
Voici donc quelques propositions pour couvrir les risques liés aux élections :
— acheter des obligations d’État américaines ;
— réduire les positions dans les actions des entreprises liées à l’IA. Il n’est pas nécessaire de les liquider entièrement : il est difficile de croire qu’une réglementation stricte sera adoptée prochainement, les dépenses d’investissement des entreprises technologiques approchent les 1 000 milliards de dollars et, de plus, une « animation du marché » est attendue à l’approche des introductions en Bourse d’Anthropic et d’OpenAI.
— le secteur pétrolier et gazier pourrait lui aussi pâtir de l’action des démocrates : mieux vaut donc se désengager complètement des actions des entreprises du secteur ;
— dans un portefeuille d’actions, augmenter la part des secteurs de la consommation et de la santé ;
— pour miser sur un affaiblissement du dollar, mieux vaut privilégier le yen japonais sous-évalué plutôt que les devises européennes. L’Europe connaît encore plus de problèmes économiques et de difficultés sur le marché de la dette ; de plus, une série d’élections s’y profile également en 2027 ;
— acheter de l’or (via des ETF ou des contrats à terme) et mettre en place une position optionnelle de couverture sur le pétrole : acheter une option de vente sur le Brent avec un prix d’exercice de 100 $ et vendre une option d’achat sur le Brent avec un prix d’exercice de 125 $.
#WorldPoliticsNews , #MarketTurbulence
Cet article ne constitue pas un conseil en investissement.